核心观点与关键数据
-
宏观经济数据:
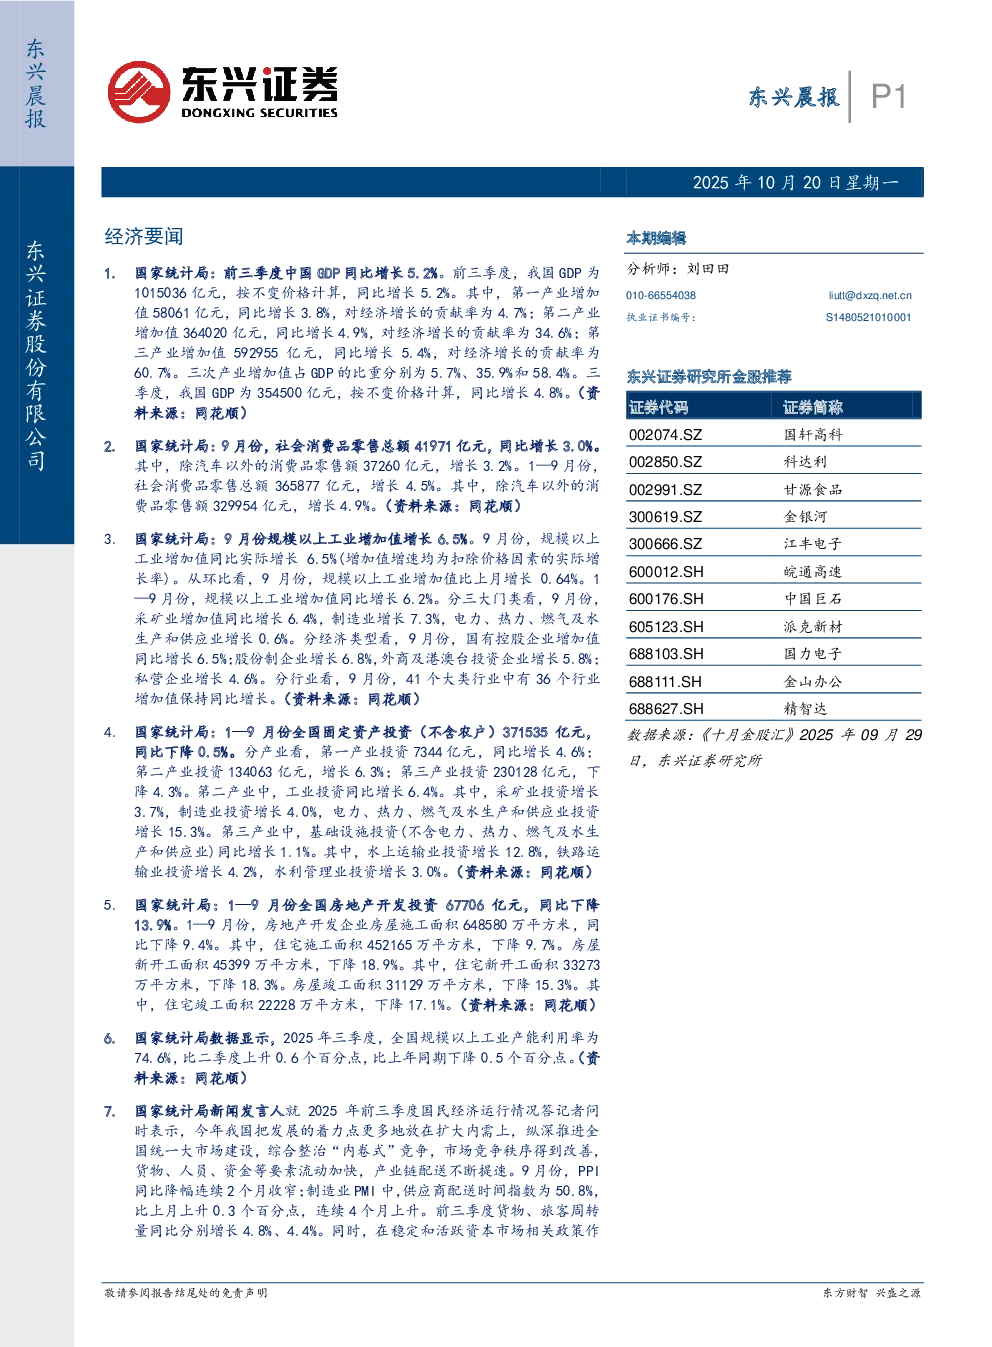
- 前三季度中国GDP同比增长5.2%,其中第三产业贡献率最高(60.7%)。
- 9月社会消费品零售总额同比增长3.0%,除汽车外的消费品增长3.2%。
- 9月规模以上工业增加值增长6.5%,制造业增长7.3%,41个大类行业中有36个保持同比增长。
- 1-9月固定资产投资同比下降0.5%,但第二产业投资增长6.3%。
- 1-9月房地产开发投资同比下降13.9%,新开工面积下降18.9%。
- 9月全国规模以上工业产能利用率为74.6%,环比上升但同比下降。
-
政策与市场动态:
- 扩大内需、统一大市场建设等政策改善市场竞争秩序,PPI降幅收窄,PMI供应商配送时间指数连续上升。
- 股市成交额同比增长106.8%,提振社会信心。
-
行业动态:
- 多晶硅国内部分基地因电价影响逐渐停产,涉及产能约32万吨/年。
- 生成式AI用户规模达5.15亿人,普及率36.5%。
- 美国总统特朗普签署行政令,对进口中型和重型卡车及零部件征收25%关税。
公司资讯
- 大族数控、川金诺等公司三季度营收和净利润大幅增长。
- 宇树科技发布H2仿生人形机器人。
- 士兰微与厦门半导体投资集团等合作投资12英寸高端模拟集成电路芯片制造项目。
- 中国人寿预计前三季度净利润同比增长50%-70%。
行业研究
-
航空机场:
- 9月国内航线客座率维持较高水平,国际线同比提升明显。
- 反内卷政策初现成效,大型航司受益更明显,建议关注。
-
银行行业:
- 9月社融增速继续下降,信贷需求仍偏弱,M1增速环比上升。
- 预计四季度银行板块估值修复,短期看好优质中小行和低估值股份行,中长期看好国有大行和区域龙头银行。
风险提示