市场回顾
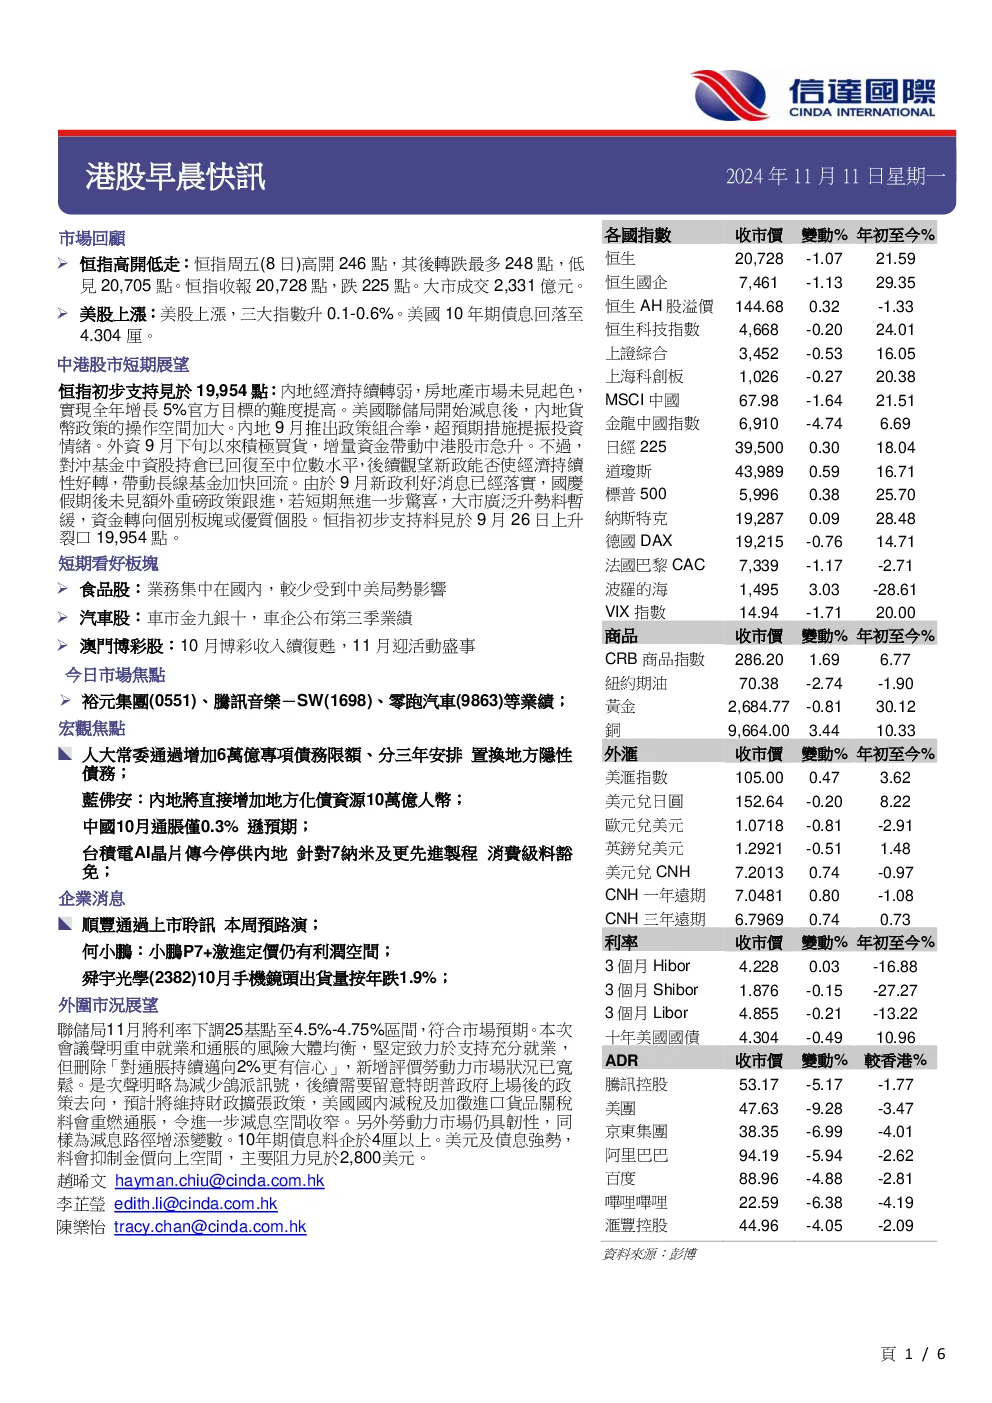
- 恒生指数开盘后下跌,最终下跌225点至20,728点,成交额2,331亿港元。
- 美股上涨,三大指数升0.1-0.6%,美国10年期债券收益率回落至4.304厘。
中港股市短期展望
- 恒生指数初步支持位在19,954点。
- 内地经济持续转弱,房地产市场未见起色,实现全年增长5%的目标难度提高。
- 美联储开始减息后,内地货币政策操作空间加大。
- 内地9月推出政策组合拳,提振投资情绪,外资积极买入,增量资金带动中港股市急升。
- 对冲基金中资股持仓已回复至中位数水平,后续观望新政能否使经济持续性好转。
- 若短期无进一步惊喜,大市广泛升势料暂缓,资金转向个别板块或优质个股。
短期看好板块
- 食品股:业务集中在国内,较少受到中美局势影响。
- 汽车股:车市金九银十,车企公布第三季业绩。
- 澳门博彩股:10月博彩收入续复苏,11月迎活动盛事。
今日市场焦点
- 裕元集团、腾讯音乐-SW、零跑汽车等业绩。
- 宏观焦点:人大常委通过增加6万亿专项债务限额,分三年安排置换地方隐性债务;蓝佛安表示内地将直接增加地方化债资源10万亿人民币;中国10月通胀仅0.3%逊预期;台积电AI芯片传今停供内地针对7纳米及更先进制程消费级料豁免。
- 企業消息:顺丰通过上市聆讯本周预路演;何小鹏:小鹏P7+激进定价仍有利润空间;舜宇光学10月手机镜头出货量按年跌1.9%。
- 外围市况展望:美联储11月将利率下调25基点至4.5%-4.75%区间,符合市场预期。本次会议声明重申就业和通胀的风险大体均衡,坚定致力于支持充分就业,但删除“对通胀持续迈向2%更有信心”,新增评价劳动力市场状况已宽松。是次声明略微减少鸽派信号,后续需要留意特朗普政府上場后的政策去向,预计将维持财政扩张政策,美国国内减税及加征进口货物关税料会重燃通胀,令进一步降息空间收窄。另外劳动力市场仍具韧性,同样为降息路徑增添變數。10年期债券收益率料企于4厘以上。美元及债券收益率强势,料会抑制金价向上空间,主要阻力见於2,800美元。
宏观焦点
- 人大常委通过增加6万亿专项债务限额、分三年安排置换地方隐性债务。
- 蓝佛安:内地将直接增加地方化债资源10万亿人民币。
- 中国10月通胀仅0.3%逊预期有空間寬幣策。
- 央行三季度货政报告:坚定坚持支持性的货币政策立场,把握好利率、汇率内外均衡。
- 人大常委會表決通過能源法明年起施行。
- 央行:未來家電企業通過兼併收購等方式,整合全球產業鏈優勢資源。
- 台積電AI晶片傳今停供內地針對7納米及更先進製程消費級料豁免。
- 陳茂波料港全年增長靠近2.5%。
- 歐洲央行管委:歐央行沒理由不在12月減息。