市场回顾
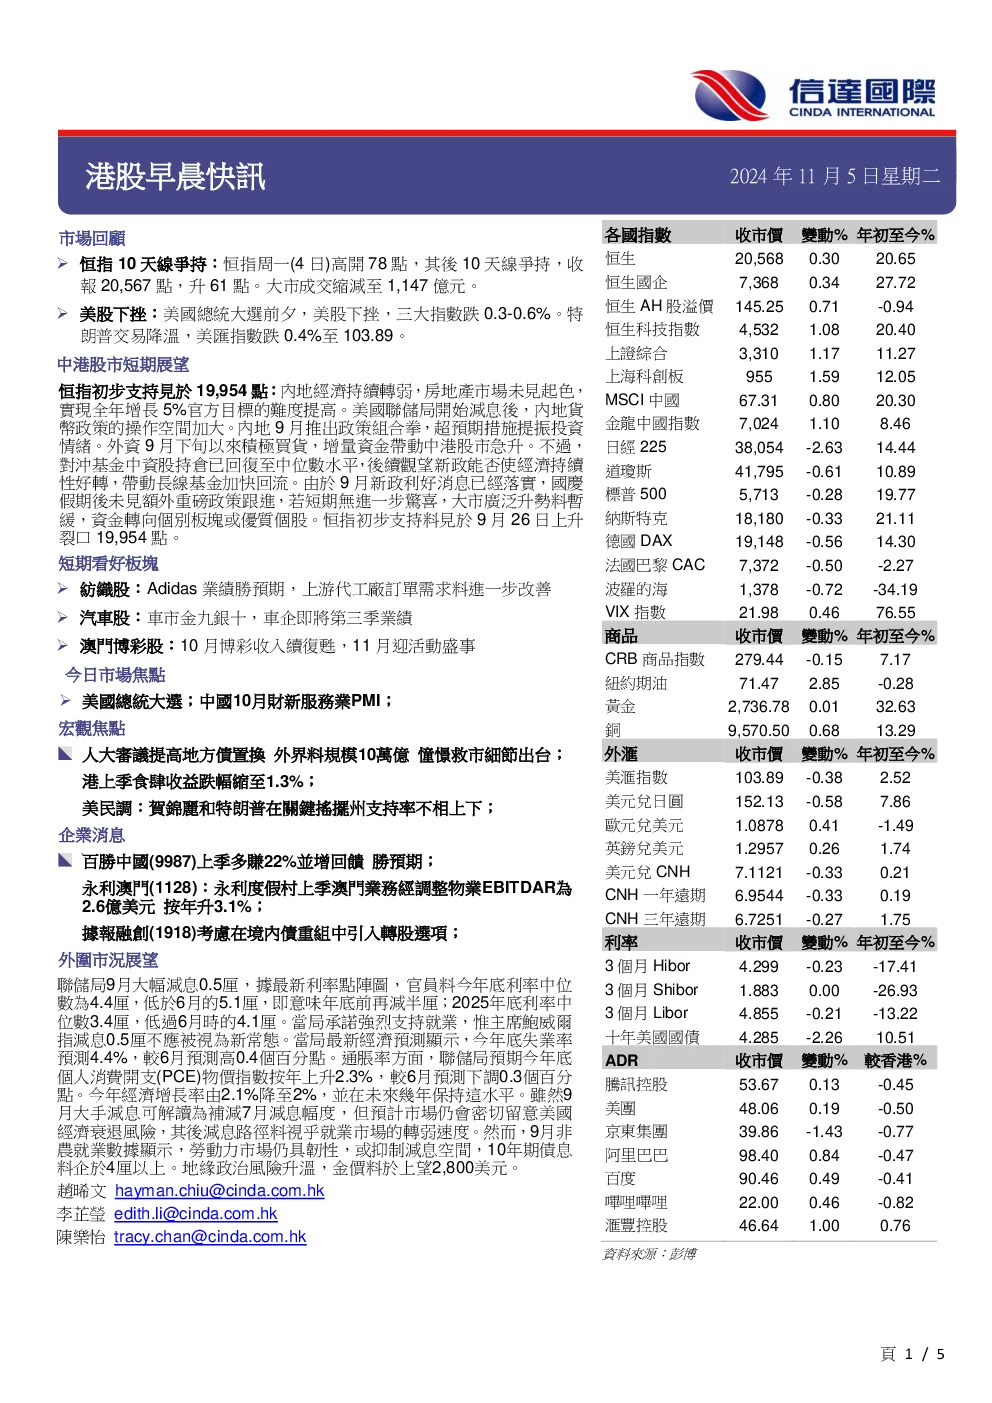
- 恒生指数在10天线附近徘徊,收报20,567点,升61点,成交额1,147亿港元。
- 美股下跌,三大指数跌0.3-0.6%,美汇指数跌0.4%至103.89。
中港股市短期展望
- 恒生指数初步支持位在19,954点。
- 内地经济持续转弱,房地产市场未见起色,实现全年增长5%目标难度提高。
- 美联储开始减息后,内地货币政策操作空间加大,9月政策组合拳提振投资情绪。
- 外资积极买入,增量资金带动中港股市急升,但对冲基金中资股持仓回复中位数水平,后续观望新政能否推动经济持续好转。
- 若短期无进一步惊喜,大市升势料暂缓,资金转向个别板块或优质个股。
短期看好板块
- 纺织股:Adidas业绩胜预期,上游代工厂订单需求料进一步改善。
- 汽车股:车市金九银十,车企即将第三季业绩。
- 澳门博彩股:10月博彩收入续复苏,11月迎活动盛事。
今日市场焦点
- 美国总统大选。
- 中国10月财新服务业PMI。
- 宏观焦点:人大审议提高地方债置换规模料达10万亿,憧憬救市细节出台;港上季食肆收益跌幅缩至1.3%;美民调:贺锦丽和特朗普在关键摇摆州支持率不相上下。
企業消息
- 百胜中国上季多赚22%并增回报胜预期。
- 永利澳门:永利度假村上季澳门业务经调整物業EBITDAR为2.6亿美元按年升3.1%。
- 据报融创考虑在境内债重组中引入转股选项。
- 碧桂园10月合同销售跌31%。
- 正荣地产10月合约销售5.58亿人民币减少42.8%。
- 越秀地产首十月合同销售降24.8%至910亿人民币达标61.9%。
- 中港消费降级拖累大快活纯利势削半。
- 首十月东风汽车新能源整车销量按年增82.3%。
- “吉利银河舰7”周五开启预售。
- 和谐汽车斥1.5亿元购买资产成为BYD香港经销商。
- 栢能介绍形式上市获星开绿灯。
- 紫金认购万国矿业新股持股首次增至逾17%。
- OSL集团收购Coin Best株式會社81%。
- 汇丰据报发行30亿人民币熊猫债事隔9年后重返在岸人民币融资市场。
外围市況展望
- 美联储9月大幅减息0.5厘,预计今年底利率中位数為4.4厘,年底前再减半厘;2025年底利率中位数3.4厘。
- 美联储承诺强烈支持就业,但主席鲍威尔指减息0.5厘不应被视为新常态。
- 美联储最新经济预测显示,今年底失业率预测4.4%,较6月预测高0.4个百分点;通胀率方面,预计今年底个人消费开支(PCE)物价指数按年上升2.3%,较6月预测下调0.3个百分点。
- 今年经济增长率由2.1%降至2%,并在未来几年保持这水平。
- 9月大手减息可解读为补减7月减息幅度,但预计市场仍会密切留意美国经济衰退风险,其后减息路徑视乎就业市场转弱速度。
- 9月非农就业数据显示,劳动力市场仍具韧性,或抑制减息空间,10年期债息料企於4厘以上。
- 地缘政治风险升溫,金價料於上望2,800美元。