核心观点
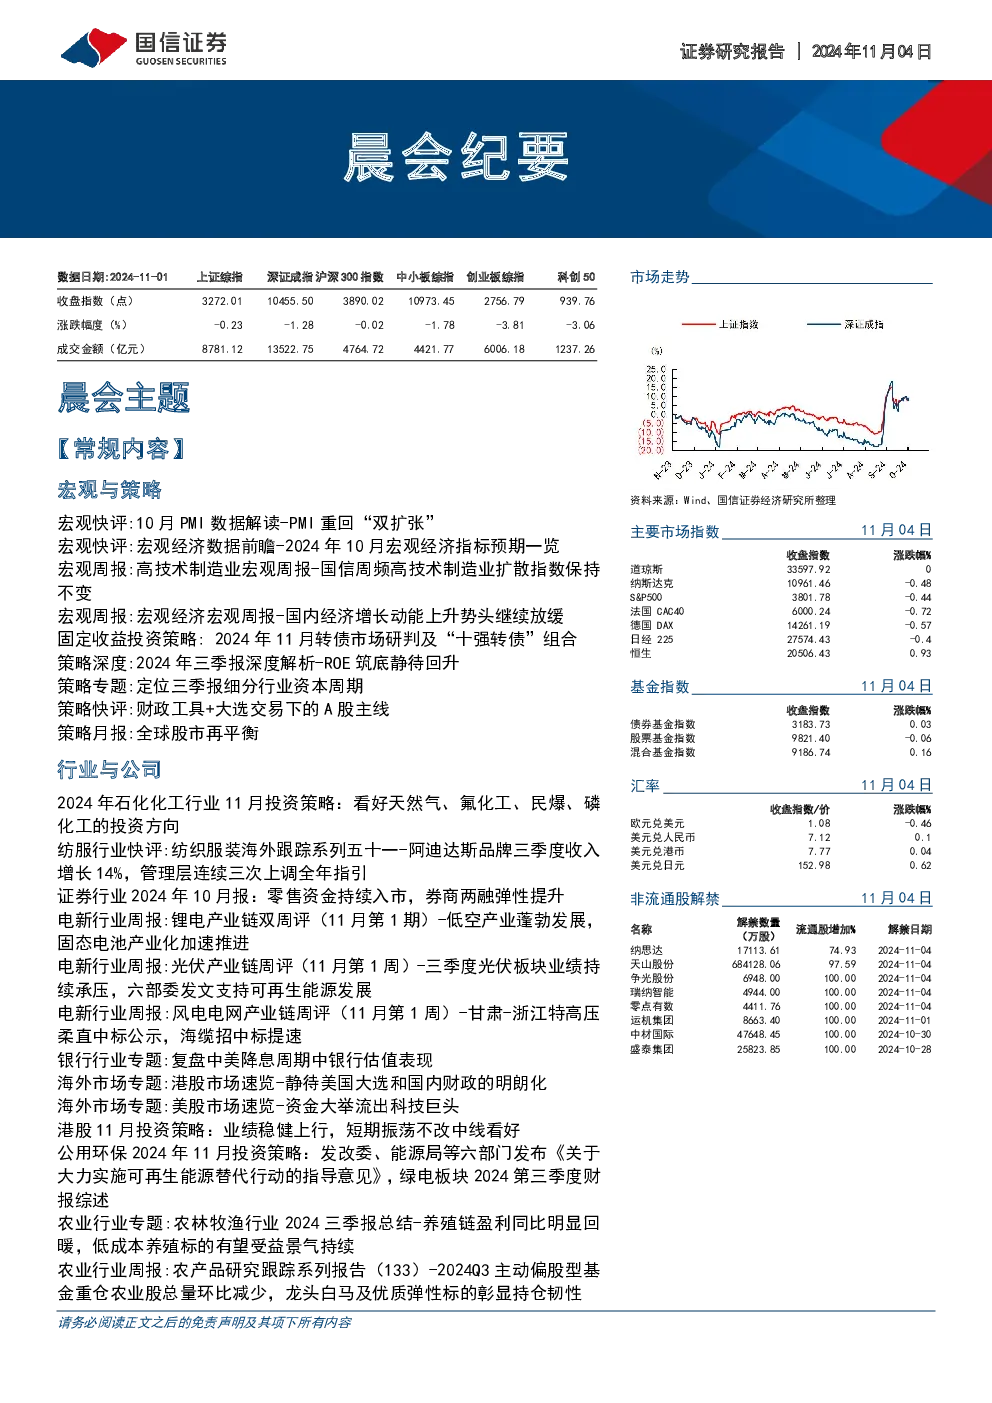
- 宏观经济: 10月PMI数据重回扩张区间,显示社会预期改善,经济回暖势头延续。但经济增长动能上升势头放缓,政策刺激力度仍需加强。
- 行业表现:
- 石化化工: 受供需两端因素影响,部分化工品景气回暖,但中游行业供需矛盾仍突出,利润水平处于历史较低分位。看好天然气、氟化工、民爆、磷化工等细分领域。
- 纺服: 阿迪达斯三季度业绩超预期,管理层连续上调全年指引,看好其核心供应商和零售商。
- 证券: 零售资金持续入市,券商两融弹性提升,行业集中度有望进一步提升。
- 电新: 锂电产业链需求回暖,固态电池产业化加速推进,低空经济发展迅速。
- 银行: 复盘中美降息周期中银行估值表现,看好后续A股和港股的银行股投资机会。
- 公用环保: 发改委等六部门发布《关于大力实施可再生能源替代行动的指导意见》,绿电板块2024第三季度财报综述显示业绩承压,但长期发展空间巨大。
- 农业: 养殖链盈利同比明显回暖,低成本养殖标的有望受益。种植板块整体周期驱动偏弱,粮价或将继续维持底部震荡。
- 公司点评: 研报对多家公司进行了点评,包括广州酒家、锦江酒店、传智教育、中国中免、君亭酒店、宝丰能源、浙数文化、明泰铝业、北方稀土、亚太科技、汉钟精机、豪迈科技、汇川技术、泸州老窖、山西汾酒、古井贡酒、五粮液、立高食品、百润股份、重庆啤酒、洋河股份、今世缘、德邦股份、申通快递、中远海控、中国国航、吉祥航空、中国东航、招商轮船、精锻科技、玲珑轮胎、三花智控、双环传动、德赛西威、华阳集团、松原股份、沪光股份、台华新材、稳健医疗、鲁泰A、华熙生物、中材科技、中国巨石、通富微电、鹏鼎控股、康冠科技、时代电气、亚马逊、交通银行、张家港行、开立医疗、华润三九、药明康德、普洛药业、华电国际、龙源电力、三峡能源、顾家家居、神农集团、牧原股份、唐人神。
关键数据
- PMI数据: 10月制造业PMI为50.1%,非制造业PMI为50.1%,均回升至扩张区间。
- 宏观经济指标预期: 10月CPI环比约为-0.2%,同比小幅回落至0.3%;PPI环比或约为0.5%,同比回升至-2.3%;工业增加值同比约为5.0%;社会消费品零售总额同比小幅上升至3.5%;固定资产投资累计同比小幅上升至3.5%;美元计价的出口同比或反弹至6.5%左右。
- 高技术制造业扩散指数: 国信周频高技术制造业扩散指数A录得0,指数B为51.4,与上周持平。
- 行业景气度: 15个制造业行业中11个位于景气区间,19个非制造业行业中12个位于景气区间。
- 公司业绩: 多家公司发布三季报,业绩表现分化,部分公司盈利能力环比改善,部分公司仍承压。
研究结论
- 市场展望: 11月市场关注焦点为美国大选和国内财政政策,市场风险偏好或将波动。A股市场有望震荡趋稳,配置时点注重宏观信号。港股市场可于20000点附近逐步加仓。
- 投资建议:
- 行业配置: 看好石化化工(天然气、氟化工、民爆、磷化工)、电新(低空经济、固态电池、新能源车产业链)、银行、公用环保、农业等板块。
- 公司配置: 看好申洲国际、滔搏、阿迪达斯核心供应商、新机备货提前的公司、受益于AI创新浪潮的公司、业绩稳健上行且估值合理的公司等。