重点推荐
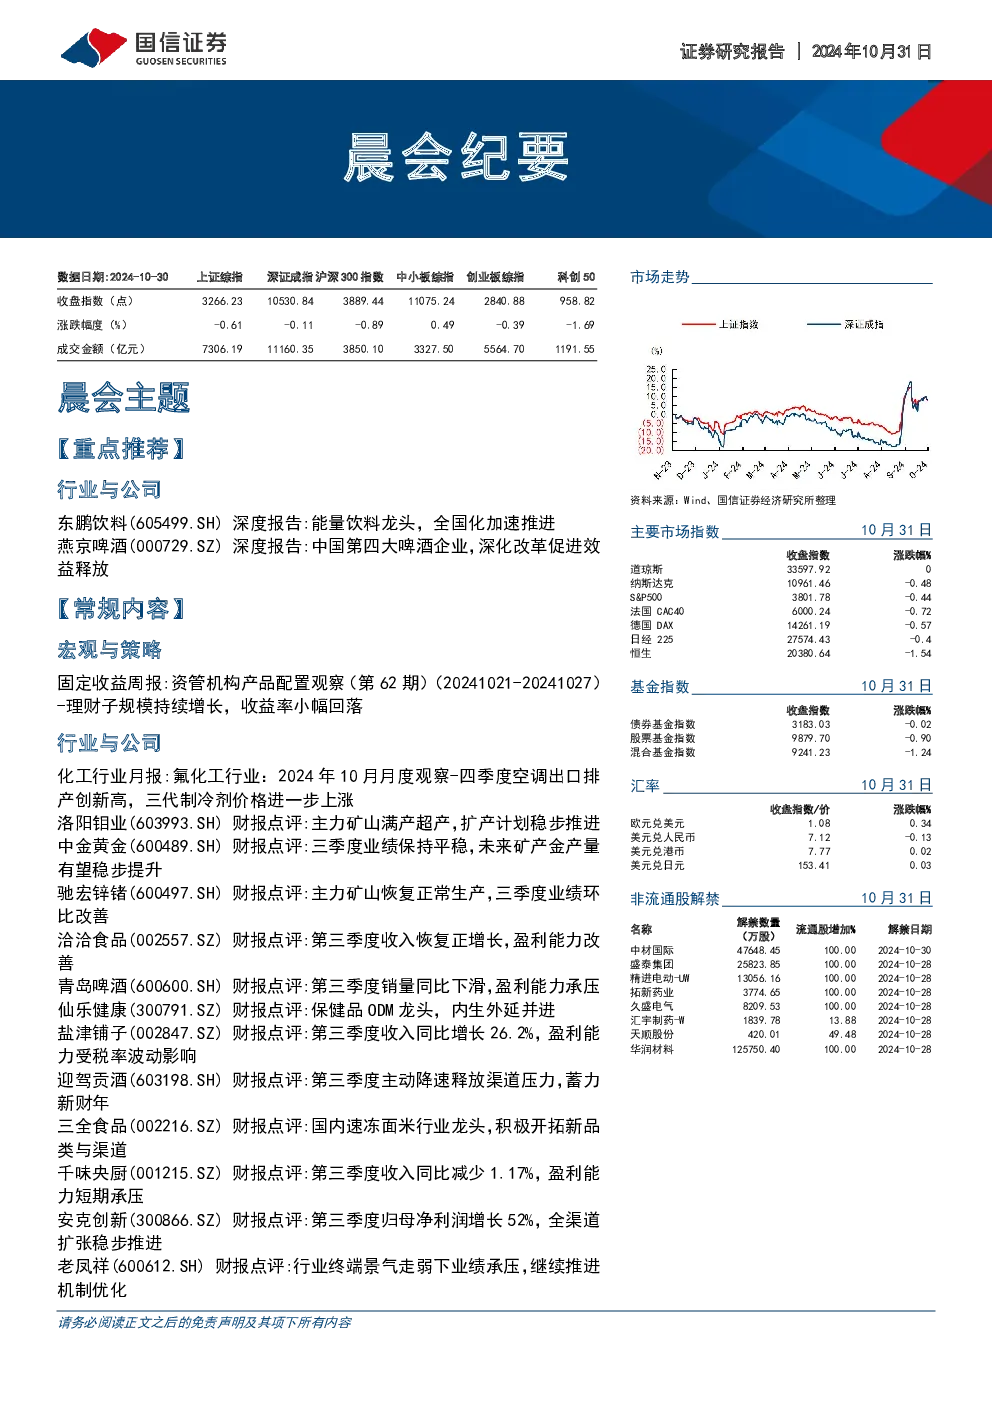
东鹏饮料:公司深耕能量饮料赛道,全国化扩张迅速,2023年销售收入113亿,覆盖全国380万家终端门店。能量饮料需求高景气,公司凭借渠道和机制优势,市场份额有望提升,预计未来达到200亿空间。公司积极布局新品,打造新的增长极,补水啦、大咖等新品增速较快。
燕京啤酒:公司主营啤酒业务,2023年产销量排名中国啤酒行业第四。公司旗下有燕京、漓泉、惠泉、雪鹿四大品牌,在北京、广西、内蒙古市场享有高市场份额。公司加速改革步伐,明确“二次创业,复兴燕京”战略,高端化发展效果逐步释放。公司战略大单品U8持续放量,加速优化产品结构、提升盈利能力。
常规内容
固定收益周报:理财子产品规模持续增长回升,主要源于固收类理财产品驱动。理财产品近七日平均年化收益率为3.60%,较上周下降194BP。
化工行业月报:四季度空调出口排产创新高,三代制冷剂价格进一步上涨。R22/R134a等品种涨幅预期依旧充足。外贸市场方面,R22、R32、R134a“国内-出口”价差明显收敛。
洛阳钼业:2024年前三季度公司实现营收1548亿元(+17.5%),归母净利润82.7亿元(+238.6%)。公司矿产铜量价齐增,主力矿山满产超产,成本下降,规模效应显现。
中金黄金:前三季度实现营收460.45亿元,同比+1.08%;实现归母净利润26.43亿元,同比+27.55%。公司Q3矿产金量价齐增,矿山铜量和价有所调整,经营业绩总体上保持平稳。
驰宏锌锗:2024Q1-Q3归母净利润同比下降10%。公司主力矿山恢复正常生产,三季度业绩环比改善。产销情况:Q3矿山铅产量环比增0.66万吨,矿山锌产量环比增1.27万吨。
洽洽食品:2024年前三季度实现营业总收入47.58亿元,同比+6.24%;实现归母净利润6.26亿元,同比+23.79%。第三季度收入恢复正增长,中秋档坚果礼盒销售有所拖累。
青岛啤酒:2024年前三季度实现营业总收入289.59亿元,同比-6.52%;实现归母净利润49.90亿元,同比+1.67%。第三季度销量同比仍下滑,主因啤酒消费市场需求低迷。
仙乐健康:2024年第三度收入同比增长10.4%。中国区第三季度需求边际承压,美洲区延续高增,软糖和硬胶囊剂型收入增速亮眼。
盐津铺子:2024年前三季度实现营业总收入38.61亿元,同比+28.49%;实现归母净利润4.93亿元,同比+24.55%。第三季度收入同比增长26.2%,魔芋、鹌鹑蛋品类收入贡献突出。
迎驾贡酒:2024年第三季度公司收入同比+2.32%,净利润同比+2.86%。淡季需求承压,收入增速下降较多,利润率较为稳健。
三全食品:2024年前三季度实现营业总收入51.25亿元,同比减少5.35%;实现归母净利润3.94亿元,同比减少28.61%。C端销售承压,B端稳健拓展。
千味央厨:2024第三季度收入同比减少1.17%。大B基本盘保持韧性,小B努力拓渠推新。压力环境依旧保持新品投入,盈利能力短期承压。
安克创新:2024年前三季度营收164.49亿元,同比+39.56%,归母净利润14.72亿元,同比+21.29%。整体三季度业绩在行业景气及公司推进品类拓展和渠道优化下表现较好。
老凤祥:2024年前三季度实现营收525.82亿元,同比下降15.28%,归母净利润17.76亿元,同比下降9.6%。公司整体收入在三季度行业整体需求不振背景下有所下滑,低毛利的黄金交易业务占比提升进一步影响了利润表现。
上海家化:受内部主动战略调整及外部竞争加剧影响,公司业绩承压。前三季度公司实现营收44.76亿,同比-12.07%,归母净利润1.63亿,同比-58.72%。
水羊股份:三季度在公司主动调整下业绩承压。前三季度实现营业收入30.45亿,同比-9.84%;实现归母净利润0.94亿,同比-47.6%。公司收购美国高奢美妆ReVive并取得PA完整所有权,完善公司高奢品牌矩阵。
家家悦:前三季度收入增长1.78%,利润表现承压。公司超市业态增长良好,门店稳步推进。
首旅酒店:前三季度净利润同比微增,新开店质量持续提升。新开店结构质量持续提升,中高端房量占比增至41.4%。
科锐国际:2024年前三季度,公司实现收入85.16亿元/+18.77%;归母净利润1.35亿元/-10.96%。国内业务恢复环比继续提速,期待海外经营回暖。
三特索道:三季度业绩增长稳健,降本增效逐步验证。三季度梵净山项目营收同比增长18%,华山去年恢复相对不足,今年地方政府积极加大周边城市引流,三季度营收增长12%。
南方航空:三季度业绩表现承压,静待盈利修复。国内需求修复,客座率同比提升明显,但收益水平承压显著。
顺丰控股:三季度业绩实现较快增长。收入增速环比提升,时效快递增长稳健,国际业务增长加速。
盛泰集团:第三季度收入下滑28%,盈利水平改善。公司是纺纱、织造、染整、制衣一体化纺织集团。
稳健医疗:第三季度收入同比增长17%,毛利率持平。公司严控费率,销售费用率和管理费用率分别同比-2.3/-0.3个百分点。
中信证券:三季度业绩向好,凸显龙头优势。公司基本每股收益为1.090,同比增长0.93%;加权平均ROE6.30%,同比增加0.11个百分点。
招商证券:开户导流显弹性,受益市场回暖。公司业绩上涨主要因政策提振市场信心,股票市场呈反弹态势,交投活跃度提升影响,自营业务成为业绩增长的关键因素。
海螺水泥:盈利修复可期,看好龙头优势持续领先。水泥量价承压,收入利润同比下滑,但Q3利润降幅大幅收窄。
华新水泥:国内水泥仍有拖累,关注复价带来的盈利改善。收入同比逆势增长,国内水泥价格下滑拖累盈利,业绩延续下滑趋势。