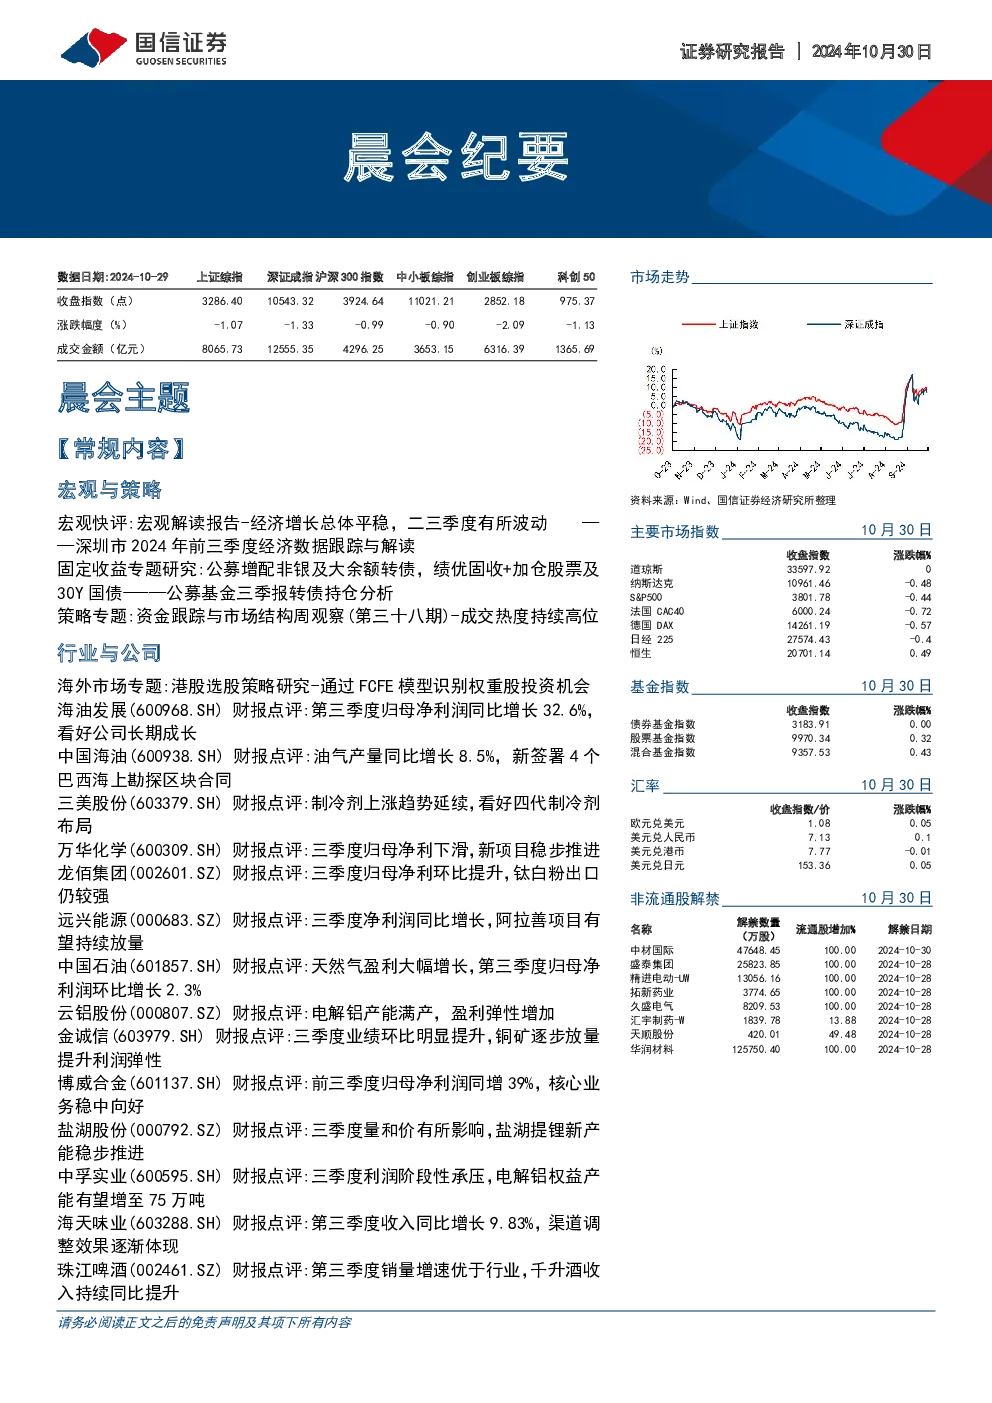
宏观方面,深圳市2024年前三季度经济总体平稳,但二三季度有所波动。工业生产、固定资产投资、消费增长均保持稳定增长,但增速有所放缓。金融机构存贷款余额稳步提升,居民消费价格增速下降。
固定收益方面,公募基金三季度增配非银及大余额转债,绩优固收+加仓股票及30Y国债。转债市场估值偏低,资金转债仓位迅速回补,泛固收+基金转债资产占比也有所提升。转债新券发行明显回暖,市场容量大幅提升。随着权益回暖,转债股性回归,赚钱效应逐步建立,市场有望迎来更多观望资金的流入。
策略方面,市场成交量略有下降,成交热度持续高位,行业层面成交额集中度保持上升趋势,个股层面成交额集中度转为下降趋势。赚钱效应下降,行业换手率增加,机构调研强度增加,股市资金净流出,资金流出风险增加。
行业与公司方面,重点分析了海油发展、中国海油、三美股份、万华化学、龙佰集团、远兴能源、中国石油、云铝股份、金诚信、博威合金、盐湖股份、中孚实业、海天味业、珠江啤酒、中炬高新、甘源食品、口子窖、安井食品、舍得酒业、天味食品、福瑞达、学大教育、同庆楼、长白山、北京人力、捷捷微电、海康威视、拓普集团、宇通客车、科博达、华利集团、伟星股份、晋控煤业、三星医疗、东方电缆、禾望电气、珠海冠宇、天娱数科、招商银行、中国财险、天康生物、丰乐种业、益客食品等公司的财报情况,并给出了相应的投资建议。海外市场方面,通过FCFE模型识别港股权重股投资机会,认为零售、整车厂、电信运营商、互联网等行业具备较高投资价值。
金融工程方面,沪深两市集体回调,北证50保持强势。