市场回顾
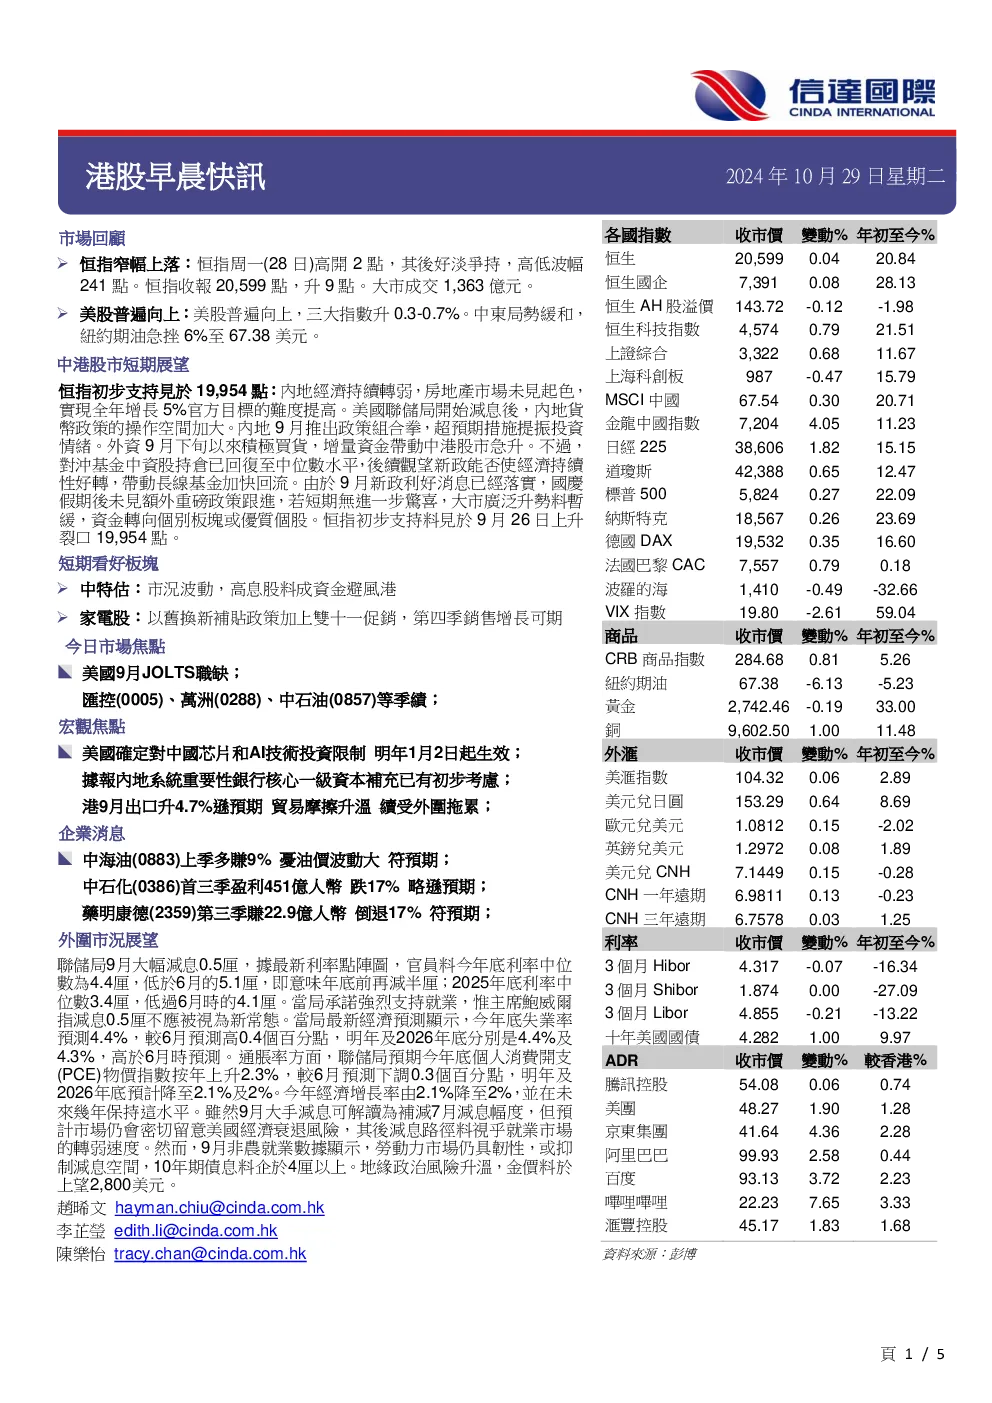
- 恒指窄幅波动:周一高开2点,随后震荡,收报20,599点,升9点,成交1,363亿港元。
- 美股普遍上涨:三大指数升0.3-0.7%,中东局势缓和,纽 York期油急挫6%至67.38美元。
中港股市短期展望
- 恒指初步支持位19,954点:内地经济持续转弱,房地产市场未见起色,全年增长5%目标难度提高。美联储开始减息后,内地货币政策操作空间加大。9月政策组合拳提振投资情绪,外资金九月以来积极买入,增量资金带动中港股市急升。但对冲基金中资股持仓已回复至中位数水平,后续观望新政能否使经济持续性好转,带动长线基金加快回流。9月新政利好消息已落实,国庆假期后未见额外重磅政策跟进,若短期无进一步惊喜,大市广泛升势料暂缓,资金转向个别板块或优质个股。
短期看好板块
- 家电股:以旧换新补贴政策加上双十一促销,第四季销售增长可期。
今日市场焦点
- 美国九月JOLTS职缺;汇控(0005)、万洲(0288)、中石油(0857)等季绩;宏观数据关注美国对中国芯片和AI技术投资限制、内地系统重要性银行核心一级资本补充、香港九月出口、美国财长下调四季度联邦借款预估、美国对中国芯片和AI技术投资限制;企业消息关注中海油(0883)、中石化(0386)、药明康德(2359)、北汽(1958)、远洋(3377)等;外围市况展望美联储减息路径和就业市场前景。
宏观焦点
- 内地被动偏股基金持有A股规模首次超过主动基金:被动偏股基金持有A股规模约3.16万亿元人民币,超越主动偏股基金。
- 国务院发布13项措施鼓励生育:包括购房支持、生育补贴、个税抵扣、产假落实、儿童医疗服务等。
- 内地政府机关增配新能源车:城区业务用车原则上应配新能源车。
- 工信部召开制造业座谈会促高质量发展:强调重点行业平稳运行和高质量发展。
- 据报内地系统重要性银行核心一级资本补充已有初步考虑:坚持市场化法治化原则,实现市场化资本补充的长效机制。
- 据报内地中小银行长期限存款挂牌利率全面跌穿“2字头”:跟进大行降息潮,存款利率降幅高达100个基点。
- 港九月份出口升4.7%逊预期:贸易摩擦升温持续受外围拖累,输美出口回落,输往亚洲市场出口下跌。
- 市场机构:第三季度内地智能手机销量按年增2.3%,vivo、华为、小米排前三名;iPhone 16系列超70%销量来自Pro和Pro Max型号。
- 美国财长下调四季度联邦借款预估:主要因九月现金储备比预期更多。
- 美国确定对中国芯片和AI技术投资限制明年1月2日起生效:禁止美国个人和公司投资中国先进技术,包括半导体、量子计算和人工智能。
企业消息
- SPDR金ETF(2840)增美元及人民币柜台:便利亚洲区投资者和内地投资者。
- 中海油(0883)上季多赚9%:盈利按年升9%至369.3亿元,油气销售收入按年只减少0.4%。
- 中石油大连厂传明年中关闭:关闭日产量41万桶,占全国炼油厂总产量的3%。
- 中石化(0386)首三季盈利451亿元:按年跌17%,主要原因是成品油价格下跌。
- 中国铁建(1186)首三季新签合约1.47万亿元人民币:按年跌17.5%,房地产开发项目签约额按年跌20%。
- 南航(1055)第三季盈利32亿:按年大跌24%。
- 友邦(1299)中国准设安徽山东分公司:未来数月将进一步拓展区域业务。
- TVB料全年录正数EBITDA:广告收入升双位数,OTT串流业务MAU约200万。
- 药明康德(2359)第三季赚22.9亿元:按年跌17%。
- 北汽(1958)首三季少赚23%至31亿元。
- 远洋(3377)拟发强制可转债及新债务等重组债务工具:未偿还逾56亿美元。