核心观点与关键数据
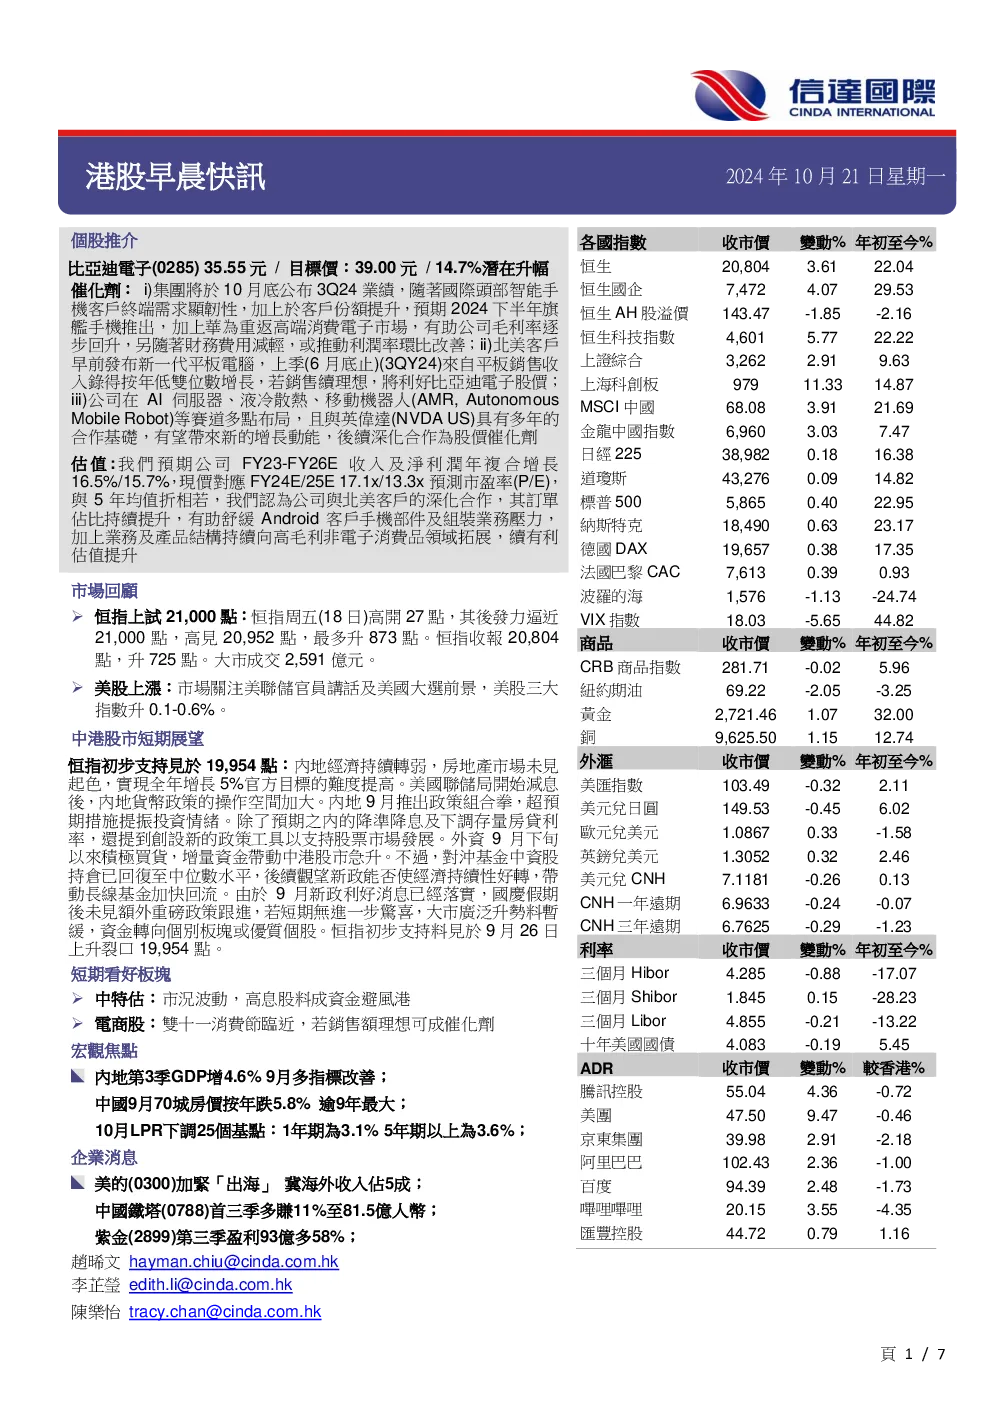
- 比亚迪电子 (0285):目标价39.00元,潜在升幅14.7%。公司基本面受海外储能业务压力及Jabil带来的无形资产摊销和利息财务费用增加影响,但预计2024下半年旗艦手机推出及华为重返高端消费电子市场将有助于毛利率回升,财务费用减轻或推利润率环比改善。北美客户平板电脑销售若持续理想,将利好股价。公司在AI服务器、液冷散热、移动机器人等赛道多点布局,与英伟达合作有望带来新的增长动能。
- 估值:预计FY23-FY26E收入及净利润年复合增长16.5%/15.7%,现价对应FY24E/25E 17.1x/13.3x预测市盈率,与5年均值折相若。公司深化与北美客户合作,订单占比提升,有助于缓解Android客户手机部件及组装业务压力,业务及产品结构持续向高毛利非电子消费品领域拓展,有利估值提升。
- 技术走势:股价于保历加通道底部现支持回升,近日于100天及250天线争持,同时仍处9月至今短期升轨上,有利股价完成整固后再上试高位。
市场回顾与短期展望
- 恒指:上试21,000点,收报20,804点,升725点。大市成交2,591亿港元。
- 美股:三大指數升0.1-0.6%。
- 中港股市短期展望:恒指初步支持见於19,954点。内地经济持续转弱,房地产市场未见起色,实现全年增长5%官方目标的难度提高。美国联储局开始减息后,内地货币政策操作空间加大。内地9月推出政策组合拳,提振投资情緒。外資積極買貨,增量資金帶動中港股市急升。但對沖基金中資股持倉已回復至中位數水平,後續觀望新政能否使經濟持續性好轉,帶動長線基金加快回流。若短期無進一步驚喜,大市廣泛升勢料暫緩,資金轉向個別板塊或優質個股。
短期看好板块
- 中特估:市況波動,高息股料成資金避風港。
- 電商股:雙十一消費節臨近,若銷售額理想可成催化劑。
宏观焦点
- 内地第3季GDP增4.6%:9月多指標改善。
- 中國9月70城房價按年跌5.8%:逾9年最大跌幅。
- 10月LPR下調25個基點:1年期為3.1%,5年期以上為3.6%。
- 人民銀行啟動SFISF操作:資金只能投資本市場。
- A股回購增持再貸款:23間企業共批110億。
- 中證監:共同推進資本市場進一步全面深化改革。
- 國家金監局:支持內銀和保險公司發人民幣計價債券和股票加強香港離岸人民幣中心地位。
- 第二隻港股ETF將准沙特上市:追蹤恒指伊斯蘭教法準則選股。
企業消息
- 莎莎(0178):預警中期盈利跌最多69%,北上旅遊拖累。
- 美的(0300):加緊「出海」冀海外收入佔5成。
- 奈雪的茶(2150):第三季直營門店淨減66間。
- 中國鐵塔(0788):首三季多賺11%至81.5億人民幣。
- 丘鈦科技(1478):撤回昆山丘鈦深交所上市申請。
- 阿里媽媽AI營銷助客增生意66%。
- 中國平安(2318):附屬平安銀行第三季賺138.5億人民幣倒退2.8%。
- 抖音電商全年商品成交額升46%。
- 紫金(2899):第三季盈利93億多58%。
- 中國建築興業(0830):第三季多賺28%。