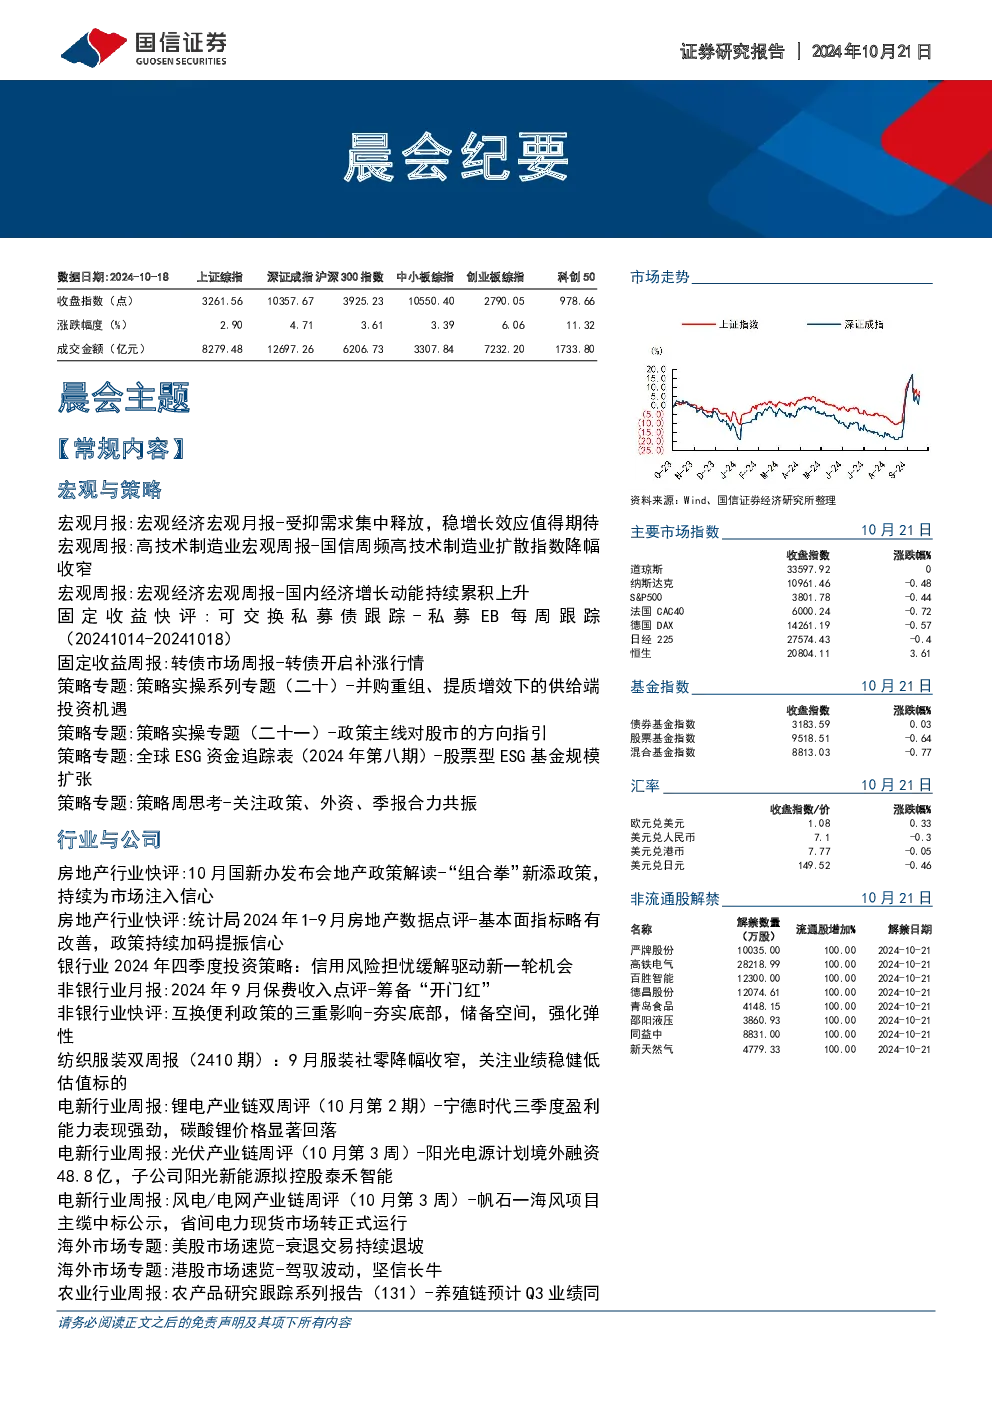
宏观与策略
- 宏观经济月报:9月国内经济增速明显反弹,主要受工业增加值和基建投资拉动。需求方面,消费和投资同比均出现明显上行,但出口同比有所回落。预计9月国内实际GDP同比约为5.3%,较8月明显反弹。
- 高技术制造业周报:国信周频高技术制造业扩散指数降幅收窄。动态随机存储器价格下跌,半导体产业景气度下行;丙烯腈、六氟磷酸锂、航空航天、新能源、医药、计算机行业景气度不变。
- 宏观经济周报:国内经济增长动能持续累积上升。国信宏观扩散指数持续明显上行,10月上旬国内流通领域生产资料价格大幅上涨,显示增量政策开始显效。
- 固定收益快评:可交换私募债每周跟踪,本周新增项目信息包括中国平煤神马控股集团有限公司2024年面向专业投资者非公开发行可交换公司债券项目。
- 固定收益周报:转债市场开启补涨行情。上周权益市场震荡回升,转债个券多数上涨,中证转债指数全周+2.90%。建议关注价格120元以下、转股溢价率50%以内个券。
- 策略专题:
- 并购重组、提质增效下的供给端投资机遇:推荐关注小规模持续并购的投资机遇,产业并购,以及具有长期增长潜力的行业。
- 政策主线对股市的方向指引:短线科技主题并重,中长期有望向大盘和泛红利属性演绎。
- 全球ESG资金追踪表:股票型ESG基金规模扩张,行业配置方面,周期消费、金融和信息技术行业配置比例前三。
- 策略周思考:关注政策、外资、季报合力共振,赔率转向胜率,确定性为王。
行业与公司
- 房地产行业:10月国新办发布会地产政策解读,“组合拳”新添政策,持续为市场注入信心。1-9月房地产数据基本面指标略有改善,政策持续加码提振信心。
- 银行业:信用风险担忧缓解驱动新一轮机会。近期国务院新闻办公室举行的多场新闻发布会表明我国稳增长政策正在积极发力,信用风险担忧缓解。
- 非银行业:2024年9月保费收入点评-筹备“开门红”,分红及万能型产品切换,带动上市险企保费同比提升5.8%。
- 纺织服装:9月服装社零降幅收窄,关注业绩稳健低估值标的。品牌服饰方面,9月国内零售整体改善,服装社零同比下降0.4%,环比8月降幅收窄。
- 电新行业:
- 锂电产业链:宁德时代三季度盈利能力表现强劲,碳酸锂价格显著回落。建议关注盈利能力相对稳定的头部动力储能电池企业,以及需求逐步回暖的消费电池企业。
- 光伏产业链:阳光电源计划境外融资48.8亿,子公司阳光新能源拟控股泰禾智能。建议关注福莱特、信义光能、聚和材料等。
- 风电/电网产业链:帆石一海风项目主缆中标公示,省间电力现货市场转正式运行。建议关注导管架产能占比较高、远期出口空间较大的塔筒/管桩龙头,以及预期修复、出口空间逐步打开的海缆龙头企业。
- 海外市场:
- 美股市场:衰退交易持续退坡,大盘有望维持缓慢上行趋势。建议继续持有标普500,推荐大盘成长+中小盘(纳斯达克100+罗素2000)。
- 港股市场:驾驭波动,坚信长牛。建议重点着眼于在波段的左侧分散收集低成本筹码,避免在右侧追随波动。
- 农业行业:养殖链预计Q3业绩同比改善,看好低估值养殖板块修复。看好猪价2024-2025年景气持续,白鸡、黄鸡供给维持底部,需求逐步改善。
- 商贸零售行业:2024年9月社零数据点评-九月社零同比增长3.2%,政策刺激效应有望逐步显现。美容护理、跨境电商、黄金珠宝、线下零售等行业表现分化。
- 公用环保行业:电投产融、远达环保公布重组方案,中办、国办印发《关于解决拖欠企业应收账款问题的意见》。推荐“核电与新能源”双轮驱动中国核电和全国核电龙头中国广核;电力体制改革“源网荷储”相关标的广西能源、三峡水利、南网能源、芯能科技。
- 电子行业:基本面上行趋势中乐观看待半导体行情持续性。建议乐观看待半导体行情持续性,继续推荐半导体细分龙头及华为、苹果产业链标签股。
- 公司快评:
- 广汇能源:马朗煤矿获采矿许可证,三季度煤炭销量同比提升95%。
- 春风动力:三季度净利率同比提升,出海、高端化引领新成长。
- 福耀玻璃:规模效应持续体现,三季度毛利率环比提升。
- 平安银行:持续优化贷款业务结构,净利润保持增长。
- 百亚股份:三季度营收同比增长51%,产品升级及渠道扩张稳步推进。
- 紫金矿业:量价齐增持续兑现高利润弹性,新项目建设有序推进。