市场回顾
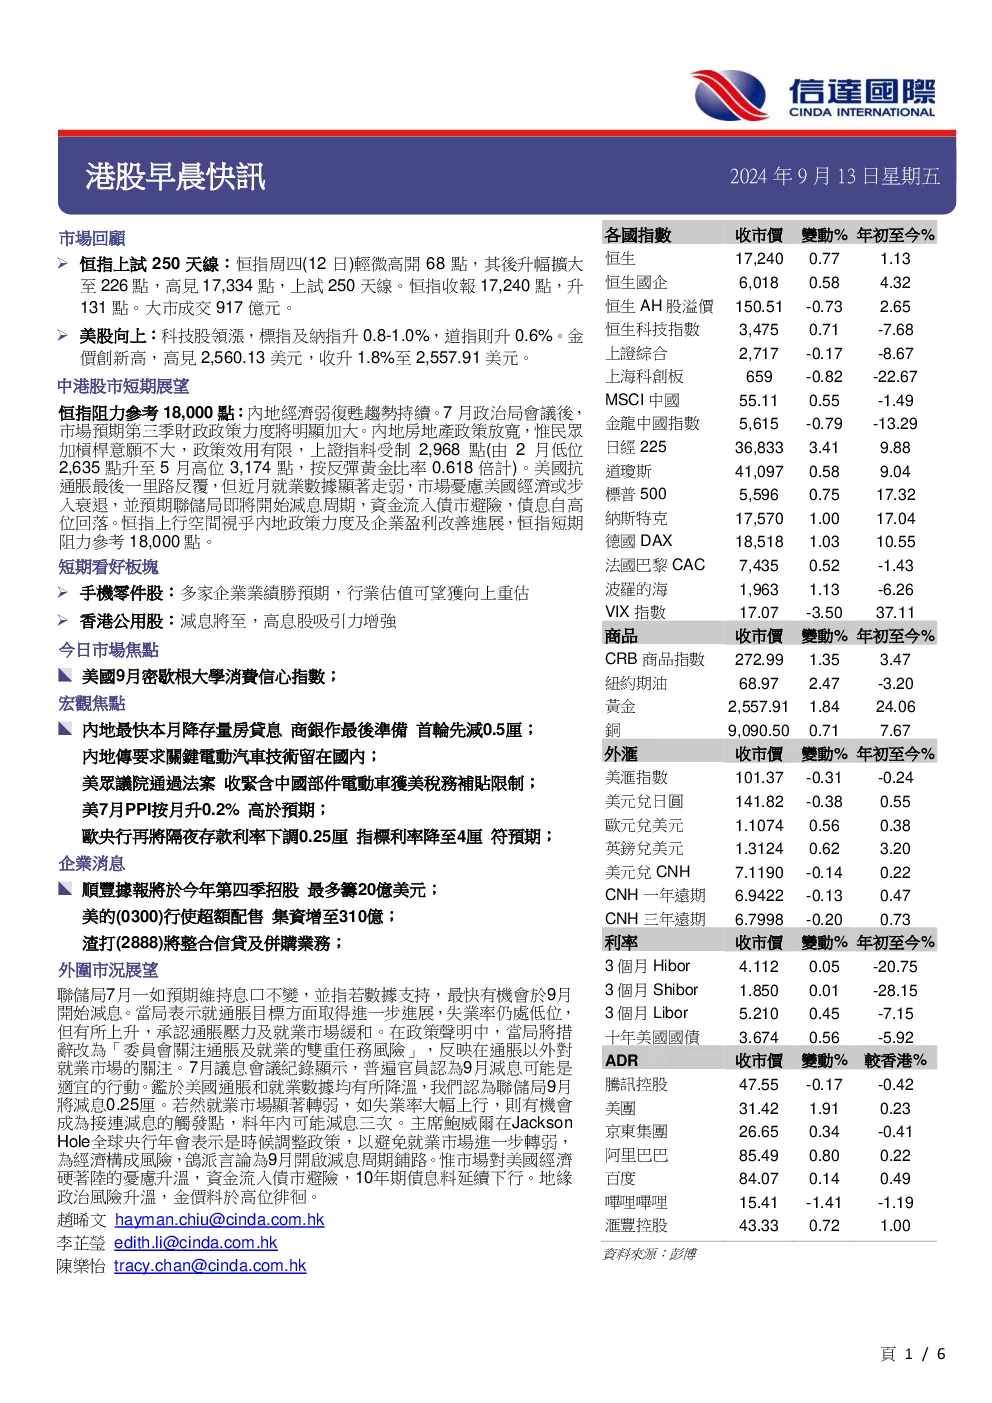
- 恒指上试250天线:恒指周四轻微高开68点,升幅扩大至226点,高见17,334点,上试250天线。收报17,240点,升131点,大市成交917亿港元。
- 美股向上:科技股领涨,标指及纳指升0.8-1.0%,道指升0.6%。金价创新高,收升1.8%至2,557.91美元。
中港股市短期展望
- 恒指阻力参考18,000点:内地经济弱复苏趋势持续,市场预期第三季财政政策力度将加大。内地房地产政策放宽,但民众加杠杆意愿不大,政策效用有限,上证指料受制2,968点。美国抗通胀最後一里路反覆,市场忧虑美国经济或步入衰退,并预期联储局即將开始减息周期,资金流入债市避险,债息自高位回落。恒指上行空间视乎内地政策力度及企业盈利改善進展,短期阻力参考18,000点。
- 短期看好板块:手机零件股(多家企业业绩胜预期,行业估值可望获向上重估)、香港公用股(减息将至,高息股吸引力增強)。
今日市场焦点
- 美国密歇根大学消费信心指数。
- 宏观焦点:内地最快本月降存量房贷息、要求关键电动汽车技术留在国内、中证监主席吴清表示进一步全面深化资本市场改革、IEA:中国经济降温全球石油需求增长创疫情以来最慢、欧央行再降隔夜存款利率、拉加德:欧元区增长风险倾向下行、欧央行据报尚未排除10月减息可能性、美7月PPI按月升0.2%、美上周首次申领失业救济人数23万人、美众议院通过法案收紧含中国部件电动车获美国税务补贴限制、美8月预算赤字3,800亿美元超预期、英伦银行放宽对银行资本要求收紧的建议、日央行审议委员:利率至少要上调至1%。
- 企業消息:顺丰将於今年第四季招股最多筹20亿美元、美的行使超额配售集资增至310亿、渣打将整合信贷及并购业务。
外围市況展望
- 联储局7月一如预期维持息口不变,并指若数据支持,最快有機會於9月開始减息。当局表示就通脹目標方面取得進一步進展,失業率仍处低位,但有所上升,承認通脹壓力及就業市場緩和。在政策聲明中,当局将措辭改為「委員會關注通脹及就業的雙重任務風險」,反映在通脹以外對就業市場的關注。7月議息會議紀錄顯示,普遍官員認為9月减息可能是適宜的行動。鑑於美國通脹和就業數據均有所降溫,我们認為聯儲局9月將减息0.25厘。若然就業市場顯著轉弱,如失業率大幅上行,則有機會成為接連减息的觸發點,料年內可能减息三次。主席鲍威尔在JacksonHole全球央行年會表示是時候調整政策,以避免就業市場進一步转弱,為經濟構成風險,鴿派言論為9月開啟减息周期鋪路。惟市場對美國經濟硬著陸的憂慮升溫,資金流入債市避險,10年期債息料延續下行。地緣政治風險升溫,金價料於高位徘徊。