猜你想问
舜宇光学最新研报核心内容是什么?
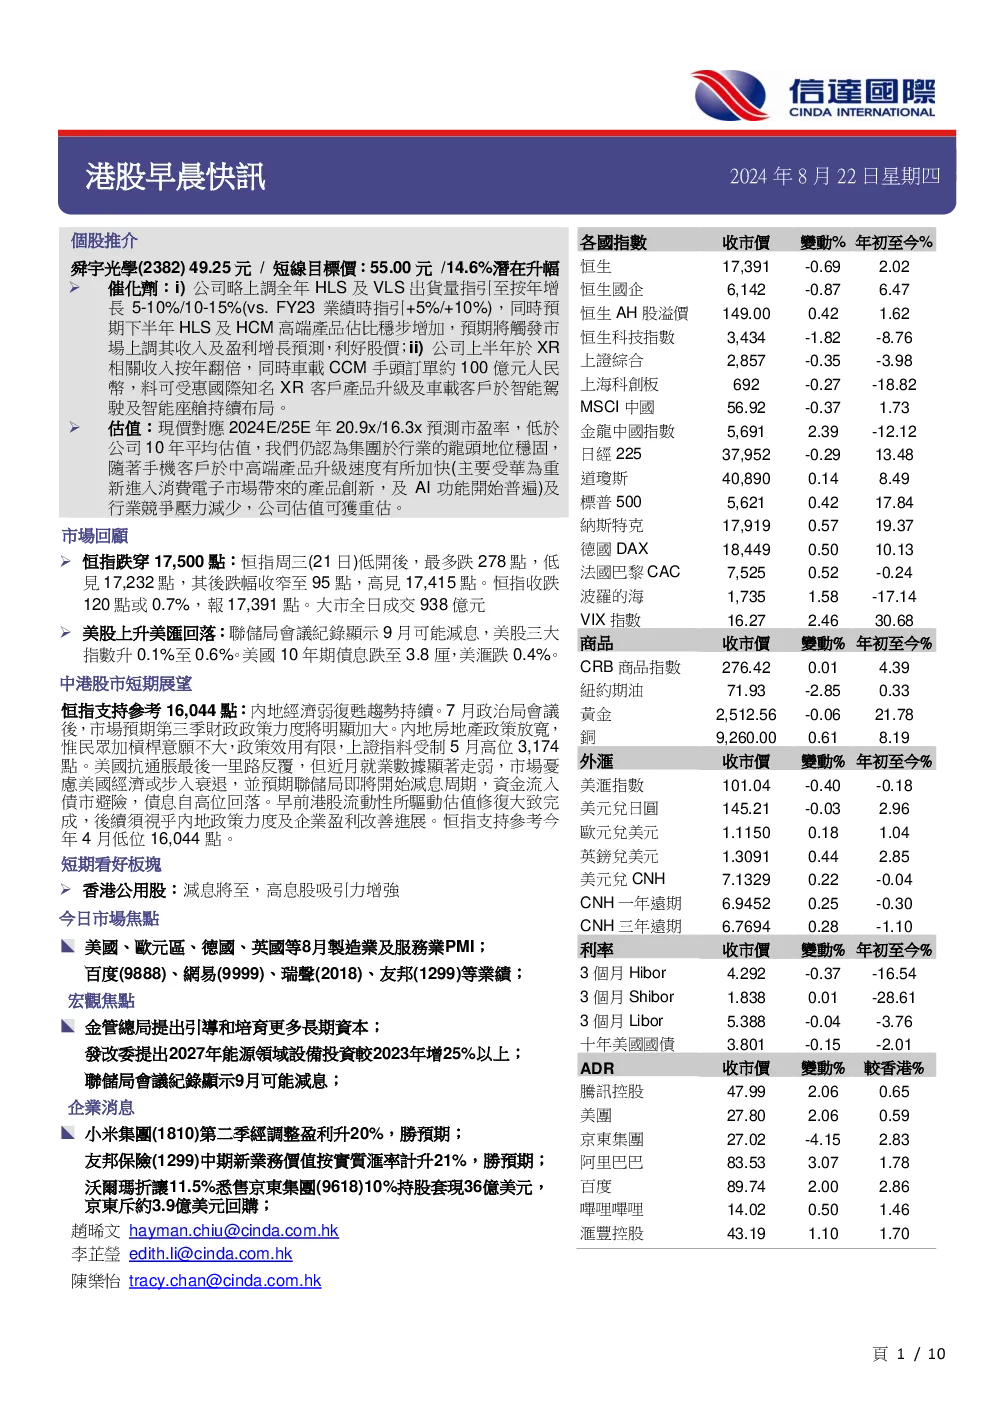
舜宇光学最新研报推荐买入,主要基于公司Q1净利润超预期、智能手机市场复苏及产品结构优化带动业绩回升。报告指出公司上调全年出货量指引,XR及车载业务增长强劲,预计未来三年收入及盈利年复合增长分别为12.3%/28.5%,当前估值具吸引力,维持行业龙头地位判断。
当前智能手机行业发展趋势如何?
当前智能手机行业呈现温和复苏态势,中高端产品升级加速。舜宇光学受益于此,通过产品结构优化提升单价与毛利率。报告显示智能手机出货量低单位数增长,但高端产品占比提升将推动整体市场表现,行业竞争压力有所缓解。
研报重点分析了舜宇光学的哪些方面?
研报重点分析了舜宇光学的基本面改善、催化剂及估值情况。Q1业绩超预期,收入及净利润分别高12.4%/14.3%。公司上调HLS及VLS出货量指引,XR及车载业务订单饱满,预计未来三年增长可期。估值方面,现价对应2024E/25E年20.9x/16.3x市盈率,略低于10年平均值。
市场对舜宇光学的现状有何判断?
市场对舜宇光学现状判断积极,公司基本面稳健,催化剂充足。智能手机复苏及产品结构优化推动业绩增长,XR及车载业务增长潜力大。报告指出公司估值具吸引力,维持行业龙头地位,随着中高端产品需求提升及竞争环境改善,公司估值有望重估。
舜宇光学研报是否存在风险提示?
舜宇光学研报提示需关注行业竞争加剧风险,尽管当前竞争压力有所缓解,但智能手机及光学行业仍面临激烈竞争。此外,XR及车载业务依赖大客户订单,若客户产品升级或需求变化可能影响业绩。同时,原材料价格波动及汇率变动也可能对盈利能力产生影响。