猜你想问
特步國際(1368)上半年业绩表现如何?
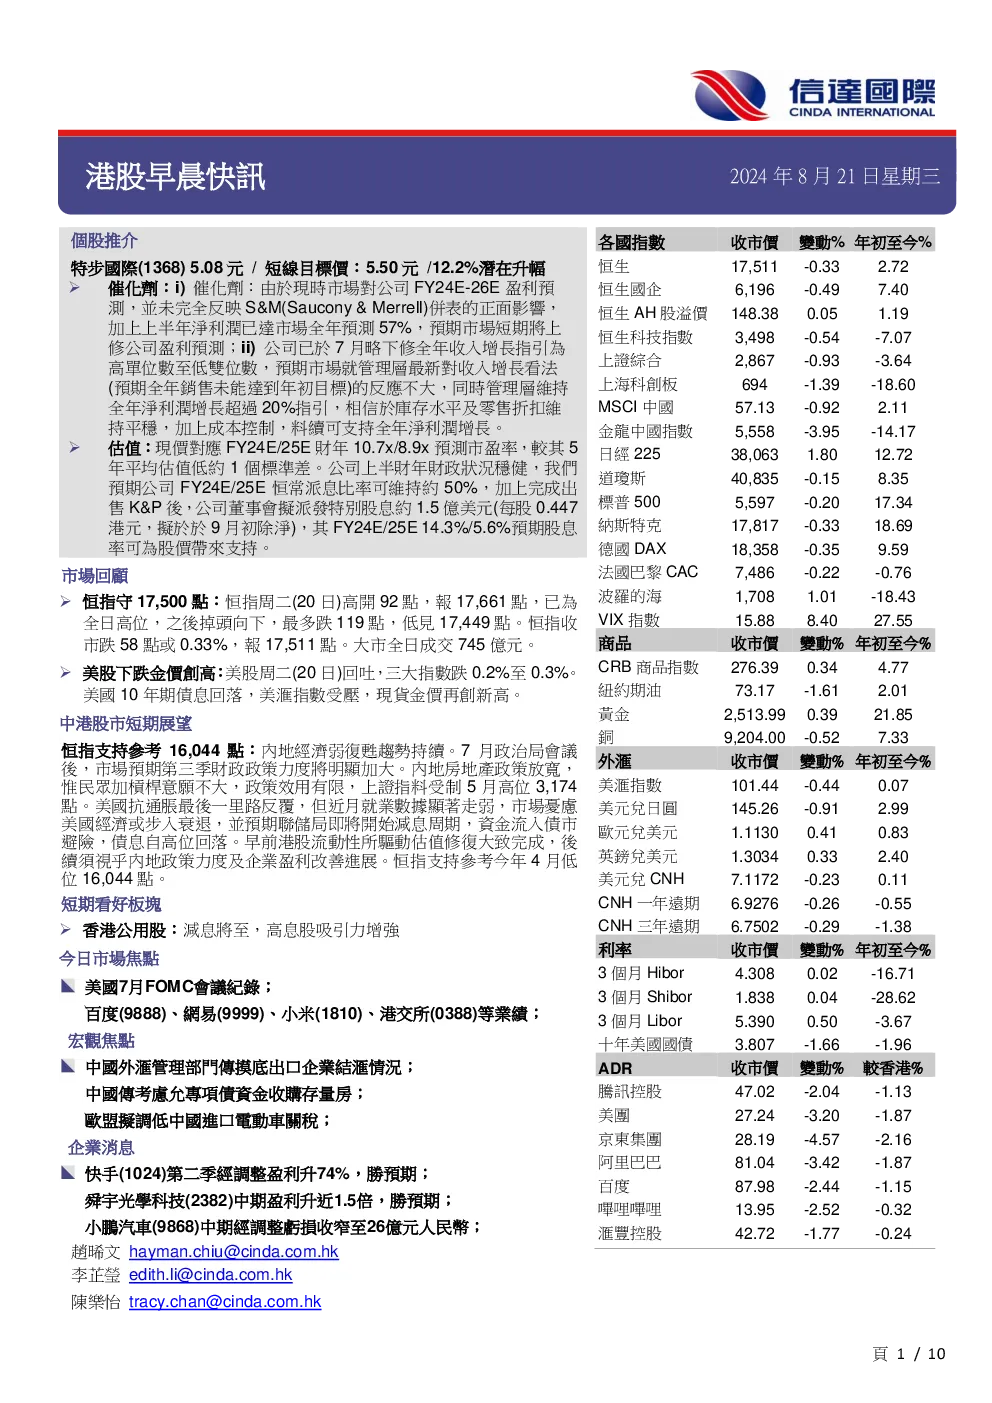
特步國際(1368)上半年收入及净利润分别按年增长10.4%和13.0%,超出市场预期。公司成功完成收购S&M(Saucony & Merrell)的50%股权,并表后毛利率提升至46.0%。尽管管理层下调全年收入增长指引,但维持净利润增长超20%的预期,预计库存水平和零售折扣将保持稳定,成本控制将继续支持净利润增长。
运动鞋服行业发展趋势如何?
运动鞋服行业持续受益于健康意识提升和消费升级,品牌多元化竞争加剧。技术驱动产品创新,如智能穿戴设备整合、环保材料应用等。国际品牌加速布局中国市场,本土品牌通过提升设计、服务和营销能力增强竞争力。未来几年,细分市场机会增多,如专业跑鞋、健身服饰等。政策支持体育产业发展,为行业提供良好环境。
特步國際(1368)报告重点分析了哪些方面?
报告重点分析了特步國際(1368)的财务表现、并购整合效果及未来增长潜力。财务数据显示上半年收入72.03亿港元,同比增长10.44%;净利润7.5亿港元,同比增长13.0%。毛利率提升至46.0%,经营现金流净流入8.26亿港元,同比增长211%。报告还关注公司成本控制能力及库存管理策略。
当前市场对特步國際(1368)的估值如何?
特步國際(1368)当前股价对应FY24E/25E市盈率分别为10.7倍和8.9倍,低于其五年平均估值。预计FY24E/25E收入及净利润复合增长分别为7%和19%。公司计划在完成出售K&P后派发特别股息约1.5亿美元,预计股息率将为14.3%/5.6%,为股价提供支持。技术走势方面,股价若能站稳250天线上方,利短期續上试高位。
投资特步國際(1368)需注意哪些风险?
投资特步國際(1368)需关注市场竞争加剧带来的品牌溢价压力,以及原材料成本波动对毛利率的影响。并购整合效果存在不确定性,需持续跟踪S&M股权并表后的协同效应。宏观经济波动可能影响消费者购买力,进而影响公司收入增长。此外,汇率变动也可能对财务表现产生一定影响。