22Q1季报点评:秩序稳健,成长依旧
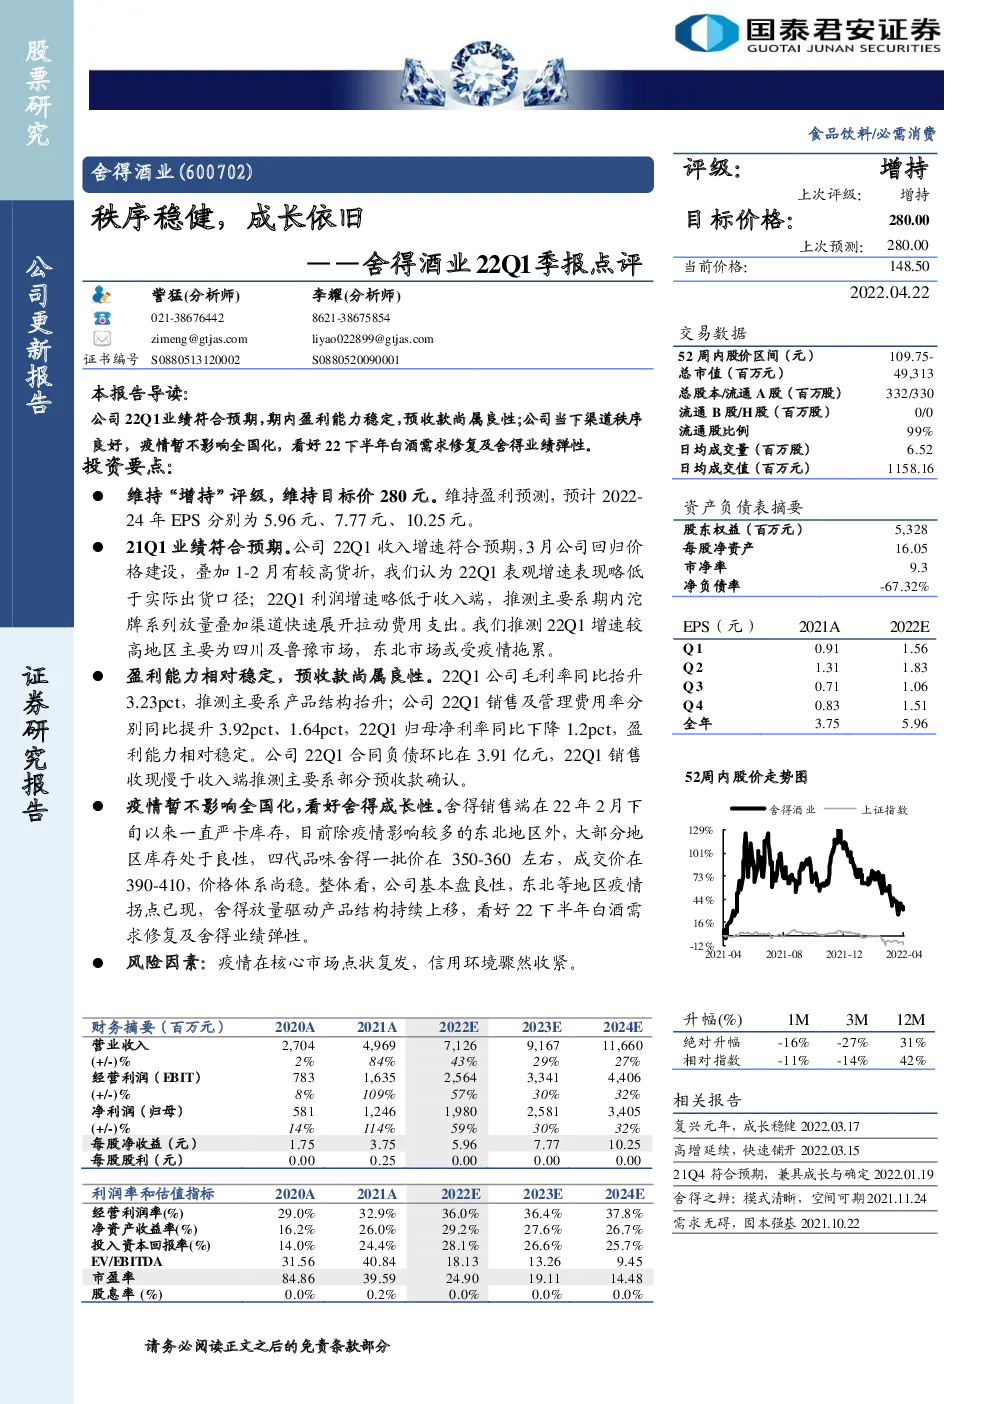
维持“增持”评级,维持目标价280元。维持盈利预测,预计2022-24年EPS分别为5.96元、7.77元、10.25元。 21Q1业绩符合预期。公司22Q1收入增速符合预期,3月公司回归价格建设,叠加1-2月有较高货折,我们认为22Q1表观增速表现略低于实际出货口径;22Q1利润增速略低于收入端,推测主要系期内沱牌系列放量叠加渠道快速展开拉动费用支出。我们推测22Q1增速较高地区主要为四川及鲁豫市场,东北市场或受疫情拖累。 盈利能力相对稳定,预收款尚属良性。22Q1公司毛利率同比抬升3.23pct,推测主要系产品结构抬升;公司22Q1销售及管理费用率分别同比提升3.92pct、1.64pct,22Q1归母净利率同比下降1.2pct,盈利能力相对稳定。公司22Q1合同负债环比在3.91亿元,22Q1销售收现慢于收入端推测主要系部分预收款确认。 疫情暂不影响全国化,看好舍得成长性。舍得销售端在22年2月下旬以来一直严卡库存,目前除疫情影响较多的东北地区外,大部分地区库存处于良性,四代品味舍得一批价在350-360左右,成交价在390-410,价格体系尚稳。整体看,公司基本盘良性,东北等地区疫情拐点已现,舍得放量驱动产品结构持续上移,看好22下半年白酒需求修复及舍得业绩弹性。 风险因素:疫情在核心市场点状复发,信用环境骤然收紧。 事件:公司发布2022年一季报,期内实现收入18.84亿元、净利润5.31亿元,对应同增83.25%,75.75%。公司期内实现EPS 1.60元。 维持“增持”评级,维持目标价280元。维持盈利预测,预计2022-24年EPS分别为5.96元、7.77元、10.25元。 21Q1业绩符合预期。公司22Q1收入增速符合预期,3月公司回归价格建设,叠加1-2月有较高货折,我们认为22Q1表观增速表现略低于实际出货口径,考虑到沱牌基数较低且处于招商阶段,我们估测22Q1沱牌系列表观增速或略微领先。22Q1利润增速略低于收入端,推测主要系期内沱牌系列放量叠加渠道快速展开拉动费用支出。我们推测22Q1增速较高地区主要为四川及鲁豫市场,东北市场或受疫情拖累。 盈利能力相对稳定,预收款尚属良性。22Q1公司毛利率同比抬升3.23pct至80.83%,推测主要系产品结构抬升;公司22Q1销售及管理费用率分别同比提升3.92pct、1.64pct,推测主要系期内沱牌招商力度较大;综合上述因素,公司22Q1归母净利率同比下降1.2pct至28.17%,盈利能力相对稳定。公司22Q1合同负债环比回落2.67亿元至3.91亿元,尚处于正常区间,22Q1销售收现同增45.42%,慢于收入端推测主要系部分预收款确认。 疫情暂不影响全国化,看好舍得成长性。根据草根调研,舍得销售端在22年2月下旬以来一直严卡库存,目前除疫情影响较多的东北地区外,大部分地区库存处于良性,四代品味舍得一批价在350-360左右,成交价在390-410,价格体系尚稳,考虑到疫情因素,推测第五代品味舍得或在下半年投放。整体看,公司基本盘良性,东北等地区疫情拐点已现,舍得放量驱动产品结构持续上移,看好22下半年白酒需求修复及舍得业绩弹性。 风险因素:疫情在核心市场点状复发,信用环境骤然收紧。