猜你想问
这份研报的核心内容是什么?
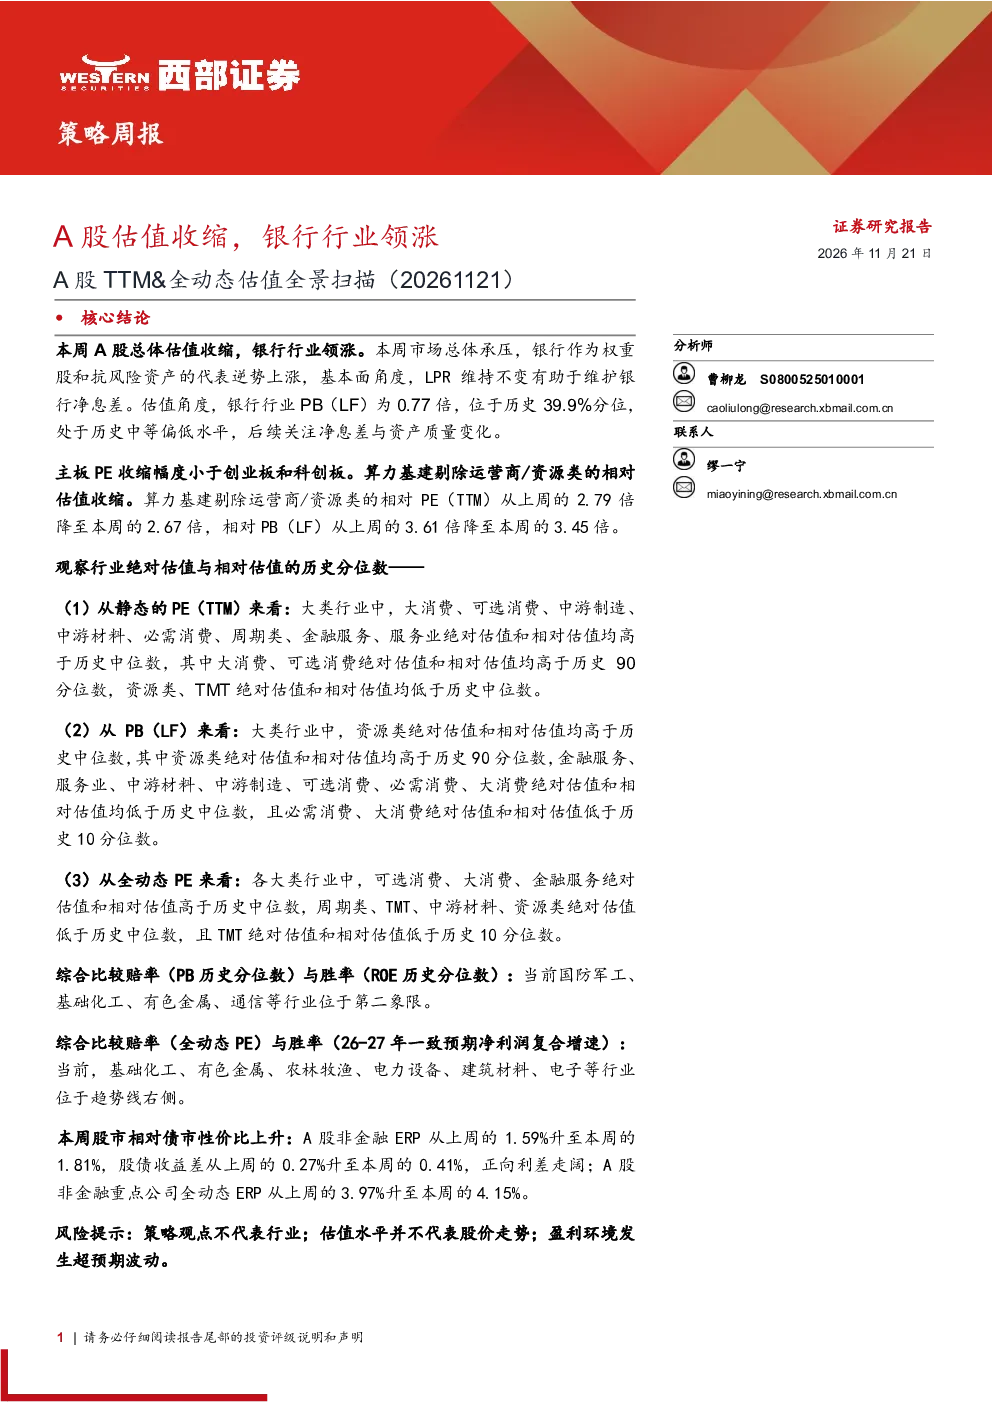
本周A股总体估值收缩,银行行业领涨。市场总体承压,银行作为权重股和抗风险资产逆势上涨,LPR维持不变有助于维护银行净息差。银行行业PB(LF)为0.77倍,位于历史39.9%分位,处于中等偏低水平,后续关注净息差与资产质量变化。
报告对银行行业的发展趋势有何分析?
银行行业作为权重股和抗风险资产,在市场承压时逆势上涨,主要得益于LPR维持不变有助于维护银行净息差。银行行业PB(LF)处于中等偏低水平,后续需关注净息差与资产质量变化。
研报重点分析了哪些板块的估值情况?
研报重点分析了A股总体、主板、创业板、科创板、算力基建剔除运营商/资源类、大消费、可选消费、中游制造、中游材料、必需消费、周期类、金融服务、服务业、资源类、TMT等板块的估值情况,并对比了各板块的历史中位数和分位数。
当前A股市场的整体估值水平如何?
本周A股总体估值收缩,PE(TTM)从19.75倍降至19.04倍,PB(LF)从1.56倍降至1.51倍。主板PE收缩幅度小于创业板和科创板。大消费、可选消费、金融服务等板块绝对估值和相对估值均高于历史中位数。资源类、TMT板块绝对估值和相对估值均低于历史中位数。
研报提示了哪些潜在风险?
报告指出需关注银行行业的净息差与资产质量变化,以及市场整体估值收缩可能带来的影响。不同板块估值分化明显,需警惕高估值板块的回调风险,同时关注低估值板块的潜在机会。
你可能感兴趣
策略周报:A股估值收缩 银行行业领涨
西部证券2025-10-18
A股估值收缩,银行行业领涨
西部证券2026-10-31
A股TTM&全动态估值全景扫描:A股估值收缩 电力设备行业领涨
西部证券2025-09-06
A股TTM&全动态估值全景扫描:A股估值收缩,纺织服饰行业领涨
纺织服装西部证券2025-11-15
A股估值收缩,商贸零售行业领涨:A股TTM&全动态估值全景扫描
西部证券2025-12-20
A股估值收缩,通信设备行业领涨——A股TTM&全动态估值全景扫描
西部证券2026-04-04
A股估值收缩,石油石化行业领涨
西部证券2026-08-22
A股估值收缩,食品饮料行业领涨
西部证券2026-10-18
A股TTM&全动态估值全景扫描:A股估值收缩,石油石化行业领涨
西部证券2026-01-31
A股估值收缩,农林牧渔行业领涨
西部证券2026-08-29