猜你想问
这份研报的核心内容是什么?
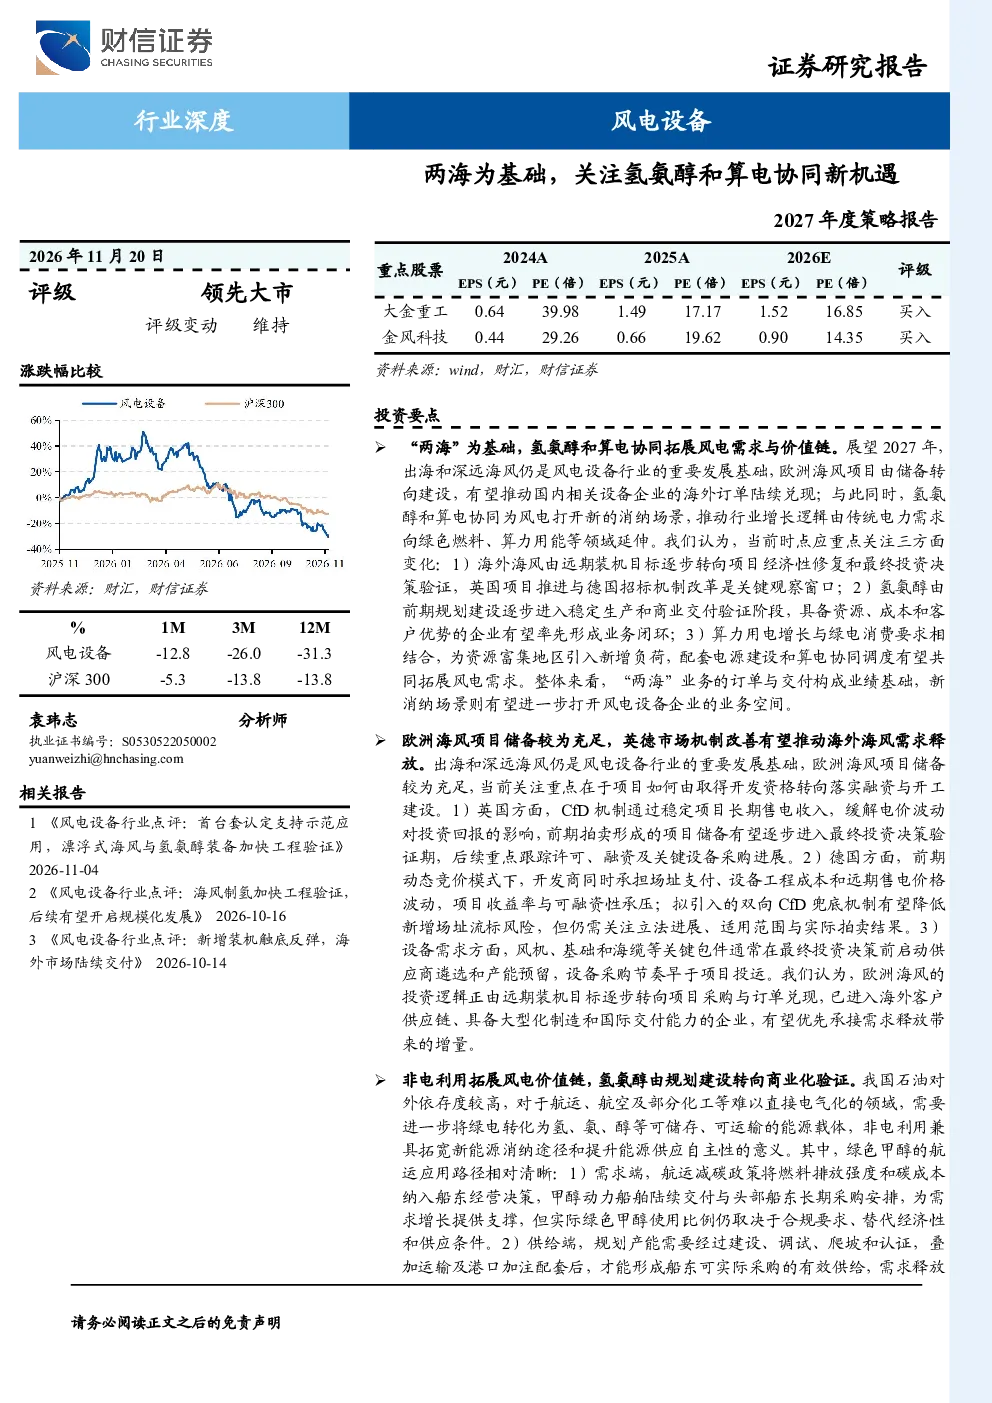
这份研报的核心内容是分析风电设备行业“两海”业务(出海和深远海风)作为重要发展基础,同时关注氢氨醇和算电协同如何拓展风电需求与价值链。报告指出欧洲海风项目储备充足,但经济性、融资和收入保障机制影响落地节奏,并强调氢氨醇将绿电应用延伸至航运燃料等领域,算电协同为资源富集地区引入新增用电负荷。建议关注具备海外供应链、大型化制造能力和国际交付经验的企业,以及具备绿电保障和下游客户落实的企业,如金风科技、上海电气等,以及具备项目开发与系统集成能力的整机企业,如明阳智能、运达股份。
风电设备行业未来发展趋势如何?
风电设备行业未来发展趋势聚焦于“两海”业务深化和新兴应用拓展。一方面,出海和深远海风将继续作为重要发展基础,但需关注欧洲项目经济性、融资及收入保障机制对项目落地的影响。另一方面,氢氨醇和算电协同将成为新增长点,氢氨醇将绿电应用延伸至航运燃料等难以直接电气化的领域,算电协同则通过引入新增用电负荷为资源富集地区带来发展机遇。具备绿电及原料保障、已落实下游客户并推进实际交付的企业,以及具备风资源开发、整机供应和源网荷储系统集成能力的企业将率先受益。
研报重点分析了哪些方向?
研报重点分析了风电设备行业的“两海”业务发展基础,以及氢氨醇和算电协同带来的新机遇。在“两海”业务方面,报告关注欧洲海风项目储备充足但落地节奏受经济性、融资和收入保障机制影响,并以英国项目FID进展和德国招标机制改革为关键观察窗口。在新兴应用方面,报告强调氢氨醇将绿电应用延伸至航运燃料等领域,算电协同为资源富集地区引入新增用电负荷。建议关注具备海外供应链、大型化制造能力和国际交付经验的企业,以及具备绿电保障和下游客户落实的企业,如金风科技、上海电气等,以及具备项目开发与系统集成能力的整机企业,如明阳智能、运达股份。
当前风电设备市场现状如何?
当前风电设备市场呈现“两海”业务与新兴应用并行的格局。2025年全球海上风电新增并网容量达9.3GW,同比增长16%,其中中国新增6.6GW,欧洲新增约2GW。预计2026年上半年欧洲新增风电装机容量8.8GW,其中海风约2.3GW。氢氨醇应用方面,2025年全球甲醇动力船舶约105艘,对应年燃料需求约261.1万吨;订单、在建及改造船舶约334艘,对应年燃料需求约846.2万吨,预计2026年、2027年、2028年新投运甲醇动力船舶分别为125艘、87艘、70艘。市场整体需求旺盛,但需关注项目经济性、融资及收入保障机制对项目落地的影响。
研报提示哪些风险?
研报提示的主要风险包括欧洲海风项目落地节奏的不确定性,受项目经济性、融资约束和收入保障机制影响,可能导致部分项目延迟或取消。此外,氢氨醇和算电协同领域尚处于发展初期,技术成熟度、产业链配套和市场需求仍需进一步验证,相关企业需关注下游客户需求变化和市场竞争格局。同时,风电设备行业竞争激烈,企业需关注订单执行、产能利用率及回款情况,以判断盈利兑现能力。具备海外供应链、大型化制造能力和国际交付经验的企业,以及具备绿电保障和下游客户落实的企业,如金风科技、上海电气等,以及具备项目开发与系统集成能力的整机企业,如明阳智能、运达股份,需关注这些风险因素对自身业务的影响。