猜你想问
这份研报的核心内容是什么?
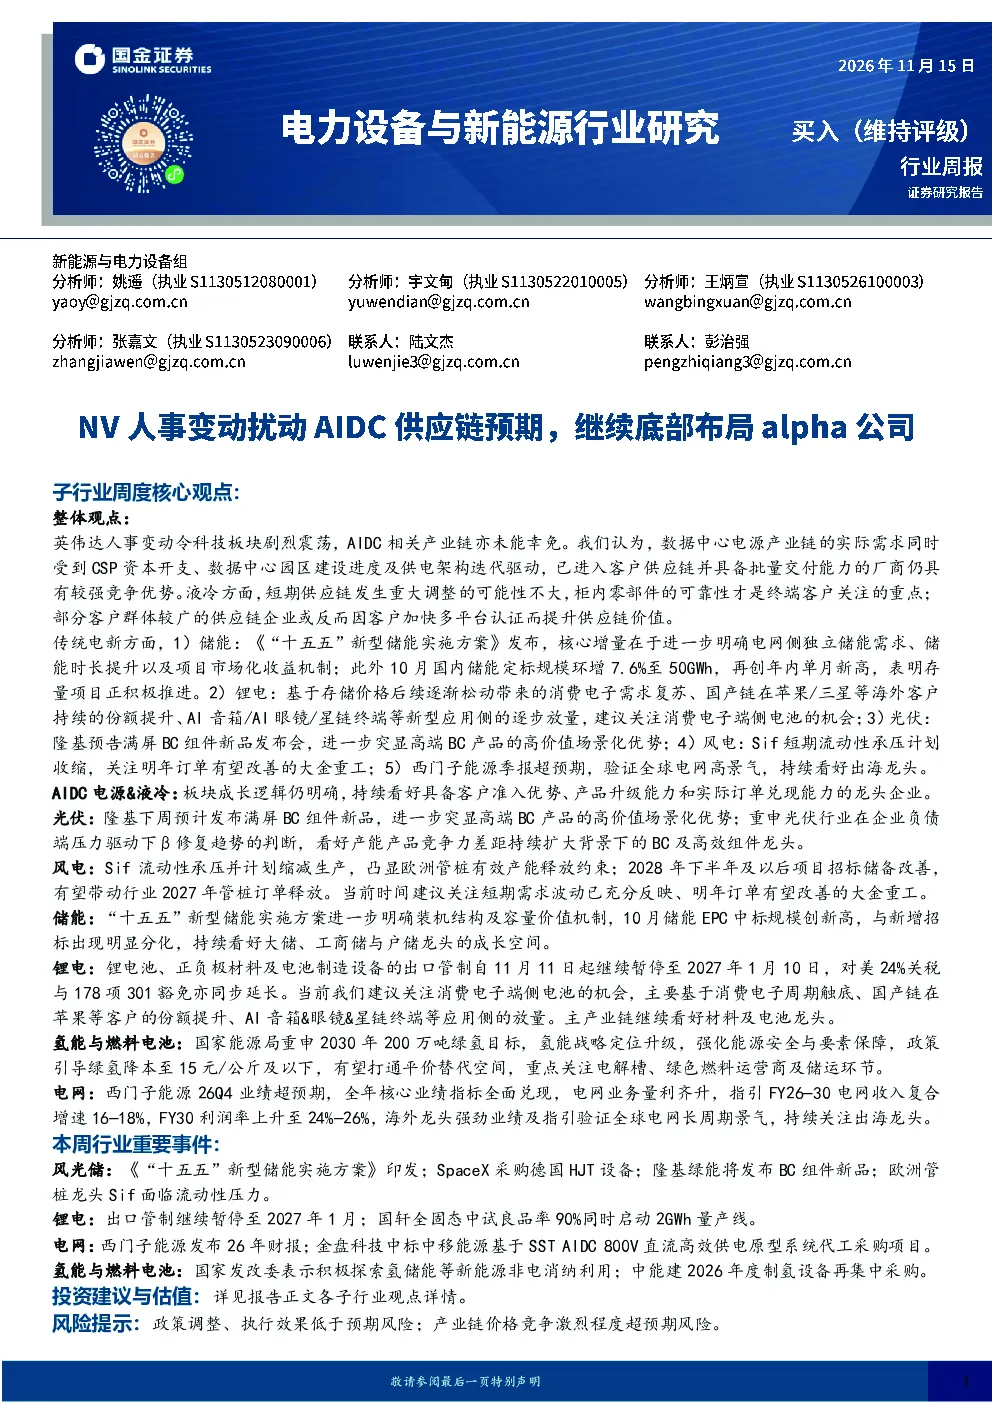
本报告分析了英伟达人事变动对科技板块及AIDC产业链的影响,指出数据中心电源需求受CSP资本开支、园区建设及供电架构迭代驱动,已进入客户供应链的厂商具备竞争优势。同时探讨了液冷技术短期供应链调整可能性不大,柜内零部件可靠性是重点,部分客户群体广的企业或因多平台认证提升价值。报告还涵盖了储能、锂电、光伏、风电、电网等传统电新领域的核心观点及电力设备板块的成长逻辑。
AIDC电源&液冷赛道的行业发展趋势如何?
AIDC电源&液冷板块成长逻辑明确,看好具备客户准入、产品升级和订单兑现能力的龙头企业。国内液冷企业份额提升带来投资机会,短期供应链调整可能性不大,柜内零部件可靠性是重点,部分客户群体广的企业或因多平台认证提升价值。数据中心电源需求持续增长,推动相关企业产品迭代和技术升级。
研报重点分析了哪些方向?
报告重点分析了AIDC电源&液冷领域的供应链动态及竞争格局,同时深入探讨了储能、锂电、光伏、风电、电网等传统电新赛道的行业趋势。报告强调数据中心电源需求驱动因素,并关注液冷技术可靠性及多平台认证带来的价值提升机会。此外,还梳理了电力设备板块的成长主线及工控、氢能与燃料电池等细分领域的投资机会。
当前电力设备市场的现状如何?
当前电力设备市场呈现多领域复苏态势,数据中心电源需求增长,液冷技术逐步成熟,储能项目积极推进,光伏、风电行业需求持续向好。电网业务量利齐升,海外龙头业绩强劲验证全球电网长周期景气。电力变压器、AIDC相关新技术及国内预期修复成为电力设备板块的重要成长主线。但需关注供应链调整及技术迭代带来的挑战。
研报提示了哪些风险?
本报告提示,AIDC产业链受科技板块波动影响,数据中心电源需求存在不确定性,液冷技术短期供应链调整可能带来市场波动。传统电新领域需关注政策变化、原材料价格波动及技术迭代风险。电力设备板块成长主线受宏观经济及行业景气度影响较大,工控领域订单增速放缓可能影响短期业绩表现。此外,产业链价格变动及国际竞争加剧也需持续关注。