猜你想问
CoreWeave2026Q3业绩表现如何?
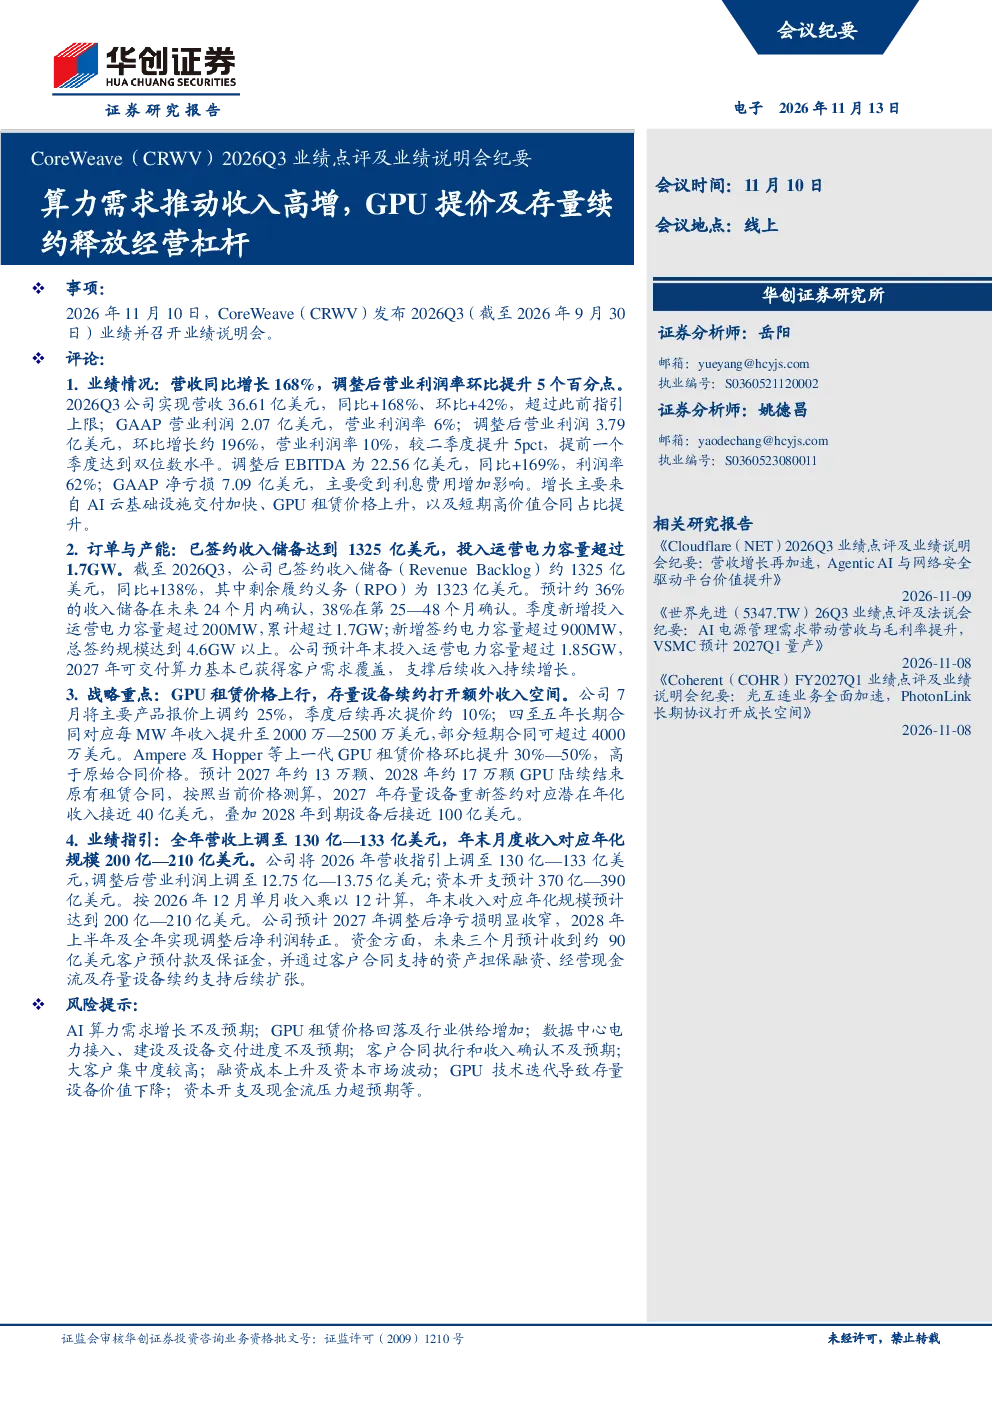
2026Q3公司实现营收36.61亿美元,同比增长168%,环比增长42%,GAAP营业利润2.07亿美元,调整后营业利润3.79亿美元,环比增长约196%,提前一个季度达到双位数水平。增长主要来自AI云基础设施交付加快、GPU租赁价格上升及短期高价值合同占比提升。
AI算力行业发展趋势如何?
AI算力需求持续超过可交付容量,2027年产能基本获得客户覆盖。GPU租赁价格上行,存量设备续约打开额外收入空间。长期合同对应每MW年收入提升至2000万—2500万美元,部分短期合同可超过4000万美元。预计2027年约13万颗、2028年约17万颗GPU陆续结束原有租赁合同,重新签约带来潜在增量。
报告重点分析了哪些方面?
报告重点分析了GPU云基础设施的算力需求、GPU租赁价格上调及存量设备续约带来的收入增长潜力。数据中心及电力板块的新增投入运营电力容量及海外签约规模。AI云平台的托管推理业务增长及客户结构分散化。GPU架构迭代的技术进展及订单储备情况。
当前市场现状如何?
AI云基础设施领域算力需求旺盛,但产能受限,推动GPU租赁价格上涨。公司通过提价及存量设备续约释放经营杠杆,已签约收入储备达到1325亿美元,同比增加138%。短期合同及托管推理提高收入弹性,客户合同组合持续优化。
研报提示了哪些风险?
研报提示AI算力需求增长不及预期、GPU租赁价格回落及行业供给增加、数据中心电力接入建设及设备交付进度不及预期、客户合同执行和收入确认不及预期、大客户集中度较高、融资成本上升及资本市场波动、GPU技术迭代导致存量设备价值下降、资本开支及现金流压力超预期等风险。
你可能感兴趣
CoreWeave 2026Q3业绩点评及业绩说明会纪要:算力需求推动收入高增,GPU提价及存量续约释放经营杠杆
金融华创证券2026-11-13
CoreWeave(CRWV)2026Q3业绩点评及业绩说明会纪要
华创证券2026-11-13
华虹宏力2026Q3业绩点评及业绩说明会纪要 Q3收入创历史新高,涨价及高稼动率推动毛利率改善
华创证券2026-11-06
FY25Q4 业绩点评及业绩说明会纪要:AI推理需求旺盛,推动Blackwell需求高增
华创证券2025-03-01
SMCI(超微电脑)FY2027Q1业绩点评及业绩说明会纪要:AI服务器需求强劲驱动业绩高增,DCBBS推动盈利能力改善
电子设备华创证券2026-11-06
FY25Q4业绩点评及业绩说明会纪要:AI带动需求高增,FY25Q4收入毛利率均超指引上限
华创证券2025-08-02
IonQ(IONQ)2026Q3业绩点评及业绩说明会纪要:量子计算订单加速增长,垂直整合推动规模化交付
信息技术华创证券2026-11-12
英飞凌FY26Q4业绩点评及业绩说明会纪要:AI电源业务高增推动单季营收创新高
华创证券2026-11-12
FY2025Q2业绩点评及业绩说明会纪要:AI领域需求高增,营收及利润均创历史新高
华创证券2025-07-25