猜你想问
ASML 2026Q3营收和毛利率表现如何?
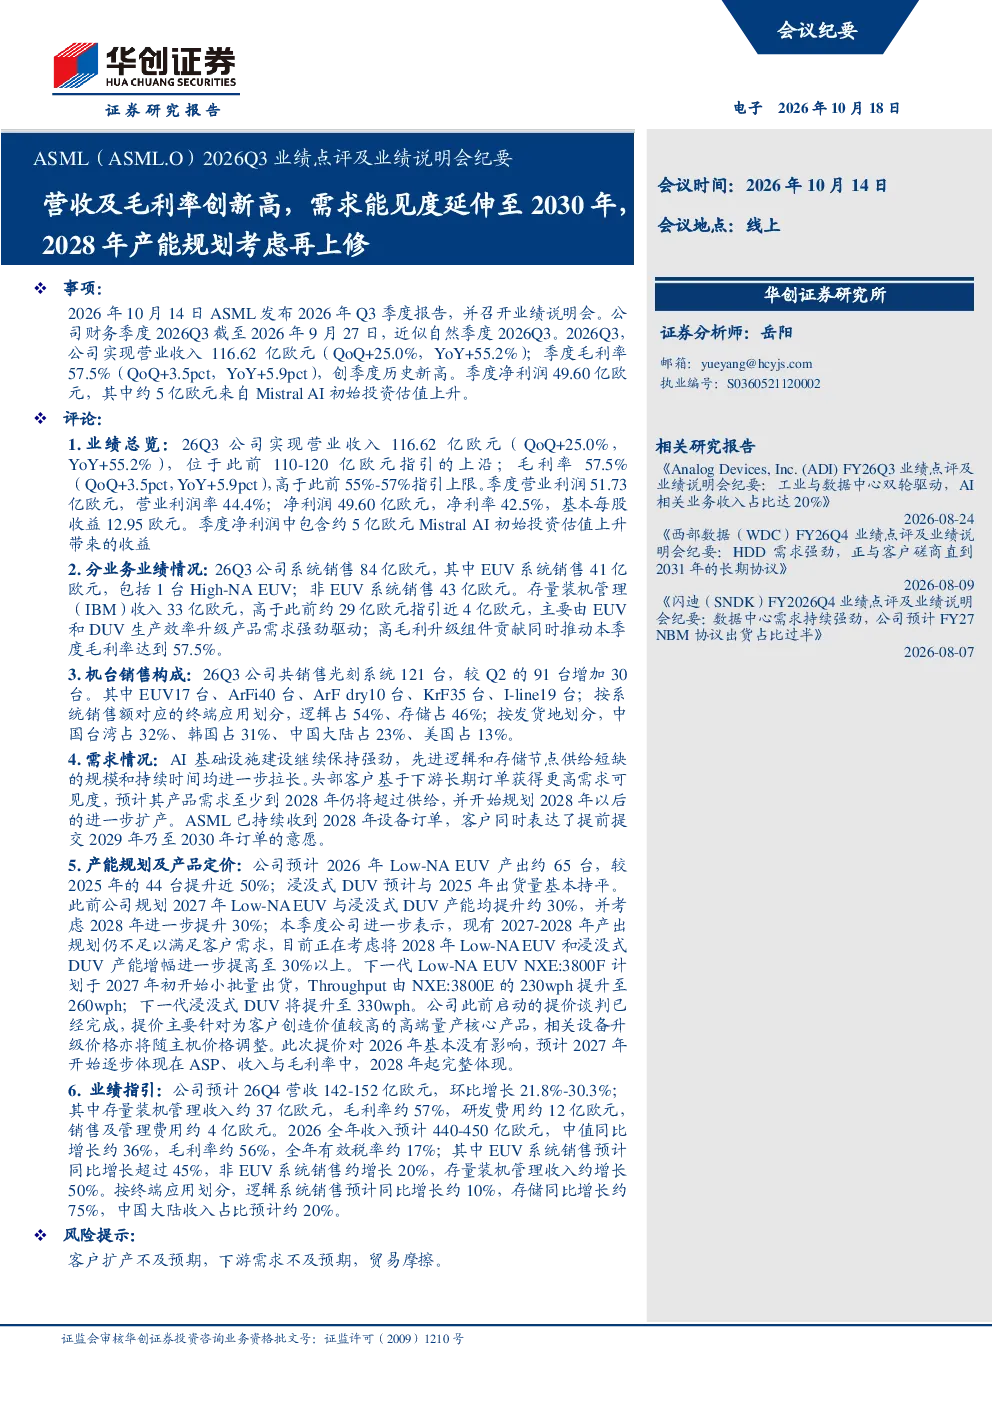
2026Q3,ASML实现营收116.62亿欧元,同比增长55.2%,环比增长25.0%,超出指引。季度毛利率57.5%,创历史新高。净利润49.60亿欧元,其中约5亿欧元来自Mistral AI初始投资估值上升。系统销售收入84亿欧元,EUV系统销售41亿欧元,非EUV系统销售43亿欧元。存量装机管理(IBM)收入33亿欧元,主要受EUV及DUV生产效率升级产品需求驱动。
ASML 2026Q3销售的光刻机数量和构成是怎样的?
2026Q3,ASML共销售光刻系统121台,环比增加30台。其中EUV系统销售17台,ArFi系统40台,ArF dry系统10台,KrF系统35台,I-line系统19台。终端应用中逻辑芯片占54%,存储芯片占46%。区域市场分布为中国台湾32%,韩国31%,中国大陆23%,美国13%,中国大陆收入占比环比提升。
AI和先进制程对半导体设备行业有何影响?
AI基础设施建设持续强劲,推动先进逻辑和存储节点供给短缺。头部客户预计需求至2028年仍将超过供给,并规划2028年后扩产。ASML已收到2028年订单,客户表达提前提交2029年乃至2030年订单意愿。High-NA EUV技术路线持续推进,Intel、Samsung、TSMC均有明确量产计划,市场需求旺盛。
ASML未来产能规划和产品定价策略?
2026年Low-NA EUV产出约65台,浸没式DUV与2025年持平。计划2027年两类设备产能提升约30%,现考虑2028年增幅提高至30%以上。核心产品提价谈判完成,主要针对高端量产核心产品。提价对2026年基本无影响,预计2027年开始逐步体现,2028年起完整体现。
ASML研报中提示的主要风险点有哪些?
报告显示,2027年毛利率面临产量提升、产品Mix改善、价格上调等正向因素,但也存在Ramp Cost及高毛利升级业务持续性等负面因素。供应链方面,公司与供应商持续沟通,具备快速扩产执行力,Zeiss目前非瓶颈。短期未看到Cleanroom成为主要约束,但需关注客户空间条件。提价频率为一次性行为,不计划成为年度常规动作。