猜你想问
CoreWeave 2026Q3业绩报告核心内容是什么?
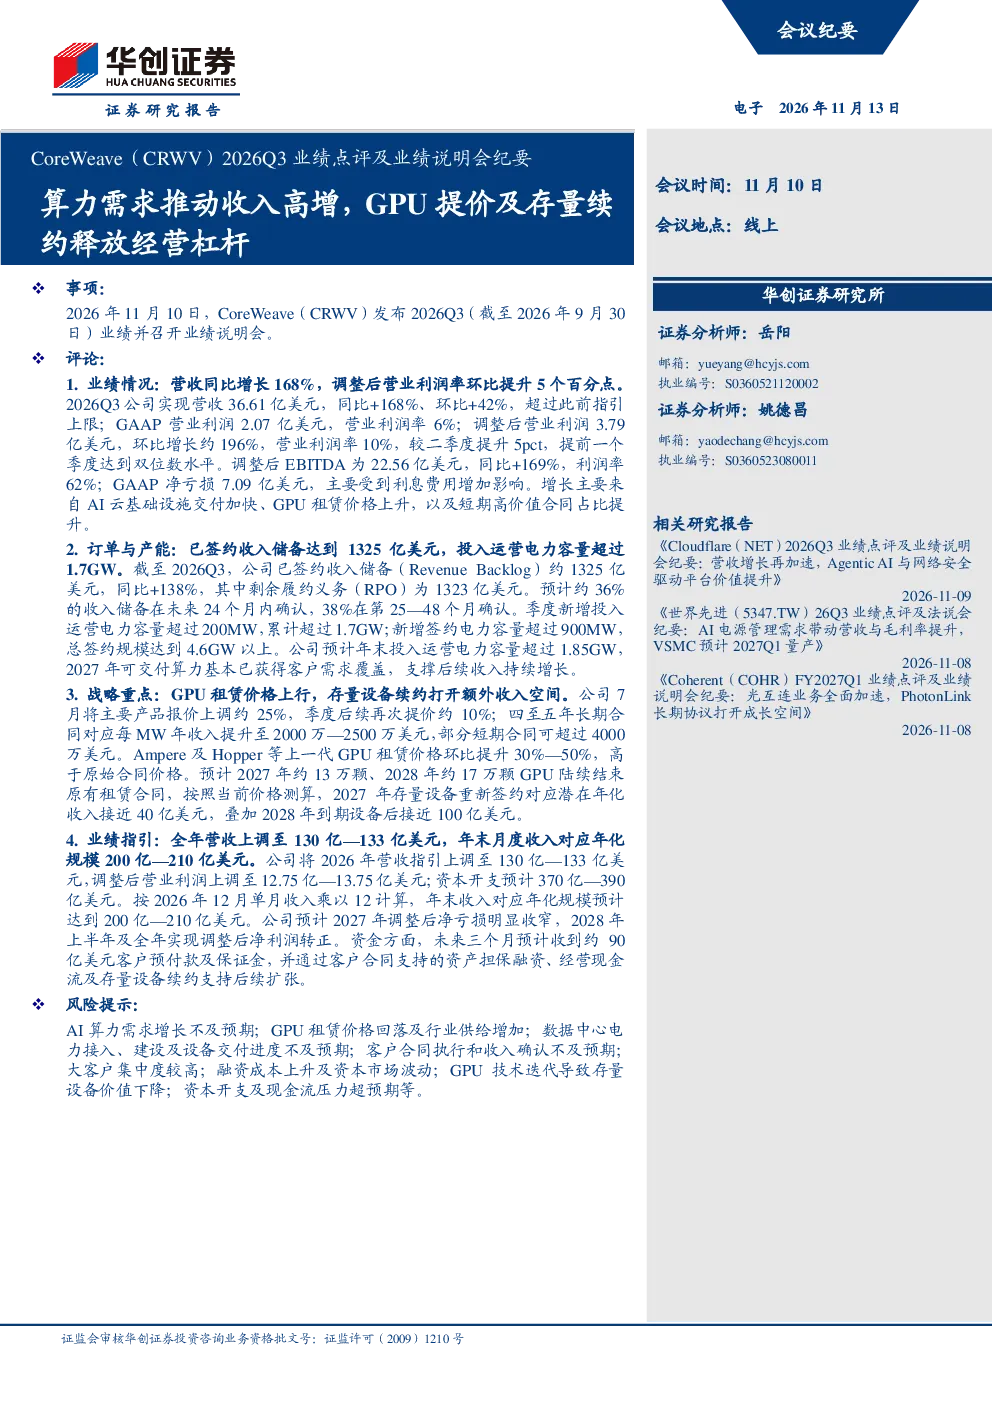
CoreWeave 2026Q3营收36.61亿美元,同比增长168%,环比增长42%。调整后营业利润3.79亿美元,环比增长196%,营业利润率10%,提前一个季度达到双位数。主要增长驱动因素包括AI云基础设施交付加快、GPU租赁价格上升及短期高价值合同占比提升。已签约收入储备1325亿美元,同比增长138%。
算力赛道行业发展趋势如何?
算力需求持续旺盛,GPU供需偏紧推动租赁价格上行。主要GPU产品报价连续上调,长期及短期合同均具备提价能力。短期合同及托管推理提高收入弹性。上一代GPU需求保持强劲,设备价格未随新产品推出而下降。2027—2028年存量GPU重新签约对应潜在年化收入接近100亿美元。数据中心及电力方面,季度新增投入运营电力容量超过200MW,累计超过1.7GW。已签约电力容量超过4.6GW,海外部署持续扩张。
报告重点分析了哪些方向?
报告重点分析了GPU云基础设施、数据中心及电力、AI云平台、GPU架构迭代及订单融资。GPU云基础设施方面,算力供需偏紧,GPU租赁价格持续上行。数据中心及电力方面,季度新增投入运营电力容量超过200MW,累计超过1.7GW。AI云平台方面,CoreWeave Forge整合模型开发流程,推动企业客户由开发工具向云算力采购转化。GPU架构迭代方面,NVIDIA Vera Rubin NVL72实现多机柜部署。订单融资方面,已签约收入储备1325亿美元,同比增加138%。
当前算力市场现状如何判断?
当前算力市场呈现供需偏紧态势,AI云基础设施交付加快,GPU租赁价格持续上行。主要GPU产品报价连续上调,长期及短期合同均具备提价能力。数据中心及电力方面,海外部署持续扩张,已签约电力容量超过4.6GW。AI云平台方面,多行业客户采用AI云平台,客户结构逐步分散。但公司已签约客户订单对应的主要数据中心项目审批存在不确定性,可能对2027年交付计划产生影响。
研报提示哪些风险?
研报提示的主要风险包括:公司已签约客户订单对应的主要数据中心项目已获得必要审批,预计不会对2027年既定交付计划产生重大影响,但审批不确定性仍存在;公司持续推动客户结构多元化,目前已有约10%的《财富》500强企业成为客户,但客户结构仍需进一步分散;公司已获得但尚未提取的DDTL融资额度接近50亿美元,另有超过90亿美元在建工程资产等待投入运营,资金需求较大;公司预计到2027年底所需新增集团层面资金少于50亿美元,但若资金需求超出预期,可能影响经营计划。