猜你想问
CoreWeave2026Q3业绩表现如何?
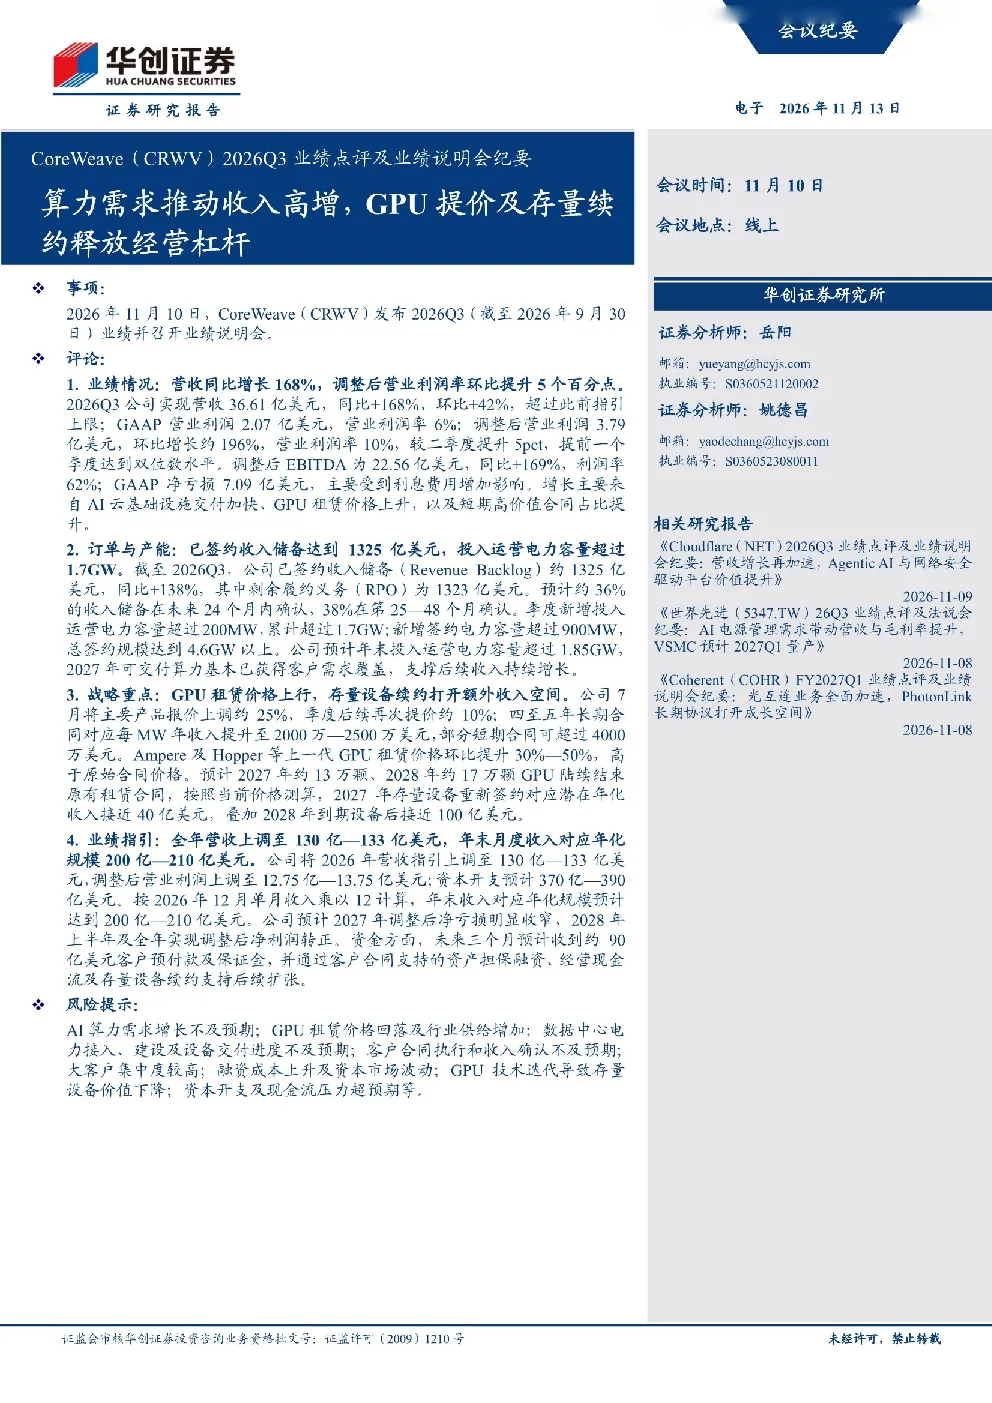
CoreWeave2026Q3实现营收36.61亿美元,同比增长168%,环比增长42%,超过指引上限。调整后营业利润率达10%,EBITDA同比增长169%。虽然GAAP净亏损7.09亿美元,主要因利息费用增加,但经营活动现金流近20亿美元,资本开支维持高位。
算力供需情况如何?
公司认为算力需求快于基础设施扩张速度,2027年产能基本覆盖客户。主要GPU产品报价连续上调,短期合同及托管推理提高收入弹性。上一代GPU需求强劲,2027-2028年存量GPU续约带来潜在增量收入约100亿美元。
数据中心及电力业务进展?
季度新增电力容量超200MW,累计规模超1.7GW,海外签约超1.3GW,拓展欧洲与亚洲市场。建设由电力获取向设备安装转化,审批和建设进度可控,但长期需关注电力接入风险。
AI云平台业务亮点?
CoreWeaveForge整合模型开发流程,推动企业客户向云算力采购转化。托管推理业务快速增长,年化收入超2.5亿美元。客户结构逐步分散至多行业,物理AI与科研领域形成新计算需求。
报告提示的主要风险?
问答环节显示,算力供给扩张慢于需求可能推高租赁价格,但公司未观察到行业新增供给压制价格。监管风险可控,主要数据中心项目已获审批。短期合同回报取决于具体项目经济性,需关注融资费用和设备使用率。
你可能感兴趣
CoreWeave 2026Q3业绩点评及业绩说明会纪要:算力需求推动收入高增,GPU提价及存量续约释放经营杠杆
金融华创证券2026-11-13
华虹宏力2026Q3业绩点评及业绩说明会纪要 Q3收入创历史新高,涨价及高稼动率推动毛利率改善
华创证券2026-11-06
华虹宏力2026Q3业绩点评及业绩说明会纪要
华创证券2026-11-06
安森美:2026Q3业绩点评及业绩说明会纪要:AI数据中心加速放量,毛利率连续五季改善
信息技术华创证券2026-11-05
安森美2026Q3业绩点评及业绩说明会纪要:AI数据中心加速放量,毛利率连续五季改善
华创证券2026-11-05
IonQ(IONQ)2026Q3业绩点评及业绩说明会纪要:量子计算订单加速增长,垂直整合推动规模化交付
信息技术华创证券2026-11-12
IonQ(IONQ)2026Q3业绩点评及业绩说明会纪要
华创证券2026-11-12