猜你想问
IonQ2026Q3业绩表现如何?
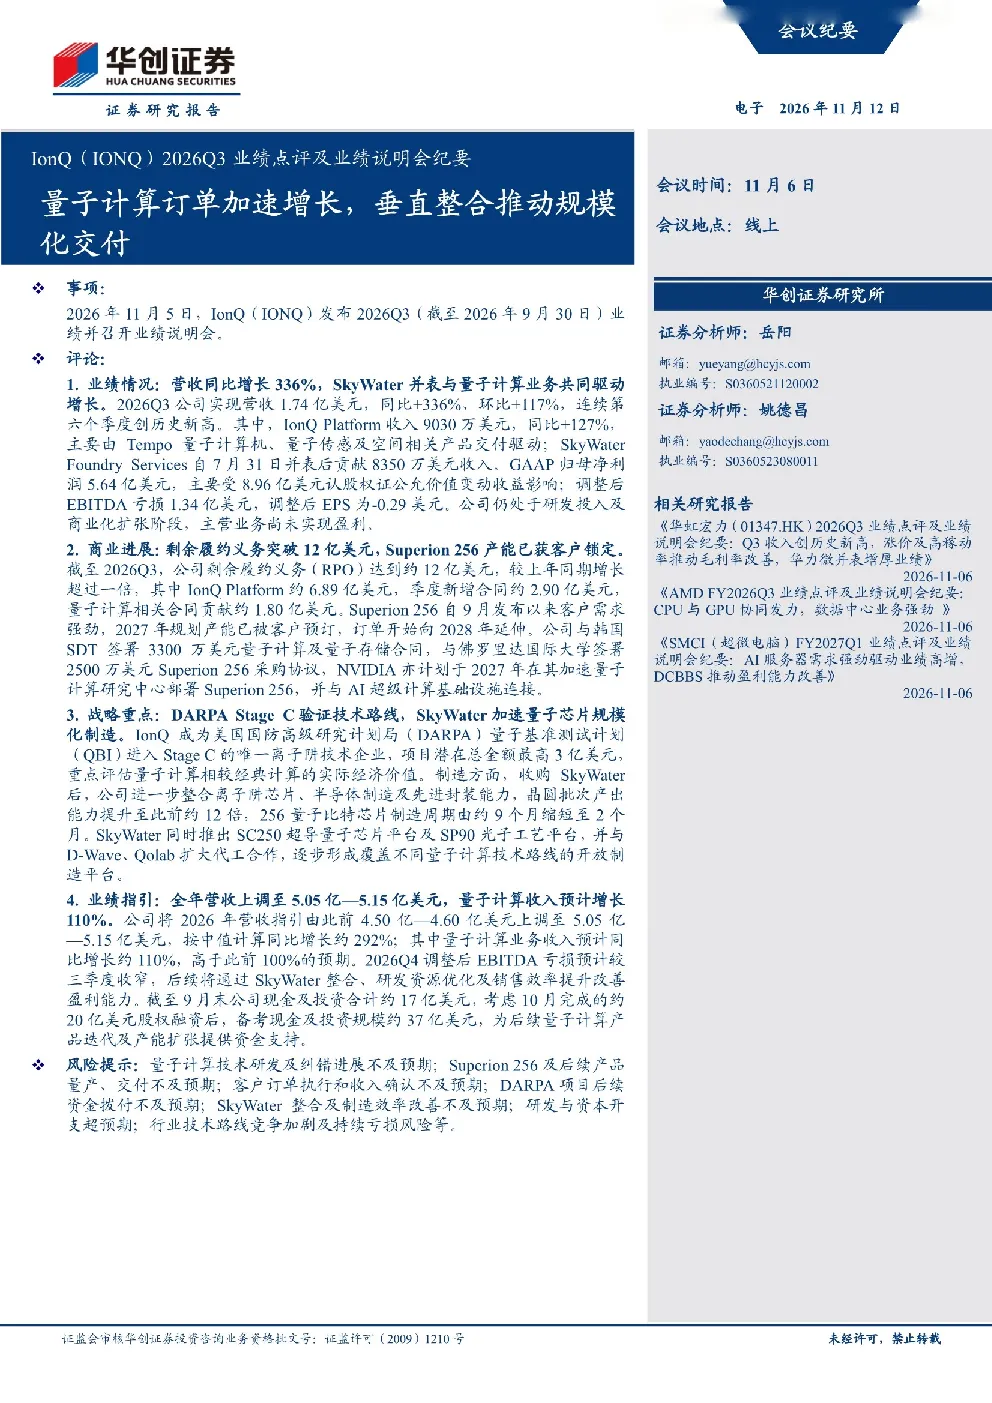
IonQ2026Q3营收1.74亿美元,同比增长336%,环比增长117%,连续第六个季度创历史新高。IonQ Platform收入9030万美元,同比增长127%;SkyWater Foundry Services贡献8350万美元收入。GAAP归母净利润5.64亿美元,主要受认股权证公允价值变动收益影响;调整后EBITDA亏损1.34亿美元,调整后EPS为-0.29美元。公司仍处于研发投入及商业化扩张阶段,主营业务尚未实现盈利。
量子计算赛道发展趋势如何?
量子计算赛道中,IonQ Superion256订单快速增长,GPU-QPU混合计算加速落地,全球客户项目持续落地,公有云平台持续扩大覆盖。DARPA StageC验证商业化方向,重点提升实际计算效率,离子阱芯片化与电子控制技术有望改善制造效率,技术迭代持续向容错量子计算推进。SkyWater垂直整合推动制造效率提升,拓展多技术路线代工市场,CMOS代工业务提供相对稳定的收入基础。量子安全、传感及网络板块多产品商业化加速,量子安全客户持续增加,量子传感订单增加,量子网络逐步进入实际部署,空间通信业务持续推进,多产品交叉销售加快。
本报告重点分析了哪些方向?
本报告重点分析了IonQ2026Q3业绩表现,包括营收、利润、合同负债等关键财务数据,以及Superion256产能、客户订单、合同签订等商业进展。同时,报告详细阐述了IonQ的战略重点,如成为DARPA QBI StageC唯一离子阱技术企业、整合SkyWater制造能力、推出超导量子芯片平台及光子工艺平台等。此外,报告还分析了SkyWater的垂直整合能力提升、多技术路线代工市场拓展、晶圆制造周期缩短等业务板块情况,并展望了公司长期经营方向,包括并购整合、费用控制、产品定价及销售效率管理等。
当前量子计算市场现状如何?
当前量子计算市场现状显示,IonQ Superion256订单快速增长,客户锁定情况良好,订单已延伸至2028年。公司积极拓展量子计算相关合同,与韩国SDT、佛罗里达国际大学、NVIDIA等签署合同,推动量子计算商业化落地。DARPA项目为IonQ带来潜在3亿美元资金支持,加速商业化进程。SkyWater的垂直整合能力提升,晶圆制造周期明显缩短,为量子计算芯片制造提供有力支撑。量子安全、传感及网络板块多产品商业化加速,市场接受度逐步提高。但整体而言,量子计算仍处于早期发展阶段,技术路线竞争激烈,商业化落地仍需时日。
本报告提示了哪些风险?
本报告提示了多项风险,包括量子计算技术研发及纠错进展不及预期;Superion256及后续产品量产、交付不及预期;客户订单执行和收入确认不及预期;DARPA项目后续资金拔付不及预期;SkyWater整合及制造效率改善不及预期;研发与资本开支超预期;行业技术路线竞争加剧及持续亏损风险等。这些风险可能对公司业绩和长期发展产生不利影响,投资者需密切关注。