猜你想问
中青旅2026年三季报核心数据有哪些?
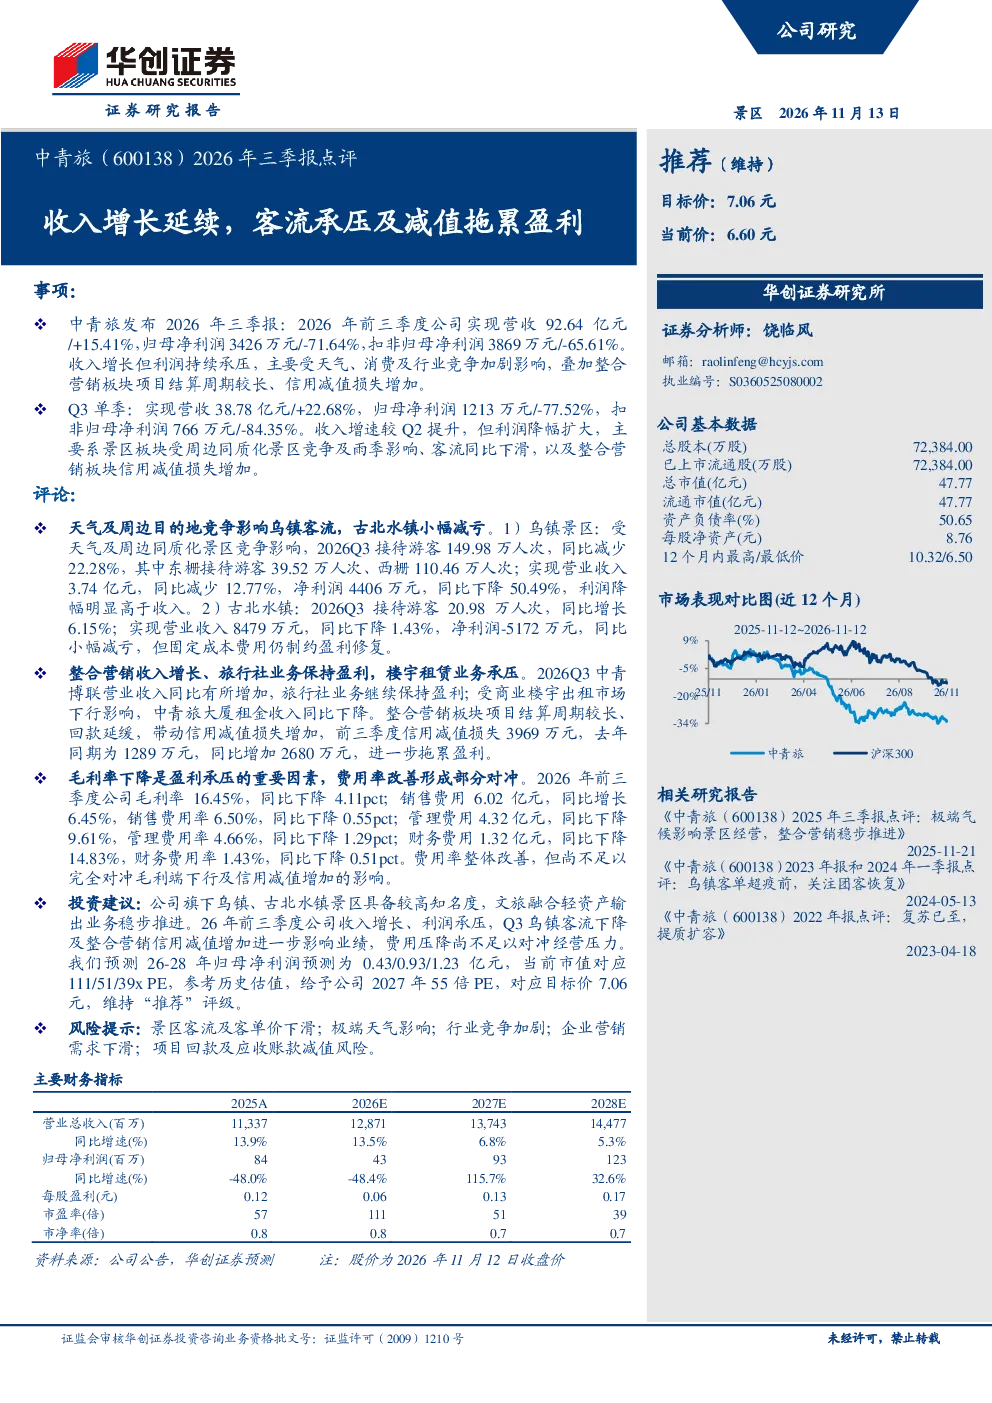
2026年前三季度,中青旅实现营收92.64亿元,同比增长15.41%;归母净利润3426万元,同比下降71.64%;扣非归母净利润3869万元,同比下降65.61%。Q3单季营收38.78亿元,同比增长22.68%;归母净利润1213万元,同比下降77.52%;扣非归母净利润766万元,同比下降84.35%
中青旅景区板块面临哪些挑战?
景区板块受天气及同质化竞争影响,乌镇Q3接待游客同比减少22.28%,收入同比减少12.77%,利润同比下降50.49%;古北水镇Q3接待游客同比增长6.15%,但利润仍为负值。这些数据反映出景区客流下滑和竞争加剧对公司业绩的负面影响
整合营销板块的主要问题是什么?
整合营销板块项目结算周期长、回款延缓导致信用减值损失增加,前三季度信用减值损失3969万元,同比增加2680万元。这表明公司应收账款管理面临压力,拖累了板块盈利能力
中青旅费用率情况如何?
公司毛利率16.45%,同比下降4.11pct。费用率整体改善,销售费用率6.50%(同比下降0.55pct),管理费用率4.66%(同比下降1.29pct),财务费用率1.43%(同比下降0.51pct),但尚不足以完全对冲毛利下降及信用减值增加的影响
中青旅投资分析中提示哪些风险?
研报提示的主要风险包括景区客流及客单价下滑、极端天气、行业竞争加剧、企业营销需求下滑、项目回款及应收账款减值风险。这些因素可能对公司未来业绩产生不利影响
你可能感兴趣
2026年三季报点评:2026Q1-3收入端延续温和增长,盈利端增速短期承压
东吴证券2026-10-30
2026年三季报点评:Q3收入短期承压,费投及股份支付影响盈利
食品饮料西南证券2026-10-29
2026年三季报点评:海外及酵母业务拉动收入,Q3盈利能力承压
食品饮料西南证券2026-10-31
2026年三季报点评:26Q3收入稳健增长,盈利能力短期承压
食品饮料西南证券2026-10-27
2025年报及2026年一季报点评:收入利润承压,关注客流修复和新项目进展
休闲服务东吴证券2026-04-23
2026三季报点评各季度收入均实现增长,油价持续高位及减值拖累利润释放
中泰证券2026-10-27
九号公司(689009.SH)2026年三季报点评:整体收入稳健扩容,毛利率承压拖累业绩
国联民生证券2026-10-27
隆平高科(000998.SZ)2026年中报点评:毛利率延续改善,玉米业务承压拖累收入表现
财信证券2026-08-24
湖南海利(600731)2026年三季报点评:农药价格承压拖累盈利,行业供给出清与品种结构优化支撑景气度向上
华创证券2026-11-04
影石创新2026年三季报点评:收入延续高增,原材料成本上涨及竞争拖累业绩
国信证券2026-11-06