猜你想问
劲仔食品2026年三季报主要财务数据表现如何?
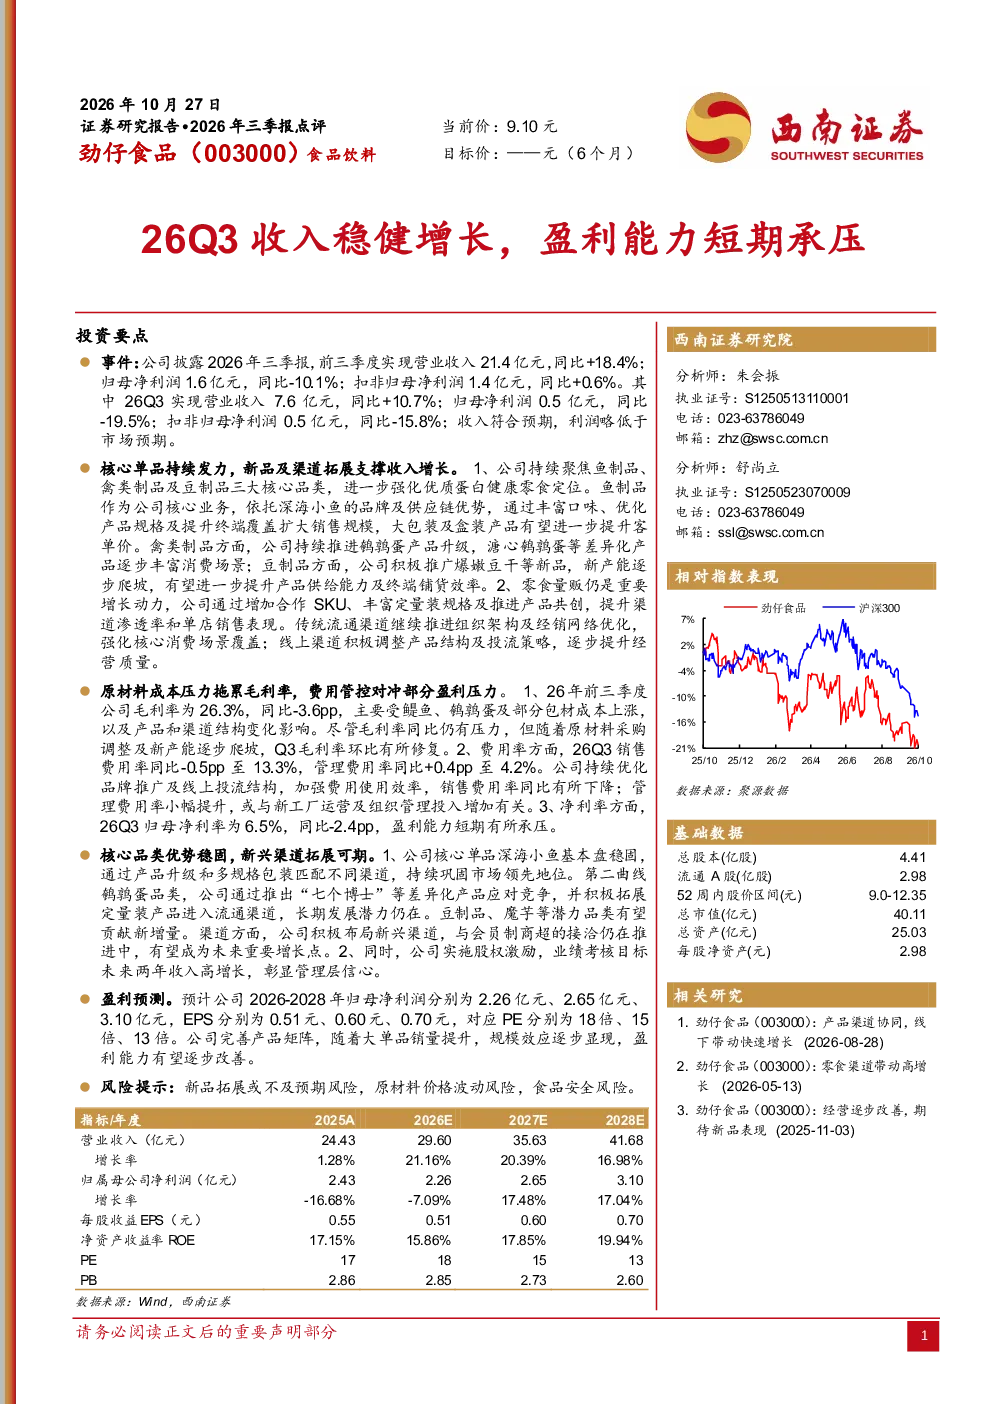
劲仔食品2026年前三季度营业收入21.4亿元,同比增长18.4%,归母净利润1.6亿元,同比下降10.1%。26Q3营业收入7.6亿元,同比增长10.7%,归母净利润0.5亿元,同比下降19.5%。报告显示公司收入端保持稳健增长,但盈利能力短期承压,主要受原材料成本上涨影响,毛利率下降3.6个百分点至26.3%。销售费用率下降0.5个百分点至13.3%,管理费用率上升0.4个百分点至4.2%,费用管控部分对冲了盈利压力。
食品饮料行业当前发展趋势如何?
食品饮料行业当前呈现多元化发展趋势,消费者需求升级推动高端化、健康化产品创新。休闲零食市场持续增长,量贩渠道成为重要增长点。传统食品企业加速渠道转型,线上渠道占比提升,同时积极拓展新兴渠道如会员制商超。原材料成本波动、食品安全监管趋严是行业共同面临的挑战。劲仔食品通过丰富产品线、拓展渠道及提升运营效率,积极应对行业变化,但需关注成本压力和竞争加剧带来的影响。
研报对劲仔食品的核心品类与渠道有何分析?
研报指出劲仔食品核心品类中,深海小鱼基本盘稳固,鹌鹑蛋品类通过差异化产品应对竞争,并拓展定量装进入流通渠道,长期发展潜力仍在。豆制品、魔芋等潜力品类有望贡献新增量。渠道方面,公司持续发力零食量贩渠道,通过增加合作SKU、丰富定量装规格及推进产品共创,提升渠道渗透率和单店销售表现。同时积极布局新兴渠道,与会员制商超的接洽仍在推进中,未来渠道多元化有望提升抗风险能力。
当前市场对劲仔食品的判断是什么?
当前市场对劲仔食品的判断显示公司收入端保持稳健增长,但盈利能力短期承压。原材料成本压力是主要挑战,导致毛利率下降,费用管控虽有部分对冲效果,但归母净利率仍同比下降2.4个百分点。公司通过产品创新和渠道拓展积极应对市场变化,管理层实施股权激励并设定未来两年收入高增长目标,彰显发展信心。随着大单品销量提升,规模效应逐步显现,市场预计盈利能力有望逐步改善。
研报提示的主要风险有哪些?
研报提示的主要风险包括:新品拓展或不及预期风险,部分新品市场接受度存在不确定性,可能影响收入增长;原材料价格波动风险,农产品及食品原料价格易受季节性、供需等因素影响,波动可能再次拖累毛利率;食品安全风险,食品行业监管趋严,任何食品安全事件都可能对公司品牌形象和经营造成重大影响。投资者需关注这些风险因素对公司业绩的潜在影响。