猜你想问
26Q3主业单季转弱的具体表现是什么?
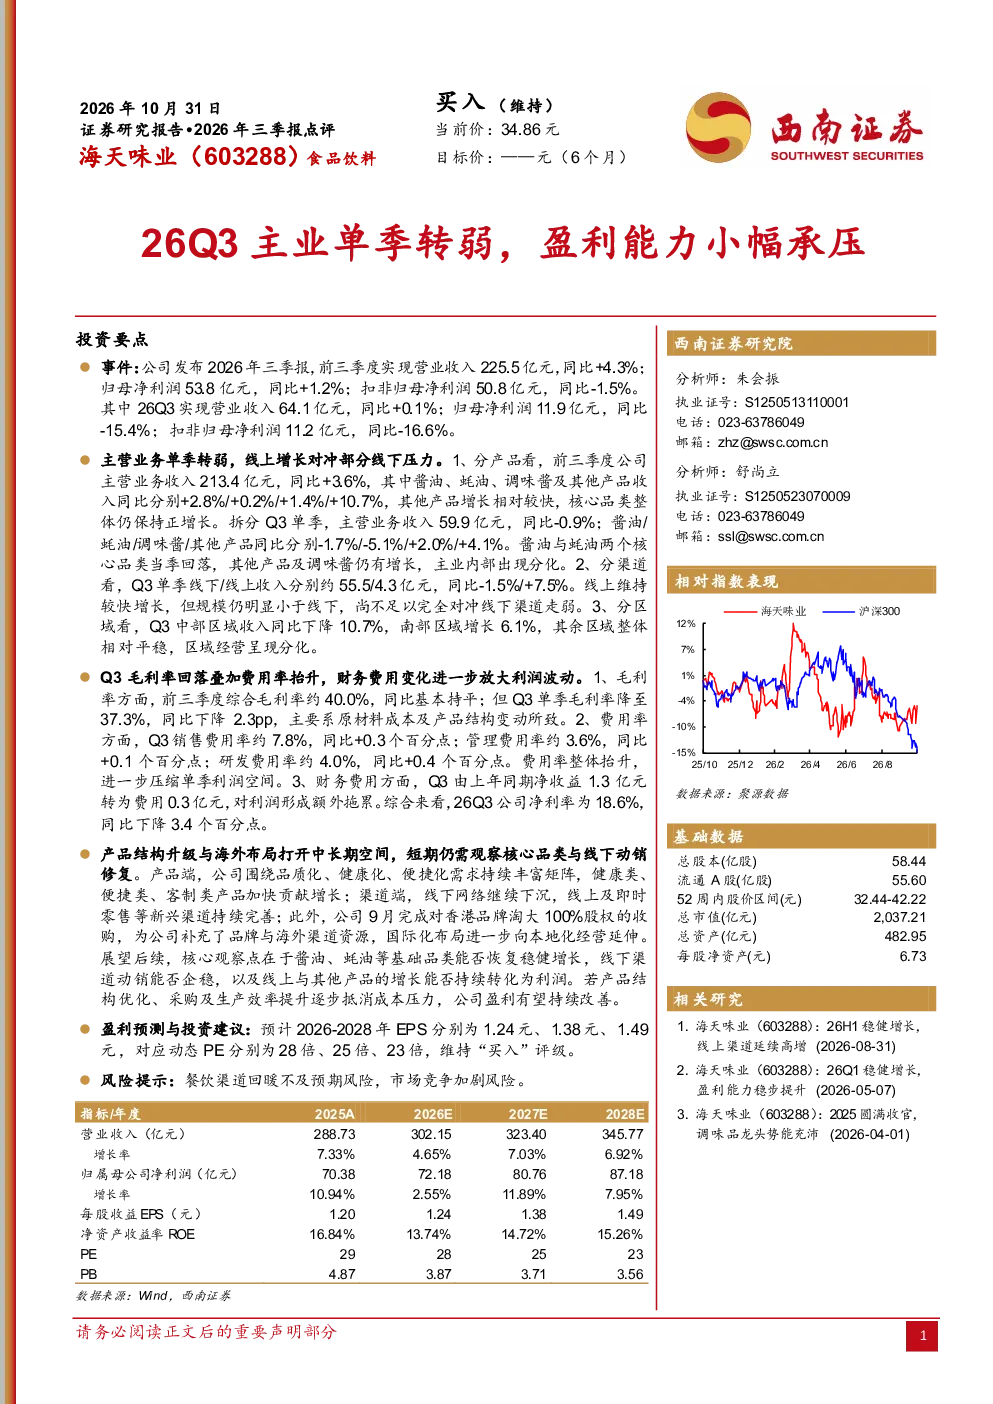
26Q3公司主营业务单季转弱,酱油与蚝油核心品类收入同比回落,但其他产品及调味酱仍有增长,线上收入占比提升但规模仍小于线下,区域分化明显,中部区域收入下降10.7%,南部区域增长6.1%。
报告对盈利能力的小幅承压有何分析?
Q3毛利率降至37.3%,同比下降2.3个百分点,主要因原材料成本上升及产品结构变动。费用率整体抬升,销售费用率7.8%,管理费用率3.6%,研发费用率4.0%,均同比有所增加。财务费用由净收益转为费用,拖累利润,导致Q3净利率同比下降3.4个百分点至18.6%。
报告分析的行业发展趋势是什么?
报告指出,产品结构升级(品质化、健康化、便捷化)及海外布局(收购淘大100%股权)为公司打开空间,国际化向本地化延伸。但短期需关注核心品类恢复、线下动销企稳及线上增长能否持续转化为利润。若成本压力逐步缓解,盈利有望改善。
报告对市场现状有何判断?
报告显示,公司Q3单季收入同比-0.9%,线上收入增长但规模不足,区域表现分化。毛利率和净利率均有所下降,费用率整体抬升。这些数据反映出公司在市场竞争和成本压力下,短期业绩承压,但中长期仍有结构性机会。
报告提示的主要风险有哪些?
报告提示的风险包括餐饮渠道回暖不及预期,可能导致线下销售恢复缓慢;市场竞争加剧可能进一步压缩利润空间。此外,原材料成本波动和产品结构变动也对盈利能力带来不确定性,需持续关注成本控制和产品升级效果。
你可能感兴趣
2026年三季报点评:26Q3收入稳健增长,盈利能力短期承压
食品饮料西南证券2026-10-27
2026年三季报点评2026年前三季度归母净利-6.42%,Q3单季运量转弱致业绩承压
华创证券2026-10-28
2026年三季报点评26Q3盈利短期承压,电子化学品布局持续深化
中泰证券2026-10-28
宁德时代2026年三季报点评:产品结构和税费影响,26Q3盈利阶段性承压
国联民生证券2026-10-23
2025年三季报点评:Q3单季收入环比改善,盈利能力仍承压
食品饮料西南证券2025-10-29
2026年三季报点评26Q3归母净利12.5亿,同比+147%,环比+29%,单季盈利再创新高
华创证券2026-10-30
2026年三季报点评26Q3单季盈利再创历史新高,Q4业绩弹性有望继续兑现
华创证券2026-10-30
2025年三季报点评盈利能力持续承压,电力主业新签增长强劲
华创证券2025-11-22
盈利能力持续承压,电力主业新签增长强劲-2025年三季报点评
华创证券2025-11-22
2025年三季报点评:25Q3经营态势稳健,盈利能力小幅承压
食品饮料西南证券2025-10-27