猜你想问
招商轮船2026年三季报核心数据有哪些?
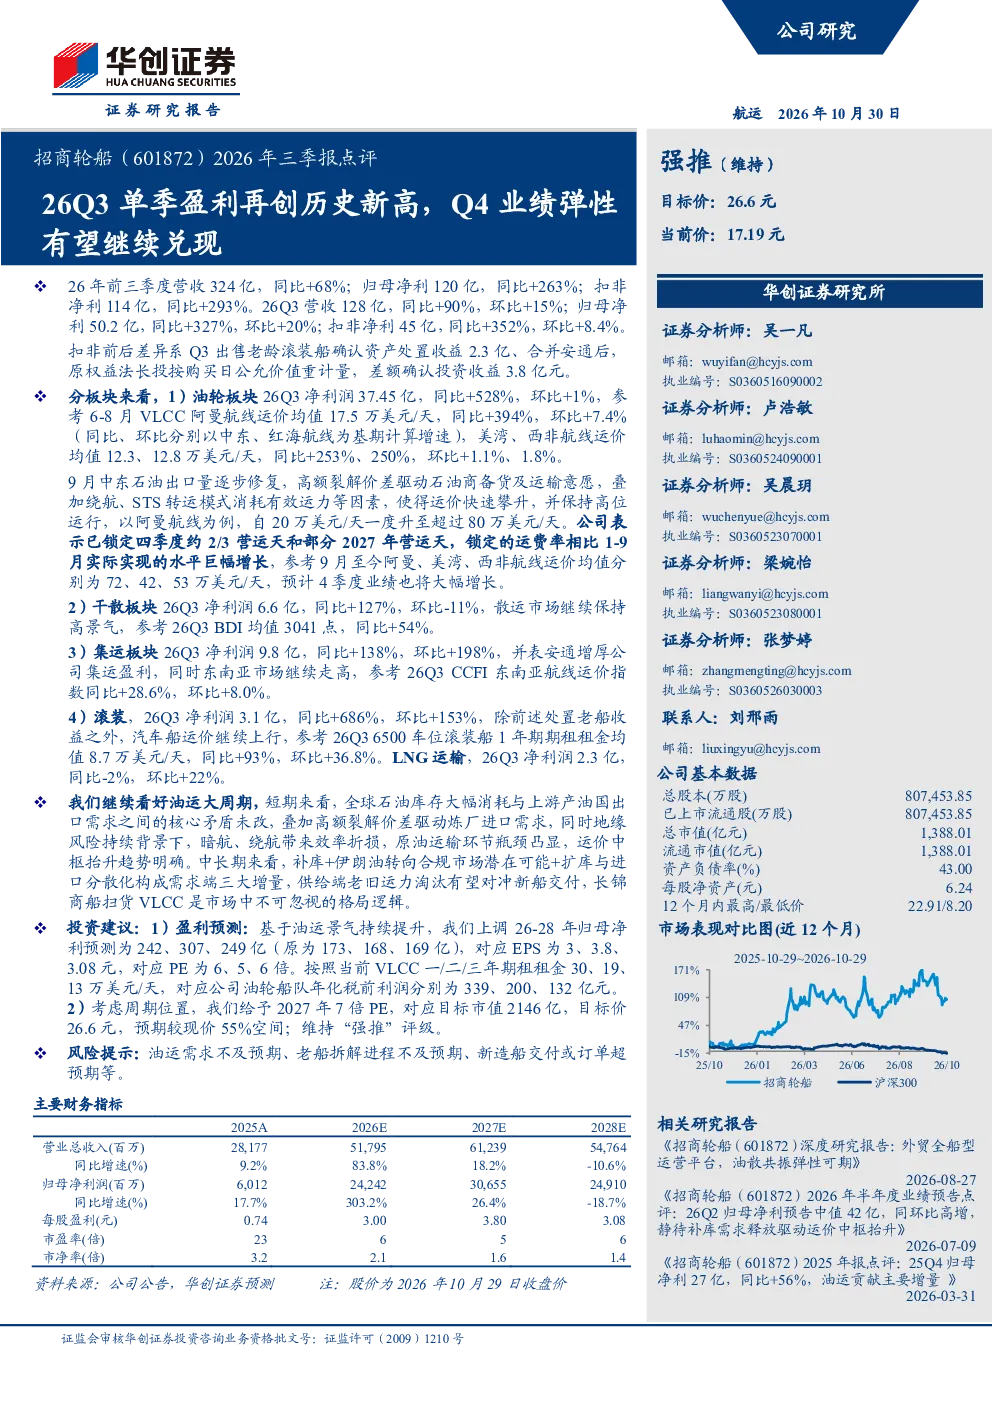
2026年前三季度,招商轮船营收324亿,同比+68%;归母净利120亿,同比+263%;扣非净利114亿,同比+293%。Q3单季营收128亿,同比+90%,环比+15%;归母净利50.2亿,同比+327%,环比+20%;扣非净利45亿,同比+352%,环比+8.4%
招商轮船油轮板块Q3业绩表现如何?
油轮板块Q3净利润37.45亿,同比+528%,环比+1%。阿曼航线运价均值17.5万美元/天,同比+394%,环比+7.4%;美湾、西非航线运价均值分别为12.3、12.8万美元/天,同比+253%、250%,环比+1.1%、1.8%。公司已锁定四季度约2/3营运天和部分2027年营运天,预计Q4业绩大幅增长
招商轮船未来油运行业发展趋势如何?
短期看,全球石油库存消耗与产油国出口需求矛盾未改,高额裂解价差驱动炼厂进口需求,地缘风险导致运输效率折损,运价中枢抬升趋势明确。中长期看,补库、伊朗油转向合规市场、扩库与进口分散化构成需求端三大增量,老旧运力淘汰对冲新船交付,长锦商船扫货VLCC是市场格局逻辑
招商轮船各业务板块Q3市场现状如何?
干散板块Q3净利润6.6亿,同比+127%,环比-11%。BDI均值3041点,同比+54%。集运板块Q3净利润9.8亿,同比+138%,环比+198%。并表安通增厚盈利,东南亚市场运价指数同比+28.6%,环比+8.0%。滚装板块Q3净利润3.1亿,同比+686%,环比+153%。汽车船运价继续上行,1年期期租租金均值8.7万美元/天,同比+93%,环比+36.8%
招商轮船研报提示哪些风险因素?
研报提示风险包括油运需求不及预期、老船拆解进程不及预期、新造船交付或订单超预期等。需关注全球石油供需平衡变化、地缘政治对运输效率的影响,以及新船交付节奏对市场格局的冲击
你可能感兴趣
2023年三季报业绩点评:单季归母净利润创历史新高,看好后续国际航线恢复带动盈利弹性持续释放
交通运输东吴证券2023-10-30
2023年三季报点评:Q3盈利10.7亿,单季历史新高,较19Q3增长63%,旺季票价弹性充分显现
华创证券2023-10-31
东芯股份 26Q3业绩再创历史新高 利基存储涨价持续释放业绩弹性
未知机构2026-10-27
2021年业绩预告点评:4Q21业绩环比继续提升,再创单季历史新高
国信证券2022-01-18
2021年业绩预告点评:Q4单季盈利创历史新高,锂电整线设备龙头受益于下游高景气
机械设备东吴证券2022-01-27
公司动态点评:Q4业绩再创历史新高,产品与市场扩容有望打开成长天花板
电子设备长城证券2021-03-27
出行链2023年三季报业绩综述:Q3三大航均创单季盈利历史前三,春秋、吉祥历史新高,继续看好行业步入盈利大周期
交通运输华创证券2023-11-04
2022年三季报点评:单季业绩创历史新高,盈利能力持续提升
中邮证券2022-10-31
2026年三季报点评:26Q3合同负债创历史新高,新增转基因品种丰富产品矩阵
农林牧渔东吴证券2026-10-29
2018年三季报点评:弹性显现,盈利有望创历史新高
国泰君安证券2018-11-01