猜你想问
2026年三季报核心内容是什么?
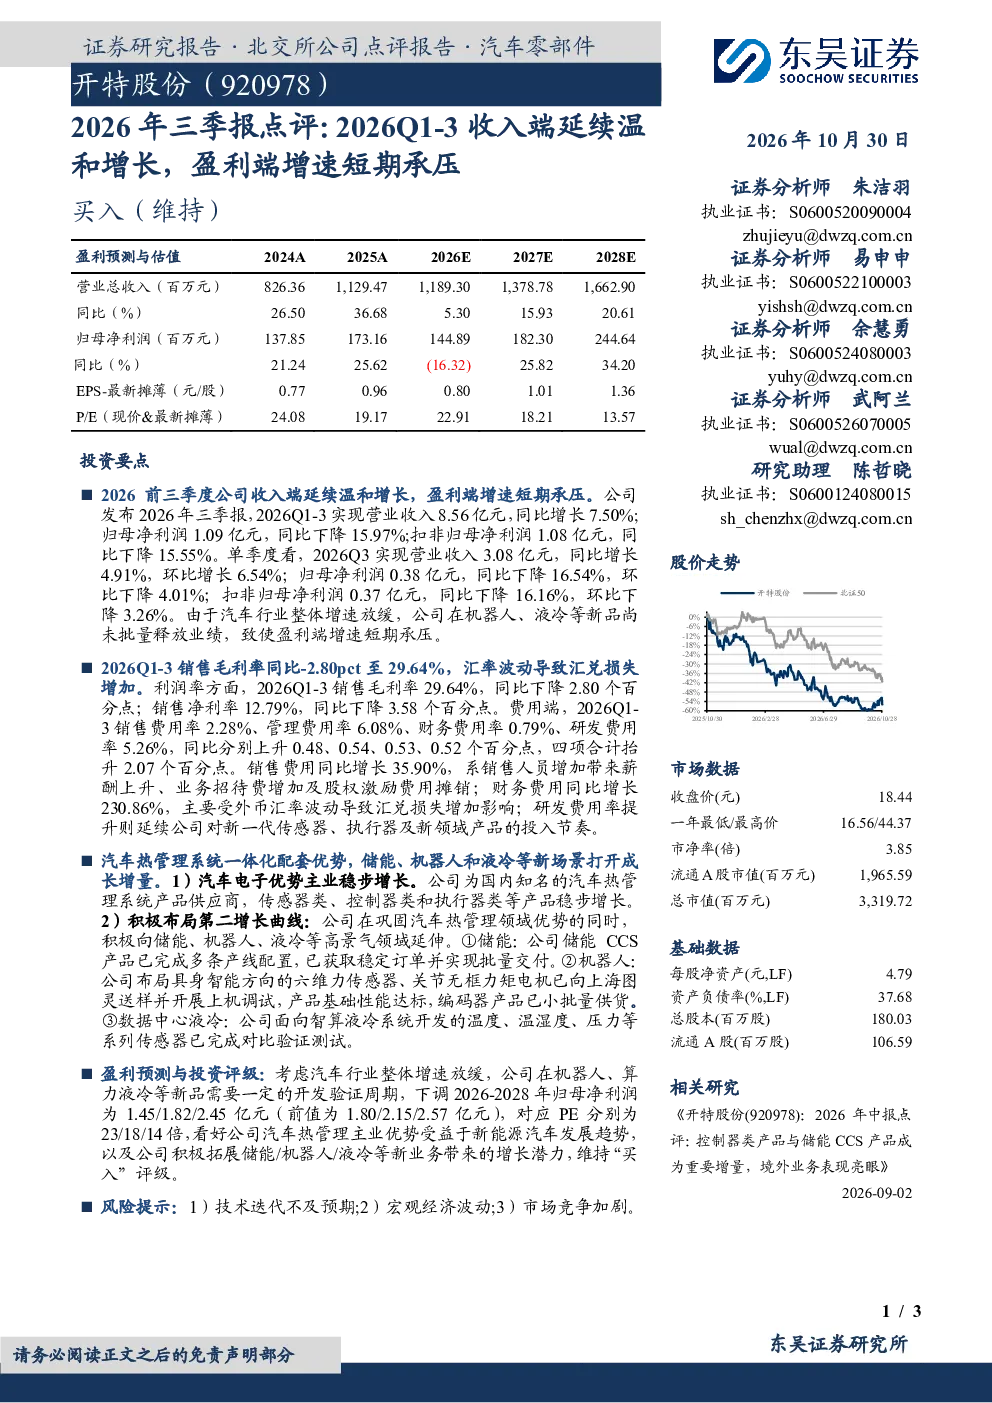
2026年前三季度,公司收入端延续温和增长,但盈利端增速短期承压。主要受汽车行业整体增速放缓及新品尚未批量释放业绩影响。具体数据显示,2026Q1-3营业收入8.56亿元,同比增长7.50%;归母净利润1.09亿元,同比下降15.97%。销售毛利率29.64%,同比下降2.80个百分点;销售净利率12.79%,同比下降3.58个百分点。费用端,销售费用率、管理费用率、财务费用率、研发费用率同比分别上升0.48、0.54、0.53、0.52个百分点。
汽车热管理系统行业发展趋势如何?
汽车热管理系统行业正经历技术升级和产品迭代,一体化、智能化成为发展趋势。公司凭借一体化配套优势稳固市场地位,传感器类、控制器类和执行器类产品稳步增长。同时,行业面临汽车行业整体增速放缓的挑战,企业需加速新品研发和批量释放以应对市场竞争。未来,随着新能源汽车渗透率提升,热管理系统需求有望保持增长。
报告重点分析了哪些方向?
报告重点分析了公司2026年前三季度经营业绩及未来增长潜力。收入端保持温和增长,但盈利端短期承压主要源于汽车行业整体增速放缓及新品尚未批量释放。报告还关注公司业务亮点,包括汽车热管理系统一体化配套优势稳固,以及积极布局储能CCS、机器人、数据中心液冷等第二增长曲线。
当前市场现状如何判断?
当前市场环境下,汽车行业整体增速放缓对相关企业业绩产生影响。公司收入端保持增长,但盈利端面临压力,销售毛利率和净利率同比下降。同时,行业竞争加剧,企业需提升技术迭代能力和成本控制水平。公司积极布局新业务,但新业务尚未形成显著业绩贡献。
研报提示了哪些风险?
研报提示的主要风险包括技术迭代不及预期、宏观经济波动、市场竞争加剧。技术迭代不及预期可能导致产品竞争力下降;宏观经济波动可能影响下游客户需求;市场竞争加剧可能压缩利润空间。此外,新业务拓展也存在不确定性,需关注其市场接受度和盈利能力。
你可能感兴趣
2019Q3点评:收入端增速回暖,整装云业务开展盈利水平短期承压
轻工制造长城证券2019-10-30
2023年三季报点评:短期收入端承压,归母净利润保持较好增长
医药生物东方财富2023-10-25
2024年三季报点评:收入端稳健增长,利润端短期承压
医药生物华创证券2024-10-30
2026年三季报点评:延续降本增效效应,2026Q1-3归母净利润增长103.89%
东吴证券2026-10-28
2024年三季报点评:收入稳健增长,盈利短期承压
轻工制造东方财富2024-10-30
2024年三季报点评:三季度收入增长稳健,盈利短期承压
国信证券2024-11-07
2026年三季报点评:业绩短期承压,CDMO业务增长延续
东吴证券2026-10-27
收入增速延续,短期成本端承压
食品饮料群益证券2018-11-07
高基数下收入增速放缓,成本压力下利润承压2026年三季报点评
食品饮料财信证券2026-10-27
公司三季报点评:收入端承压,盈利能力大幅改善
机械设备长城证券2021-11-08