猜你想问
这份研报的核心内容是什么?
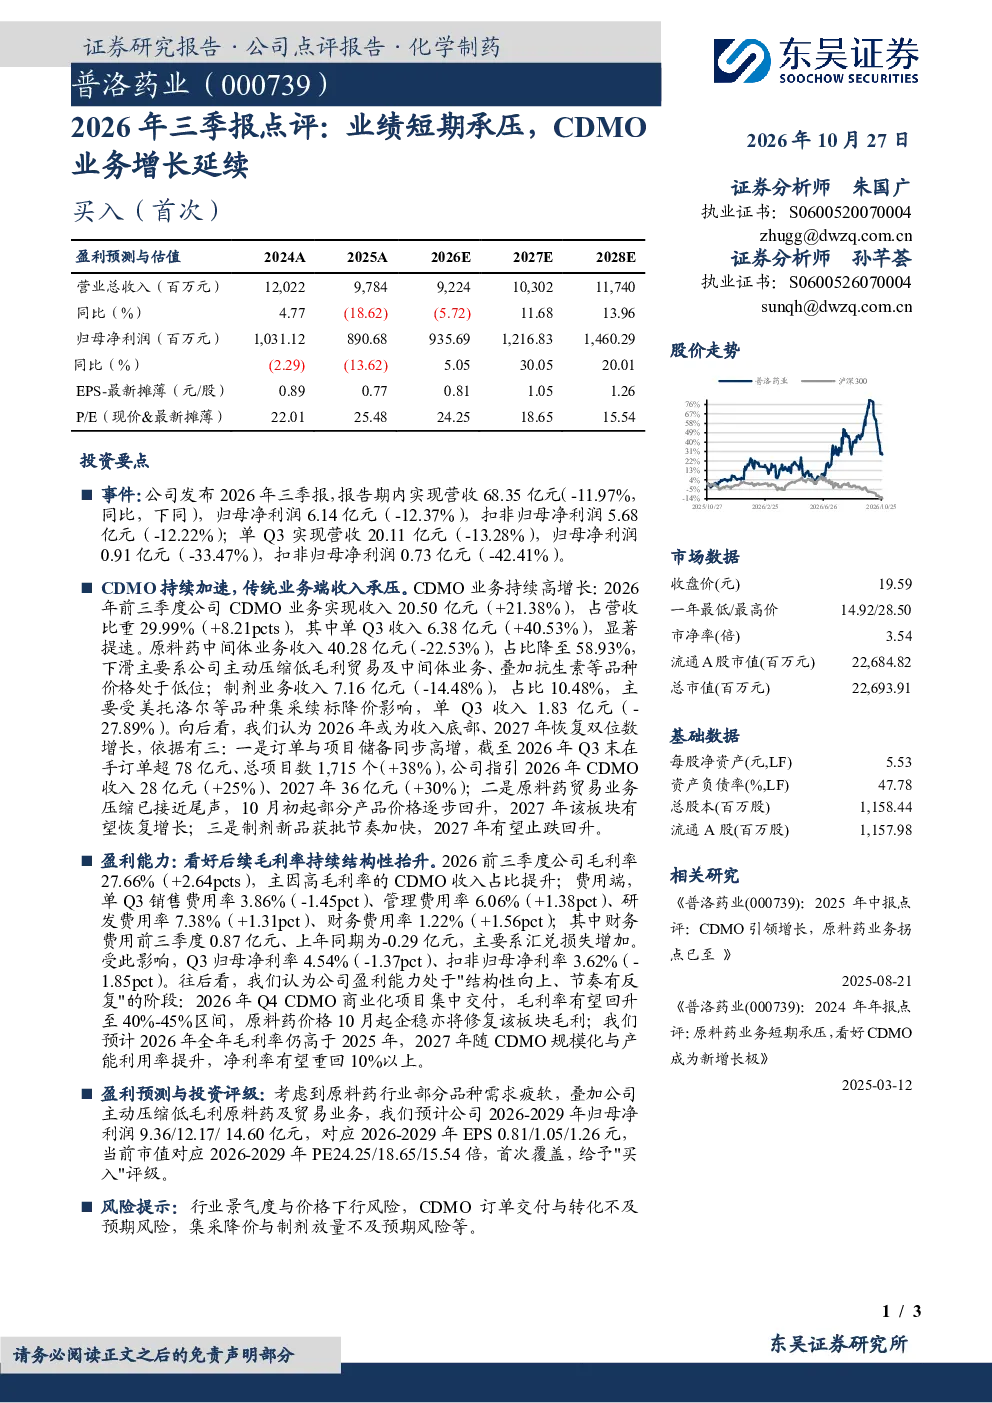
这份研报主要分析了2026年前三季度普洛药业的业绩情况。报告指出公司业绩短期承压,营收和净利润均出现下滑,但CDMO业务持续高增长,前三季度CDMO业务收入同比增长21.38%,占营收比重提升至29.99%。传统业务如原料药中间体和制剂业务收入则受到价格和集采政策影响而下降。报告预计2026年可能是收入底部,2027年有望恢复双位数增长。
CDMO赛道的发展趋势如何?
根据研报,CDMO赛道持续高增长,成为医药行业的重要发展方向。报告显示普洛药业的CDMO业务收入大幅增长,占比显著提升。这反映了市场对CDMO服务的需求旺盛,尤其是在创新药研发加速的背景下。未来,CDMO行业有望继续保持增长态势,但需关注行业竞争加剧和订单交付风险。
研报重点分析了哪些方面?
研报重点分析了普洛药业的业绩表现、业务结构变化以及未来增长潜力。报告详细拆解了营收、净利润、毛利率等关键财务数据,并指出CDMO业务是公司增长的主要驱动力。同时,报告也分析了传统业务面临的压力,如原料药中间体业务因主动压缩低毛利业务及价格低位导致收入下降,制剂业务受集采降价影响。此外,报告还展望了公司未来几年的盈利预测和投资评级。
当前市场对普洛药业的判断是什么?
根据研报,市场对普洛药业的判断是短期业绩承压但长期潜力较大。报告指出公司2026年前三季度业绩下滑主要受传统业务影响,而CDMO业务表现亮眼。报告预计2026年可能是收入底部,2027年有望恢复增长。此外,报告认为公司毛利率有望在2026年Q4回升,2026年全年毛利率将高于2025年,2027年净利率有望重回10%以上。
研报提到了哪些风险提示?
研报提示了几个主要风险,包括行业景气度与价格下行风险,这可能导致CDMO订单价格下降或需求减弱。其次是CDMO订单交付与转化不及预期风险,如果公司无法按时按质完成订单,可能影响业绩。此外,集采降价与制剂放量不及预期风险也不容忽视,这可能导致公司制剂业务增长放缓。这些风险需要投资者密切关注。