猜你想问
这份研报主要讲了什么内容?
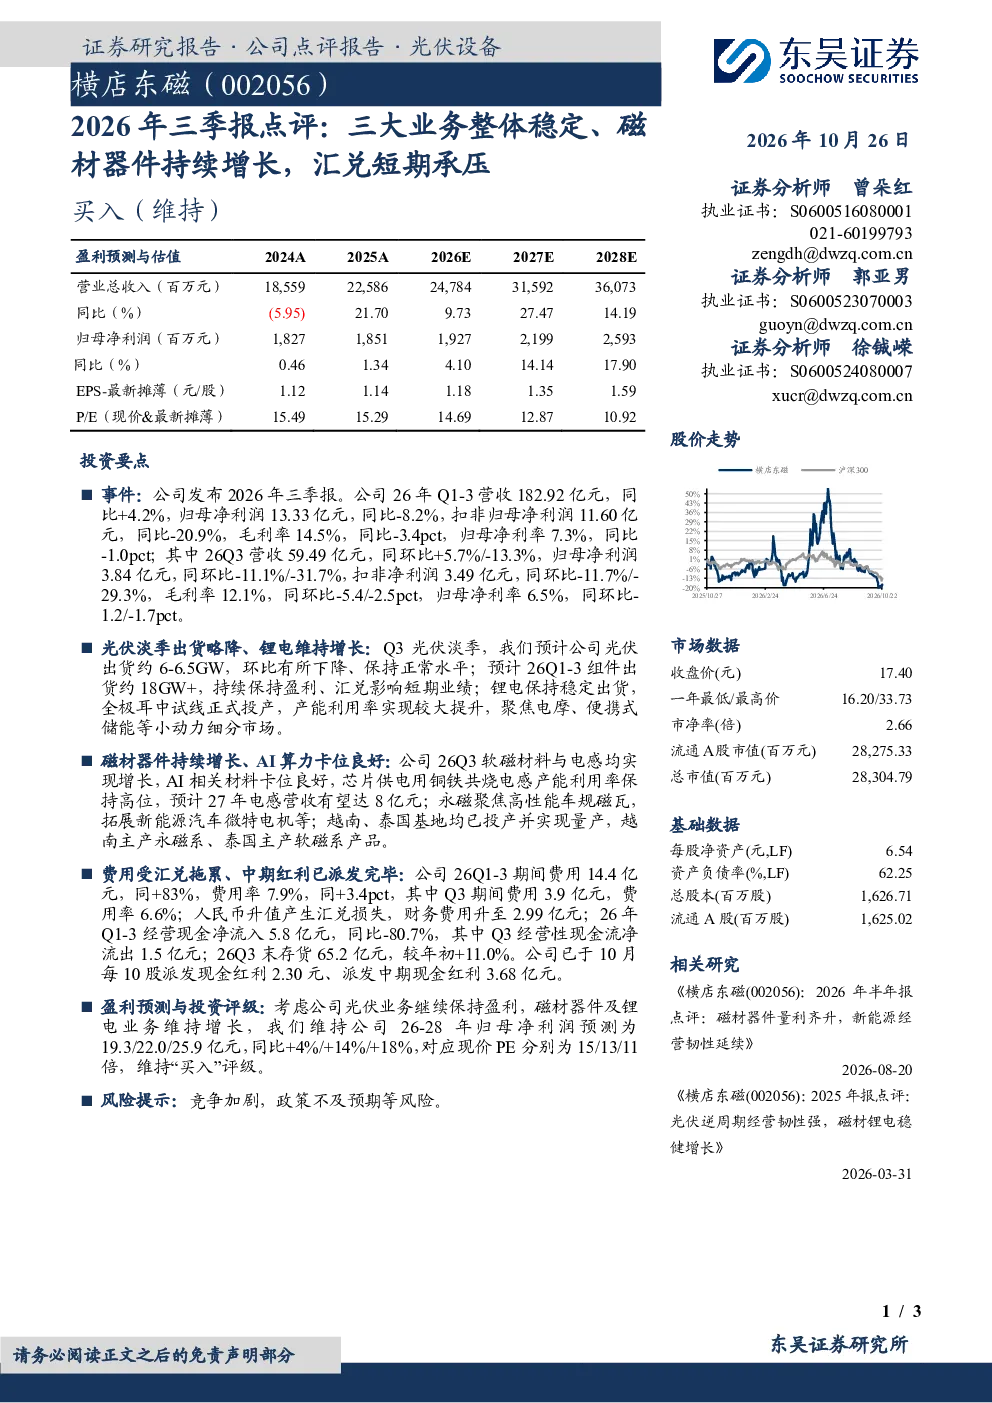
这份研报主要点评了公司2026年三季报的业绩表现。报告显示,公司Q1-3营收182.92亿元,同比+4.2%,归母净利润13.33亿元,同比-8.2%;Q3营收59.49亿元,同环比+5.7%/-13.3%,归母净利润3.84亿元,同环比-11.1%/-31.7%。毛利率和净利率均有所下降,主要受汇兑损失影响。整体来看,公司三大业务保持稳定,磁材器件持续增长,但汇兑压力短期内仍需关注。
光伏和锂电业务的发展趋势如何?
光伏业务方面,Q3出货约6-6.5GW,环比下降但保持正常,Q1-3组件出货约18GW+,持续盈利。锂电业务保持稳定出货,全极耳中试线投产,产能利用率提升,公司聚焦电摩、便携式储能等小动力市场。这些数据表明,公司在光伏和锂电领域的发展态势良好,未来有望受益于新能源行业的持续增长。
报告中磁材器件业务有哪些亮点?
磁材器件业务方面,Q3软磁材料与电感增长显著,AI相关材料布局良好,芯片供电用铜铁共烧电感产能利用率高,预计27年电感营收达8亿元。永磁业务聚焦高性能车规磁瓦,拓展新能源汽车微特电机。此外,公司在越南、泰国基地已投产并量产,显示出其全球化布局的进展。这些亮点表明磁材器件业务具有较强的发展潜力。
当前市场对该公司有何判断?
从市场现状来看,公司三大业务整体稳定,磁材器件持续增长,但业绩增速有所放缓,主要受汇兑损失和费用上升影响。尽管如此,公司仍维持了积极的盈利预测,并获得了“买入”评级。这表明市场对公司长期发展仍持乐观态度,认为其业务基本面稳健,具备一定的抗风险能力。
研报中提到了哪些风险提示?
研报中提示的主要风险包括竞争加剧和政策不及预期。随着行业竞争的加剧,公司可能面临市场份额下降的压力。同时,政策的变化也可能对公司业务产生不利影响。此外,汇兑损失和费用上升也是需要关注的因素。这些风险提示提醒投资者在评估公司发展前景时需考虑潜在的不确定性。
你可能感兴趣
2026年中报点评AI带动磁材器件业务增长,光伏业务保持韧性
太平洋证券2026-09-02
季报点评:业绩短期承压,看好磁材业务增长
综合国盛证券2024-10-28
年报点评报告:利润短期承压,期待磁材与检测业务发力
综合国盛证券2024-04-28
2024三季报点评:境外业务下滑,汇兑损失增加,盈利短期承压
国信证券2024-11-03
业绩短期承压,期待磁材业务发力
综合国盛证券2023-10-29
2022年三季报点评:业绩短期承压,三大业务稳步推进
民生证券2022-11-16
三季报点评:盈利能力短期承压,期待高端器件供应缓解
电气设备东吴证券2022-10-31
2026年中报点评:出海和品牌业务拉动收入稳增,业绩受汇兑影响承压
家用电器国信证券2026-09-22
2021年报、2022年一季报点评:核心器件业务表现亮眼,疫情影响短期业绩承压
电子设备华创证券2022-04-28
中金公司2024年三季报点评:轻资本业务承压及汇兑波动拖累业绩
国泰君安证券2024-11-01