猜你想问
东方雨虹2026年前三季度业绩表现如何?
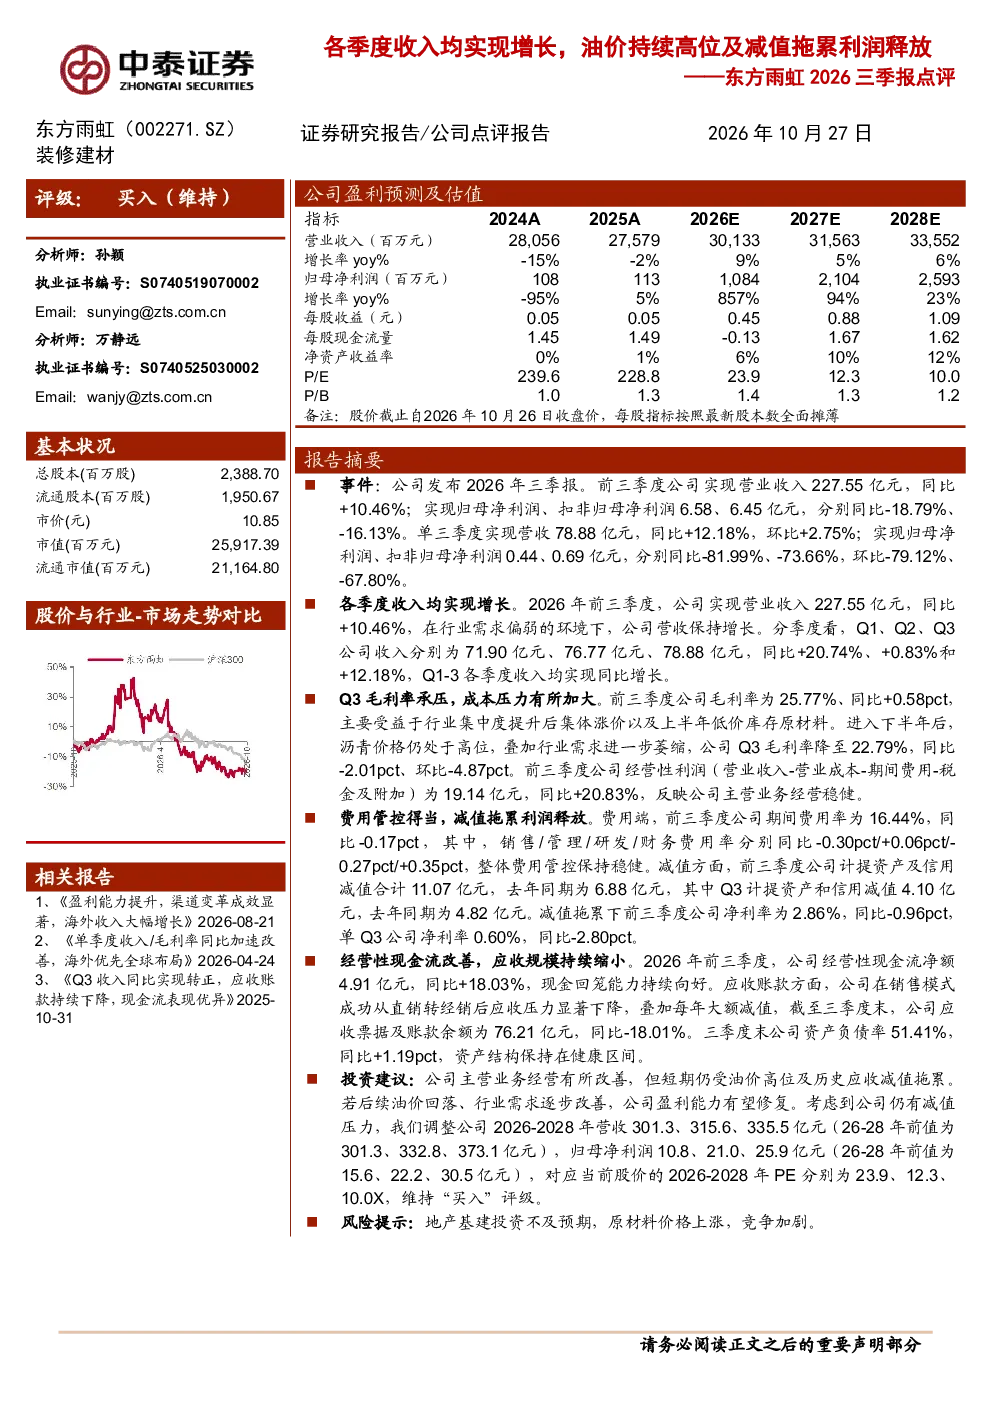
东方雨虹2026年前三季度实现营业收入227.55亿元,同比增长10.46%,各季度收入均实现增长。Q1至Q3分别为71.90亿元、76.77亿元、78.88亿元,同比分别增长20.74%、0.83%和12.18%。毛利率为25.77%,同比提升0.58个百分点,但Q3降至22.79%。经营性利润为19.14亿元,同比增长20.83%。期间费用率为16.44%,同比降低0.17个百分点。减值计提11.07亿元,拖累净利率至2.86%。经营性现金流净额为4.91亿元,同比增长18.03%
防水材料行业发展趋势如何?
防水材料行业受益于地产基建投资,市场集中度提升。原材料价格波动影响企业盈利,沥青价格高位压制毛利率。行业竞争加剧,企业需提升产品技术壁垒。未来行业增长依赖基建投资力度及原材料价格走势。
研报对东方雨虹的哪些方面进行了重点分析?
研报重点分析了东方雨虹的营收增长、毛利率变化、经营性利润、费用管控、减值影响及现金流情况。指出公司主营业务稳健,但短期受油价及历史减值拖累。
当前防水材料市场状况如何?
当前防水材料市场受地产基建投资驱动,需求平稳。原材料价格高位,企业毛利率承压。行业竞争激烈,头部企业凭借规模优势提升市场份额。市场存在原材料价格波动及需求不及预期的风险。
研报提示了哪些风险因素?
研报提示的风险因素包括地产基建投资不及预期、原材料价格上涨、竞争加剧。这些因素可能影响企业盈利能力和市场份额。公司需关注原材料价格波动及市场需求变化。
你可能感兴趣
2025 年报及 2026 年一季报点评减值及汇兑拖累利润表现,看好改革持续推进公司经营质量稳步提升
华创证券2026-05-04
2023年三季报点评:营收及新签约订单大幅增长,计提减值影响单季度利润下降
建筑建材信达证券2023-10-26
2022年三季报点评:Q3费用及减值影响利润释放,期待资产注入带来产量增长
有色金属民生证券2022-10-29
19年业绩快报点评:第4季度收入和扣非利润均正增长,毛利率持续回升,彰显龙头稳健品质
建筑建材长城证券2020-03-30
2022年三季报点评:新单及价值增长显著优于同业,市场波动拖累利润释放
东吴证券2022-10-28
3季度利润超预期,电商持续驱动收入增长及利润释放
交银国际2023-11-22
2025年三季报点评:业绩持续回暖,单季度利润实现翻倍式增长
民生证券2025-10-26
2021年三季报点评:收入低速增长,需求回落及成本上升拖累利润表现
食品饮料民生证券2021-10-19