猜你想问
九号公司2026年三季报核心内容是什么?
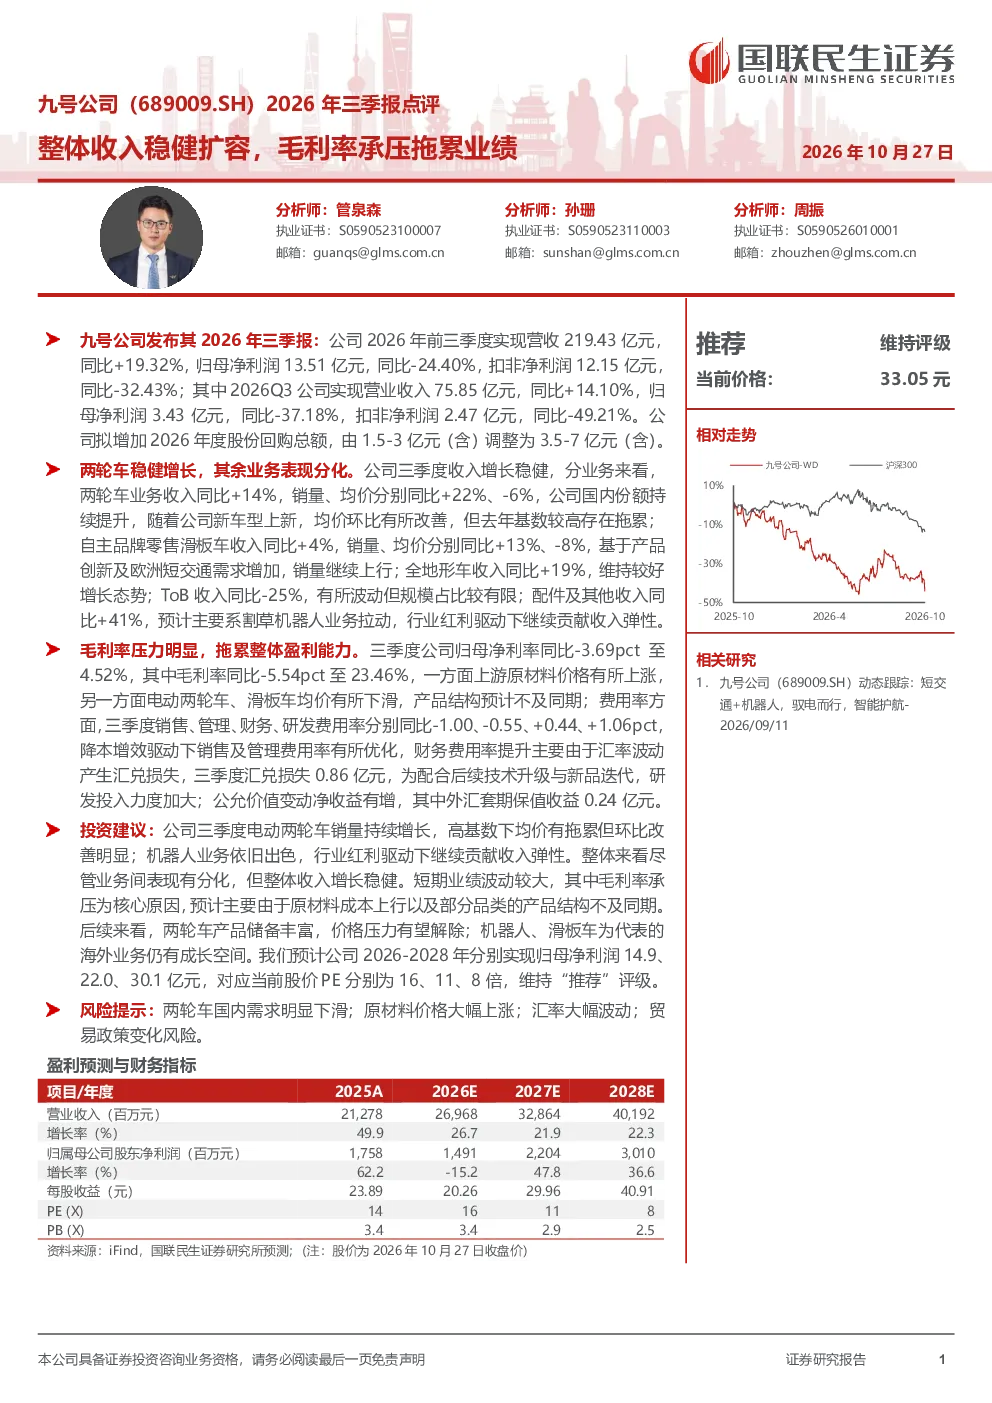
九号公司2026年三季报显示,公司整体收入稳健增长,2026年前三季度营收219.43亿元,同比+19.32%,但归母净利润13.51亿元,同比-24.40%。分业务来看,两轮车业务收入同比+14%,销量、均价分别同比+22%、-6%;自主品牌零售滑板车收入同比+4%,销量、均价分别同比+13%、-8%;全地形车收入同比+19%;ToB收入同比-25%;配件及其他收入同比+41%。毛利率压力明显,三季度归母净利率同比-3.69pct至4.52%,毛利率同比-5.54pct至23.46%,主要受原材料价格上涨和产品结构影响。费用率方面,销售及管理费用率有所优化,财务费用率提升主要由于汇率波动产生汇兑损失,研发投入力度加大。
两轮车行业发展趋势如何?
两轮车行业整体呈现稳健增长态势,但增速有所放缓。从九号公司数据来看,两轮车业务收入同比+14%,销量、均价分别同比+22%、-6%,反映市场对高端化产品的需求提升,但价格策略可能影响短期销量。自主品牌零售滑板车收入同比+4%,销量、均价分别同比+13%、-8%,显示滑板车市场仍有增长空间,但均价下降可能受竞争加剧影响。全地形车业务收入同比+19%,表现亮眼,反映细分市场潜力。ToB业务收入同比-25%,需关注其战略调整。配件及其他收入同比+41%,可能受益于供应链整合或新产品线拓展。行业层面,原材料成本、汇率波动、贸易政策是主要风险因素。
研报重点分析了哪些方向?
研报重点分析了九号公司各业务板块的收入、销量、均价变化,揭示了公司在两轮车、滑板车、全地形车等领域的市场表现。报告指出毛利率承压是业绩拖累的主要原因,主要来自原材料价格上涨和产品结构变化。费用率方面,销售及管理费用率优化,但财务费用率因汇率波动上升。研发投入力度加大,反映公司对技术创新的重视。此外,报告还预测了公司未来三年净利润增长,维持“推荐”评级,并提示了两轮车国内需求下滑、原材料价格大幅上涨、汇率大幅波动、贸易政策变化等风险。
当前市场对九号公司的判断是什么?
当前市场对九号公司的判断是,公司整体收入表现稳健,但盈利能力面临压力。报告显示公司收入端增长可期,但毛利率下降导致净利润增速放缓。两轮车业务高端化趋势明显,但价格策略需谨慎。滑板车市场潜力巨大,但竞争激烈。全地形车业务增长迅速,成为新的增长点。ToB业务收缩需关注其战略意图。原材料成本和汇率波动是短期主要风险。公司研发投入加大,长期发展可期,但短期业绩承压。投资者需关注公司产品结构优化和成本控制能力。
研报提示了哪些风险?
研报提示的主要风险包括:两轮车国内需求下滑风险,市场竞争加剧可能导致价格战,影响公司盈利能力;原材料价格大幅上涨风险,金属、塑料等原材料成本上升将直接冲击毛利率;汇率大幅波动风险,公司有海外业务,人民币汇率波动将影响财务费用;贸易政策变化风险,关税调整、出口限制可能影响公司国际市场表现。此外,公司产品结构向高附加值产品转型过程中,可能面临市场接受度不及预期的风险。研发投入加大虽利于长期发展,但短期也需关注其投入产出效率。