猜你想问
湖南海利2026年三季报核心数据表现如何?
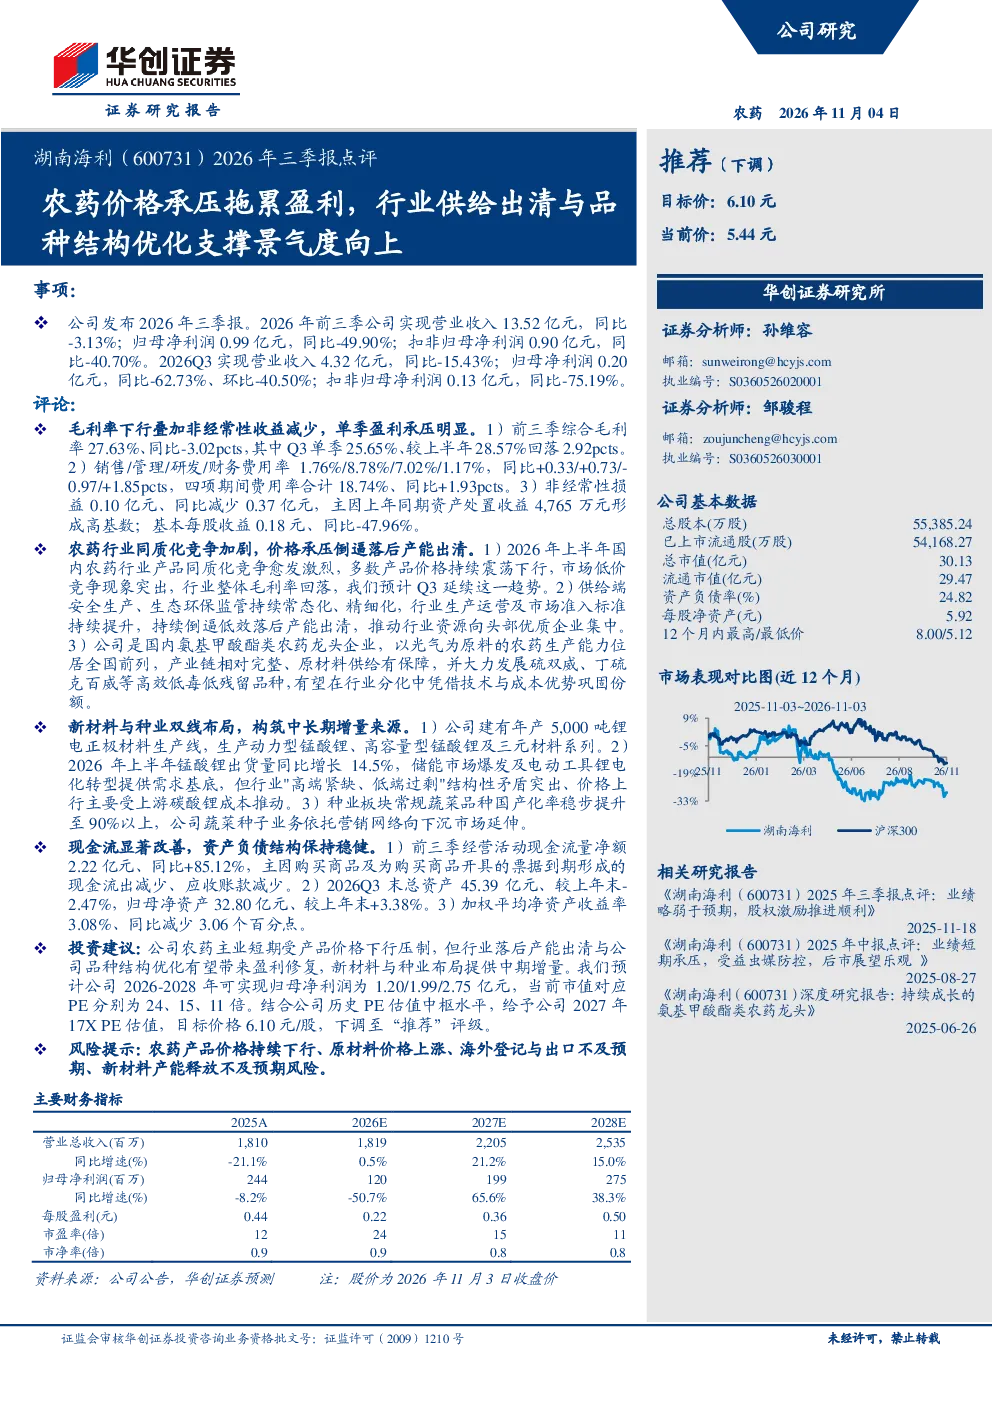
2026年前三季度,湖南海利营业收入13.52亿元,同比-3.13%;归母净利润0.99亿元,同比-49.90%;扣非归母净利润0.90亿元,同比-40.70%。Q3单季营业收入4.32亿元,同比-15.43%;归母净利润0.20亿元,同比-62.73%,环比-40.50%;扣非归母净利润0.13亿元,同比-75.19%。毛利率方面,前三季综合毛利率27.63%,同比-3.02pcts;Q3单季25.65%,较上半年回落2.92pcts。费用率方面,销售/管理/研发/财务费用率分别为1.76%/8.78%/7.02%/1.17%,同比分别+0.33/+0.73/-0.97/+1.85pcts。非经常性损益0.10亿元,同比减少0.37亿元,主因上年同期资产处置收益高基数。基本每股收益0.18元,同比-47.96%
农药行业发展趋势如何?
农药行业面临同质化竞争加剧,价格承压倒逼落后产能出清。供给端监管持续常态化,推动行业资源向头部企业集中。公司作为氨基甲酸酯类农药龙头企业,有望凭借技术与成本优势巩固份额。同时,公司在新材料和种业领域布局,新材料方面建有年产5,000吨锂电正极材料生产线,种业方面常规蔬菜品种国产化率超90%,依托营销网络向下沉市场延伸
报告重点分析了湖南海利的哪些方面?
报告重点分析了湖南海利在农药业务的核心竞争力,包括其作为氨基甲酸酯类农药龙头企业的市场地位和技术优势。同时,报告也关注了公司在新材料和种业领域的布局,如锂电正极材料生产线和蔬菜品种国产化。此外,报告还深入剖析了公司财务状况,包括营收、利润、毛利率、费用率等关键指标的变化趋势,以及现金流、资产负债和盈利能力等财务健康度指标
当前农药市场现状如何?
当前农药市场呈现同质化竞争加剧、价格承压的态势,倒逼行业供给侧出清。监管政策推动行业资源向头部企业集中,头部企业凭借技术、成本和渠道优势巩固市场份额。农药价格下行压力下,行业整合加速,头部企业盈利能力有望改善。同时,新材料和种业成为公司新的增长点,多元化布局增强抗风险能力
湖南海利研报存在哪些风险提示?
湖南海利研报提示的主要风险包括:农药产品价格持续下行可能影响公司盈利;原材料价格上涨可能增加生产成本;海外登记与出口不及预期可能影响国际市场拓展;新材料产能释放不及预期可能影响新材料业务发展。这些风险因素需关注,但需结合公司自身竞争优势和行业发展趋势综合判断