猜你想问
京东方A2026年三季报核心内容是什么?
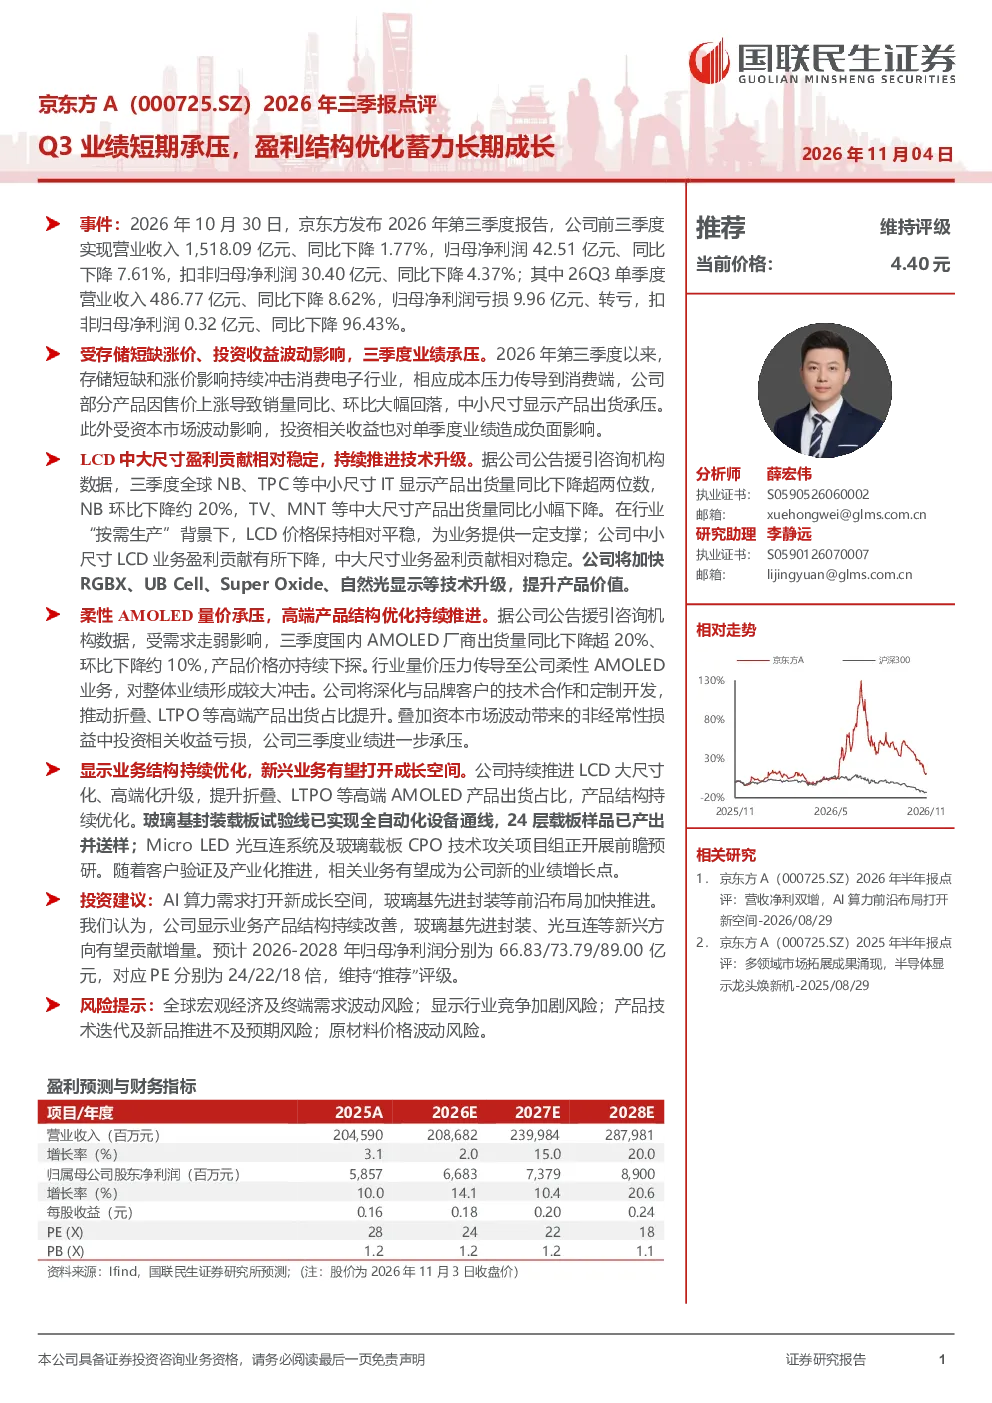
京东方A2026年三季报显示,公司前三季度营收1518.09亿元,同比下降1.77%;归母净利润42.51亿元,同比下降7.61%。Q3单季度营收486.77亿元,同比下降8.62%;归母净利润亏损9.96亿元,转亏。业绩短期承压主要受存储短缺涨价、投资收益波动影响。LCD中大尺寸业务盈利贡献相对稳定,柔性AMOLED业务受冲击较大,但公司正推进技术升级和高端产品结构优化。
显示行业发展趋势如何?
显示行业正经历结构性调整,中小尺寸IT显示产品出货量同比下降超两位数,LCD价格保持相对平稳,中大尺寸LCD业务盈利贡献相对稳定。柔性AMOLED市场受价格下探影响,但高端产品如折叠屏、LTPO等需求持续提升。公司正加速RGBX、UB Cell、Super Oxide、自然光显示等技术升级,并推进玻璃基封装载板和Micro LED光互连系统研发,新兴业务有望打开成长空间。
京东方A报告重点分析了哪些方向?
报告重点分析了京东方A的业绩短期承压原因,包括存储短缺涨价对消费电子行业的冲击以及投资收益波动。同时,报告详细分析了LCD中大尺寸业务的稳定性和柔性AMOLED业务的挑战与机遇,指出公司正通过技术升级和高端产品结构优化来应对市场变化。此外,报告还关注了公司在新业务领域的布局,如玻璃基封装载板和Micro LED光互连系统。
当前显示市场现状如何?
当前显示市场呈现分化态势,中小尺寸IT显示产品出货量大幅下滑,价格持续下探,而LCD中大尺寸业务保持相对稳定。柔性AMOLED市场虽然受价格压力影响,但高端产品需求持续增长。公司中小尺寸LCD业务盈利贡献下降,但中大尺寸业务仍具支撑作用。整体来看,市场正在向大尺寸、高端化、技术化方向演进。
京东方A研报有哪些风险提示?
京东方A研报提示的主要风险包括全球宏观经济及终端需求波动风险,显示行业竞争加剧风险,产品技术迭代及新品推进不及预期风险,以及原材料价格波动风险。这些风险可能对公司业绩产生不利影响,需要密切关注市场变化和行业动态。