猜你想问
影石创新2026年前三季度业绩表现如何?
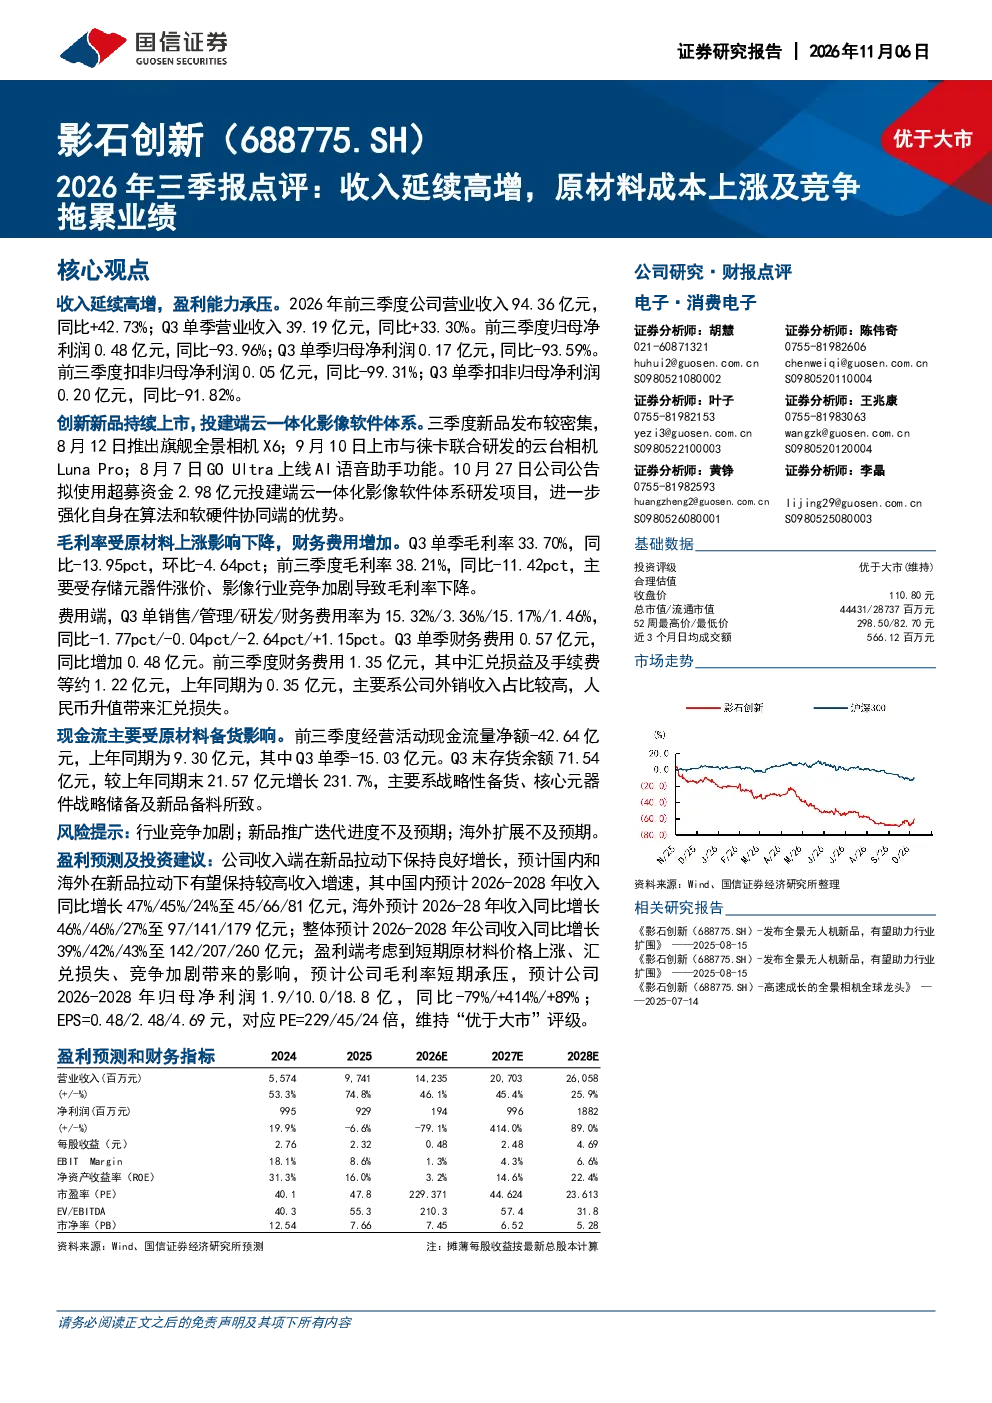
影石创新2026年前三季度营业收入达94.36亿元,同比增长42.73%,但归母净利润为0.48亿元,同比大幅下降93.96%。Q3单季收入39.19亿元,同比增长33.30%,但归母净利润仅0.17亿元,同比下降93.59%。毛利率方面,整体为38.21%,同比下滑11.42个百分点,Q3单季更是降至33.70%。财务费用同比增加48%,存货余额大幅增长231.7%至71.54亿元,显示出原材料成本上涨和竞争加剧对盈利能力的明显拖累。
影石创新当前赛道发展趋势如何?
影石创新所处的影像传感器赛道正经历快速发展,但竞争日趋激烈。随着技术迭代加速,高端传感器市场对创新和成本控制提出更高要求。原材料成本波动成为行业普遍面临的挑战,供应链稳定性直接影响企业盈利。同时,国内外品牌竞争加剧,迫使企业加大研发投入以保持技术领先。影石创新通过新品上市和软件体系投建,正努力强化自身竞争力,但整体行业环境对其业绩表现产生显著影响。
影石创新报告重点分析了哪些方面?
报告重点分析了影石创新在产品创新、成本控制和市场竞争中的表现。公司持续推出旗舰新品如全景相机X6、徕卡联合研发的云台相机Luna Pro等,并投建端云一体化影像软件体系,拟投入超募资金2.98亿元强化软硬件协同优势。然而,原材料成本上涨导致毛利率下滑,财务费用增加,存货积压问题突出,反映出企业在快速扩张中面临的运营压力。
当前影像传感器市场现状如何?
当前影像传感器市场呈现高端化、集成化趋势,消费电子需求持续增长,但市场集中度提升,竞争白热化。头部企业凭借技术壁垒和渠道优势占据主导,新进入者面临较大挑战。原材料价格波动成为行业共性问题,尤其半导体和光学元件成本上涨明显。影石创新作为国内领先企业,虽收入保持高增,但盈利能力受制于成本和竞争压力,需关注其新品推广和海外市场拓展的实际效果。
影石创新报告提示了哪些风险?
报告提示的主要风险包括行业竞争加剧、新品推广迭代进度不及预期以及海外市场拓展不确定性。随着更多竞争对手加入,价格战可能进一步压缩利润空间。新品能否成功替代旧产品、获得市场认可存在不确定性,研发投入大但回报周期长。海外市场拓展同样面临贸易壁垒、本地化需求差异等挑战,这些因素都可能影响公司未来业绩表现和估值水平。