猜你想问
这份研报主要讲了什么内容?
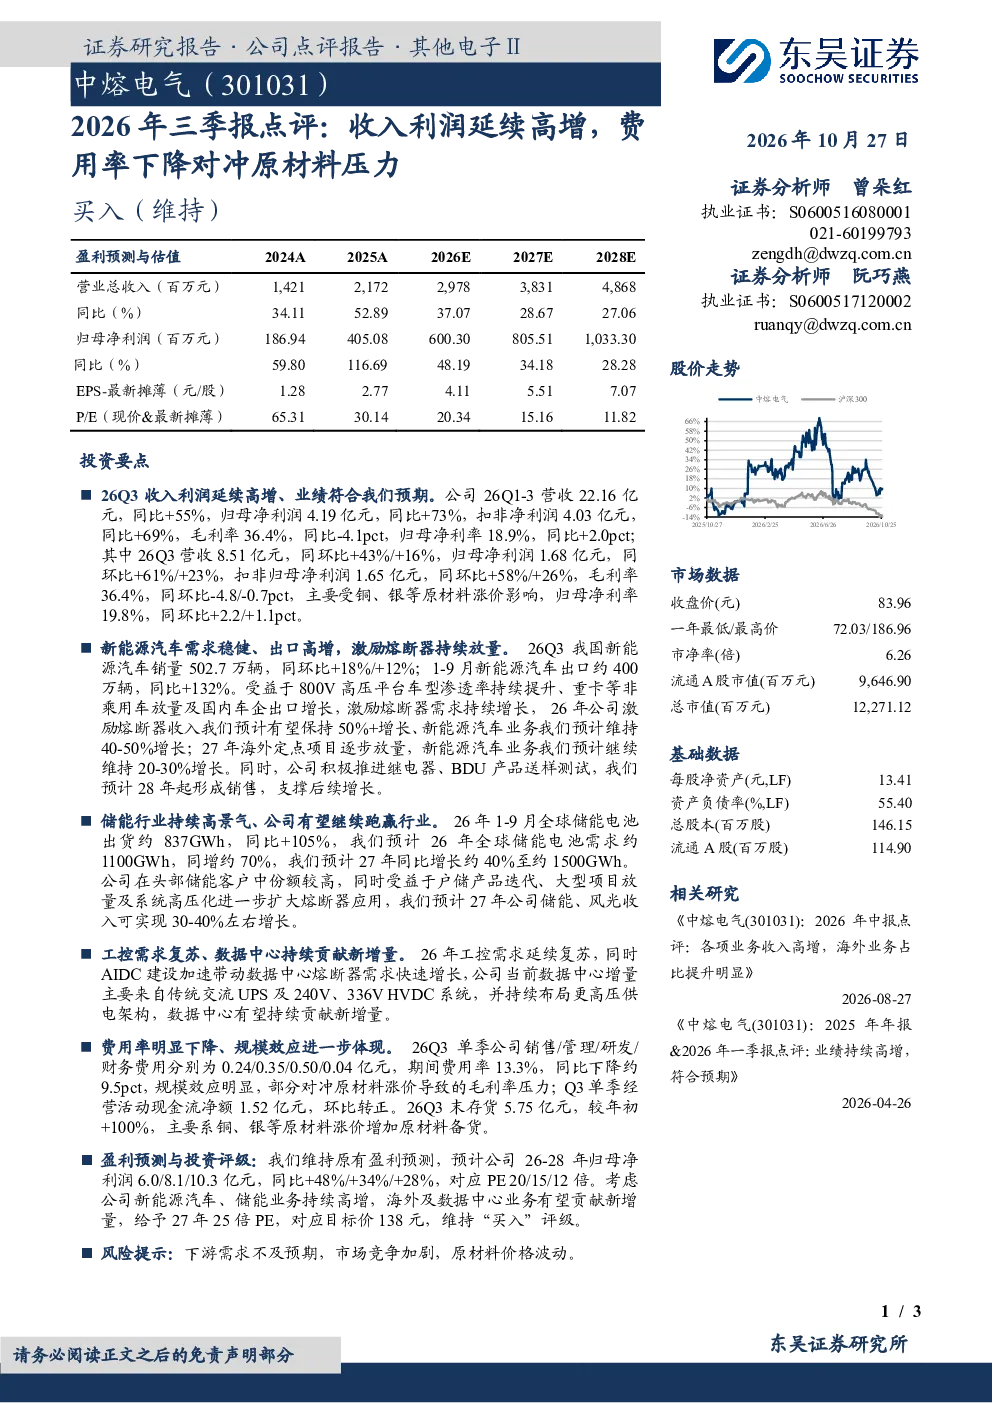
这份研报主要点评了电气设备行业公司2026年前三季度的业绩表现。报告显示公司营收22.16亿元,同比增长55%,归母净利润4.19亿元,同比增长73%。尽管原材料涨价导致毛利率下降,但公司通过费用率显著下降(26Q3期间费用率13.3%,同比下降约9.5pct)有效对冲了成本压力,归母净利率提升至18.9%。报告还分析了公司业务驱动力,包括新能源汽车需求稳健、出口高增、激励熔断器需求增长等,预计未来几年收入将持续增长。
新能源汽车行业的发展趋势如何?
新能源汽车行业正呈现高景气度发展趋势。根据报告,2026年前三季度新能源汽车销量达502.7万辆,同比增长18%,出口约400万辆,同比增长132%。激励熔断器需求持续增长,预计2026年收入增长50%以上,2027年保持20-30%增长。此外,储能行业预计2026年需求将达1100GWh,同比增长约70%,公司在此领域份额较高,预计2027年储能、风光收入增长30-40%。工控需求也在复苏,数据中心业务持续贡献新增量。
研报重点分析了哪些方面?
研报重点分析了公司业绩表现、业务驱动因素、成本费用结构及未来盈利预测。业绩方面,公司营收利润延续高增,Q3单季表现尤为突出。业务驱动方面,新能源汽车需求、出口增长、激励熔断器需求是主要增长点,同时继电器、BDU产品预计2028年起贡献销售。成本费用方面,原材料涨价导致毛利率下降,但公司通过规模效应和费用率下降(26Q3期间费用率13.3%)部分对冲了压力。盈利预测方面,维持2026-28年归母净利润6.0/8.1/10.3亿元的预期,对应PE 20/15/12倍。
当前电气设备市场的现状如何?
当前电气设备市场呈现高增长态势,尤其在新能源汽车和储能领域。根据报告,新能源汽车销量和出口持续增长,出口同比增长132%,显示出强劲的国际市场需求。储能行业需求预计2026年将大幅增长70%,公司在此领域具备较高市场份额。同时,激励熔断器需求稳定增长,为公司带来持续收入来源。工控和数据中心业务也在逐步复苏,为未来发展提供支撑。整体来看,电气设备行业受益于下游需求旺盛和产品结构优化,市场前景乐观。
研报提示了哪些风险?
研报提示了几个主要风险点。首先,下游需求可能不及预期,新能源汽车和储能行业的高增长可能面临调整。其次,市场竞争加剧可能导致产品价格下降或市场份额被侵蚀。此外,原材料价格波动也是重要风险,尽管公司通过费用率下降部分对冲了压力,但原材料价格持续上涨仍可能影响盈利能力。这些风险需要持续关注,以评估投资风险。