猜你想问
神州数码2026年前三季度业绩表现如何?
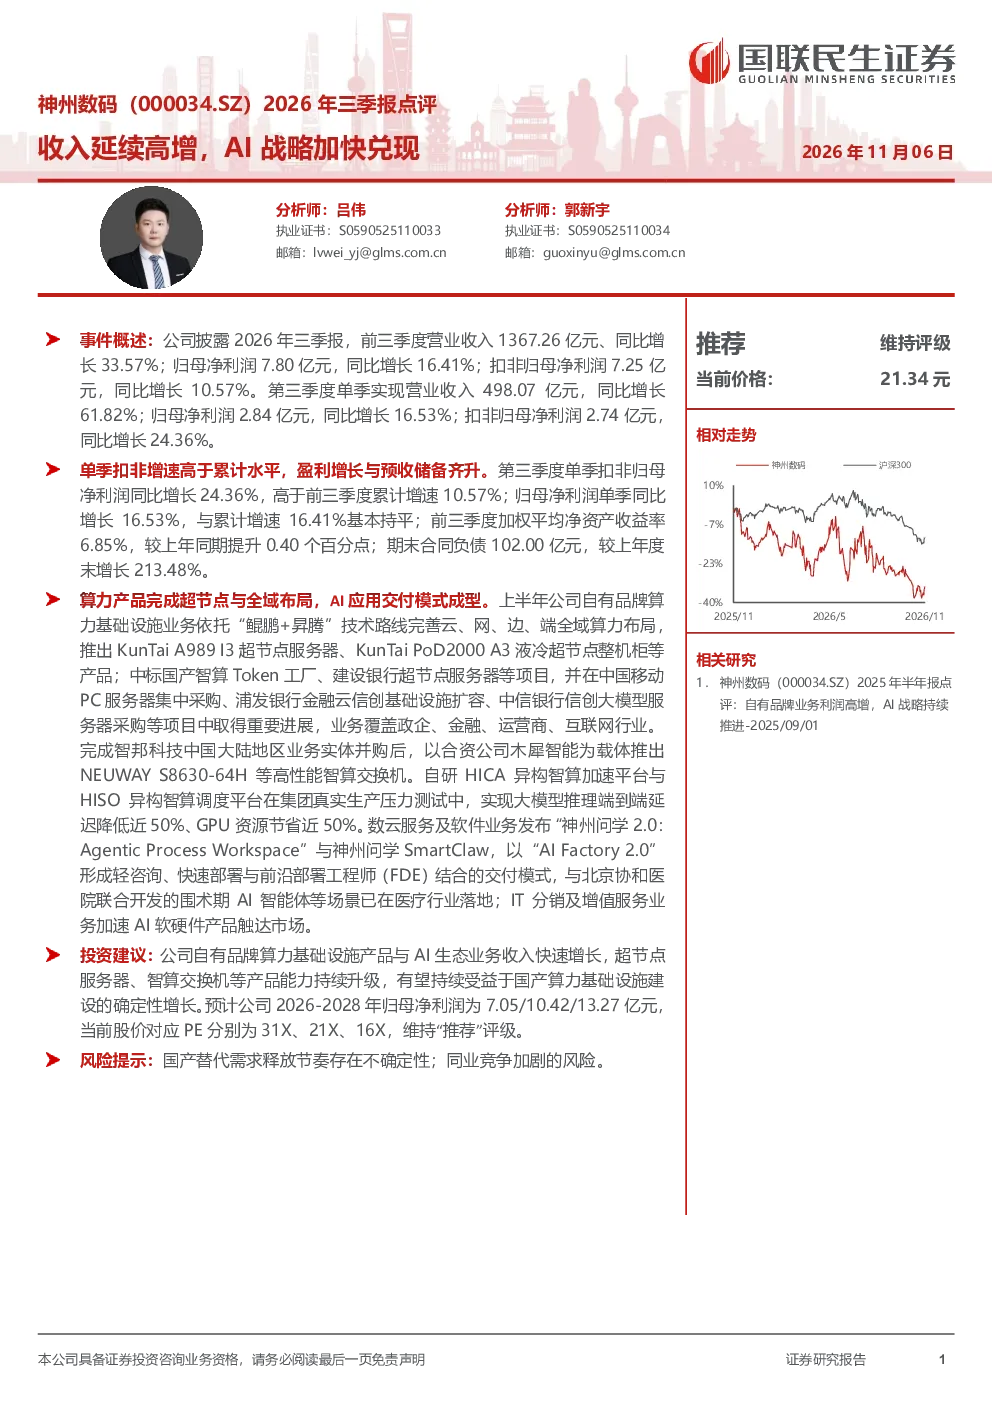
公司2026年前三季度营业收入1367.26亿元,同比增长33.57%;归母净利润7.80亿元,同比增长16.41%。第三季度单季实现营业收入498.07亿元,同比增长61.82%;归母净利润2.84亿元,同比增长16.53%。单季扣非归母净利润同比增长24.36%,高于累计水平。盈利增长与预收储备齐升,前三季度加权平均净资产收益率6.85%,较上年同期提升0.40个百分点;期末合同负债102.00亿元,较上年度末增长213.48%。
神州数码AI战略布局有哪些亮点?
公司依托“鲲鹏+昇腾”技术路线,推出KunTai A989 I3超节点服务器、KunTai PoD2000 A3液冷超节点整机柜等产品,覆盖政企、金融、运营商、互联网行业。完成智邦科技中国大陆地区业务实体并购后,推出NEUWAY S8630-64H等高性能智算交换机。自研HICA异构智算加速平台与HISO异构智算调度平台实现大模型推理端到端延迟降低近50%、GPU资源节省近50%。数云服务及软件业务发布“神州问学2.0:Agentic Process Workspace”与神州问学SmartClaw,形成轻咨询、快速部署与前沿部署工程师结合的交付模式,与北京协和医院联合开发的围术期AI智能体等场景已在医疗行业落地。IT分销及增值服务业务加速AI软硬件产品触达市场。
国产算力基础设施行业发展趋势如何?
国产算力基础设施正加速替代,市场空间广阔。随着“东数西算”工程推进及AI应用需求爆发,国产算力产品在性能、生态、成本等方面逐步具备优势。神州数码凭借自研算力产品与AI生态布局,有望受益于国产替代趋势。公司超节点服务器、智算交换机等产品能力持续升级,覆盖政企、金融、运营商、互联网行业,形成较完整的技术与市场布局。
当前国产算力市场竞争格局如何?
国产算力市场竞争激烈,主要参与者包括华为、阿里、腾讯、百度等互联网巨头,以及浪潮、紫光等传统IT厂商。神州数码通过自研算力产品与AI生态整合,差异化竞争能力增强。公司算力产品完成超节点与全域布局,AI应用交付模式成型,在政企、金融等领域具备一定市场优势。但同业竞争加剧,技术迭代加速,需持续提升产品竞争力。
研报提示的主要风险有哪些?
研报提示的主要风险包括国产替代需求释放节奏存在不确定性,市场接受度可能受宏观经济及行业政策影响。同业竞争加剧可能导致价格压力与市场份额波动。此外,公司新业务拓展与技术研发需持续投入,盈利能力仍需观察。技术路线迭代与供应链稳定性也可能带来潜在风险。