猜你想问
昆仑万维2026年前三季度业绩表现如何?
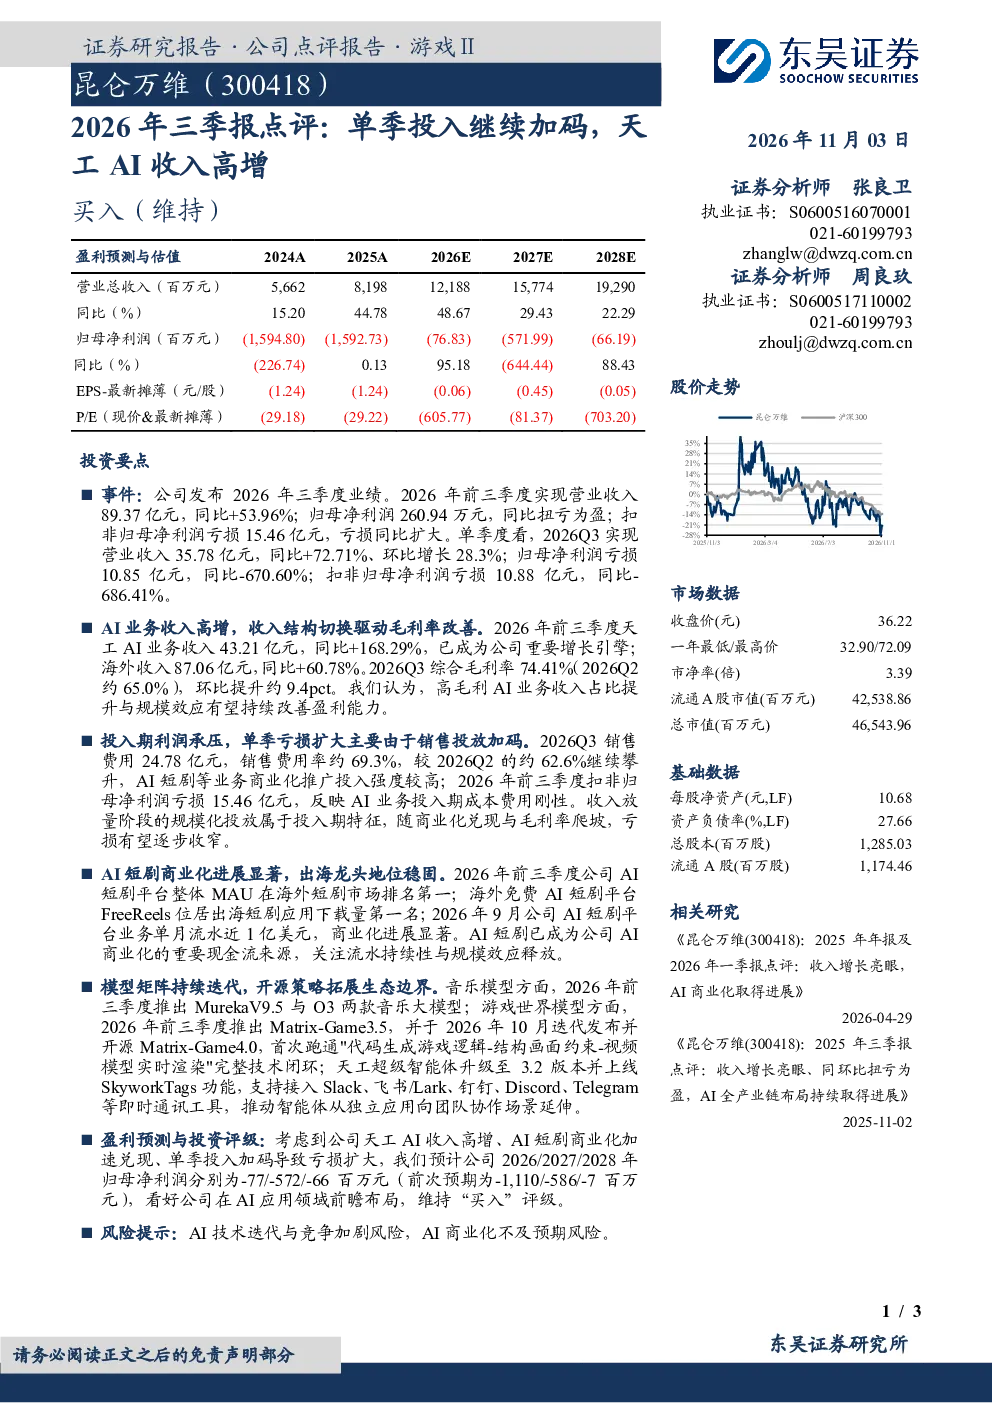
昆仑万维2026年前三季度实现营业收入89.37亿元,同比增长53.96%;归母净利润扭亏为盈,达260.94万元,但扣非归母净利润亏损15.46亿元,同比扩大。单季来看,2026Q3营业收入35.78亿元,同比增长72.71%,环比增长28.3%,但归母净利润亏损10.85亿元,同比大幅下降。海外收入87.06亿元,同比增长60.78%
AI业务对昆仑万维收入和毛利率的影响?
天工AI业务收入43.21亿元,同比增长168.29%,成为公司重要增长引擎;2026Q3综合毛利率74.41%,环比提升约9.4个百分点,主要得益于高毛利AI业务收入占比提升与规模效应。AI业务收入占比提升和规模效应是毛利率改善的关键因素,但投入期销售费用率约69.3%,反映AI业务商业化推广投入强度较高
昆仑万维AI短剧商业化进展情况?
AI短剧平台整体MAU在海外短剧市场排名第一,海外免费AI短剧平台FreeReels下载量第一。2026年9月AI短剧平台单月流水近1亿美元,商业化进展显著,成为公司AI商业化的重要现金流来源。AI短剧平台已成为昆仑万维AI商业化的重要现金流来源,但需关注AI技术迭代与竞争加剧风险
昆仑万维未来盈利预测和投资评级?
预计公司2026/2027/2028年归母净利润分别为-77/-572/-66百万元(前次预期为-1,110/-586/-7百万元),维持“买入”评级,看好公司在AI应用领域的前瞻布局。盈利预测显示公司短期内仍处于投入期,但随着商业化兑现与毛利率爬坡,亏损有望逐步收窄
研报提示的主要风险有哪些?
研报提示的主要风险包括AI技术迭代与竞争加剧风险,AI商业化不及预期风险。AI技术迭代迅速,市场竞争激烈,若公司AI商业化不及预期,可能影响未来盈利表现
你可能感兴趣
小米集团-W(01810)财报点评:收入环比改善,汽车业务保持高增,持续加码AI投入
东方财富2026-08-21
2026年三季报点评:单季扣非归母净利润高增,AI布局持续推进
国联民生证券2026-10-30
神州数码(000034.SZ)2026年三季报点评 收入延续高增,AI战略加快兑现
国联民生证券2026-11-06
2026年三季报点评:收入拐点显现、扣非高增,AI与信创驱动中长期成长
信息技术东吴证券2026-10-31
2026年三季报点评:浆料出货环增、单季盈利扭亏,空白掩膜版收入环增
电子设备东吴证券2026-10-29
阿里巴巴-W FY2027Q1季报点评:AI投入加码,云业务高增与电商韧性并存
东吴证券2026-08-25
2026年三季报点评:投行优势稳固,前三季净利高增、单季仍正增长
金融东吴证券2026-10-31
2026年三季报点评:新机组投运驱动单季利润高增,在建储备核电机组持续扩容
公用事业东吴证券2026-11-02
公司2026年三季报点评:煤价上行驱动单季利润高增,公司现金流大幅改善
化石能源大同证券2026-10-29
2026年三季报点评:消费电子业务高增,Q3营收归母创单季新高
机械设备东吴证券2026-11-03