猜你想问
网宿科技2026年前三季度业绩表现如何?
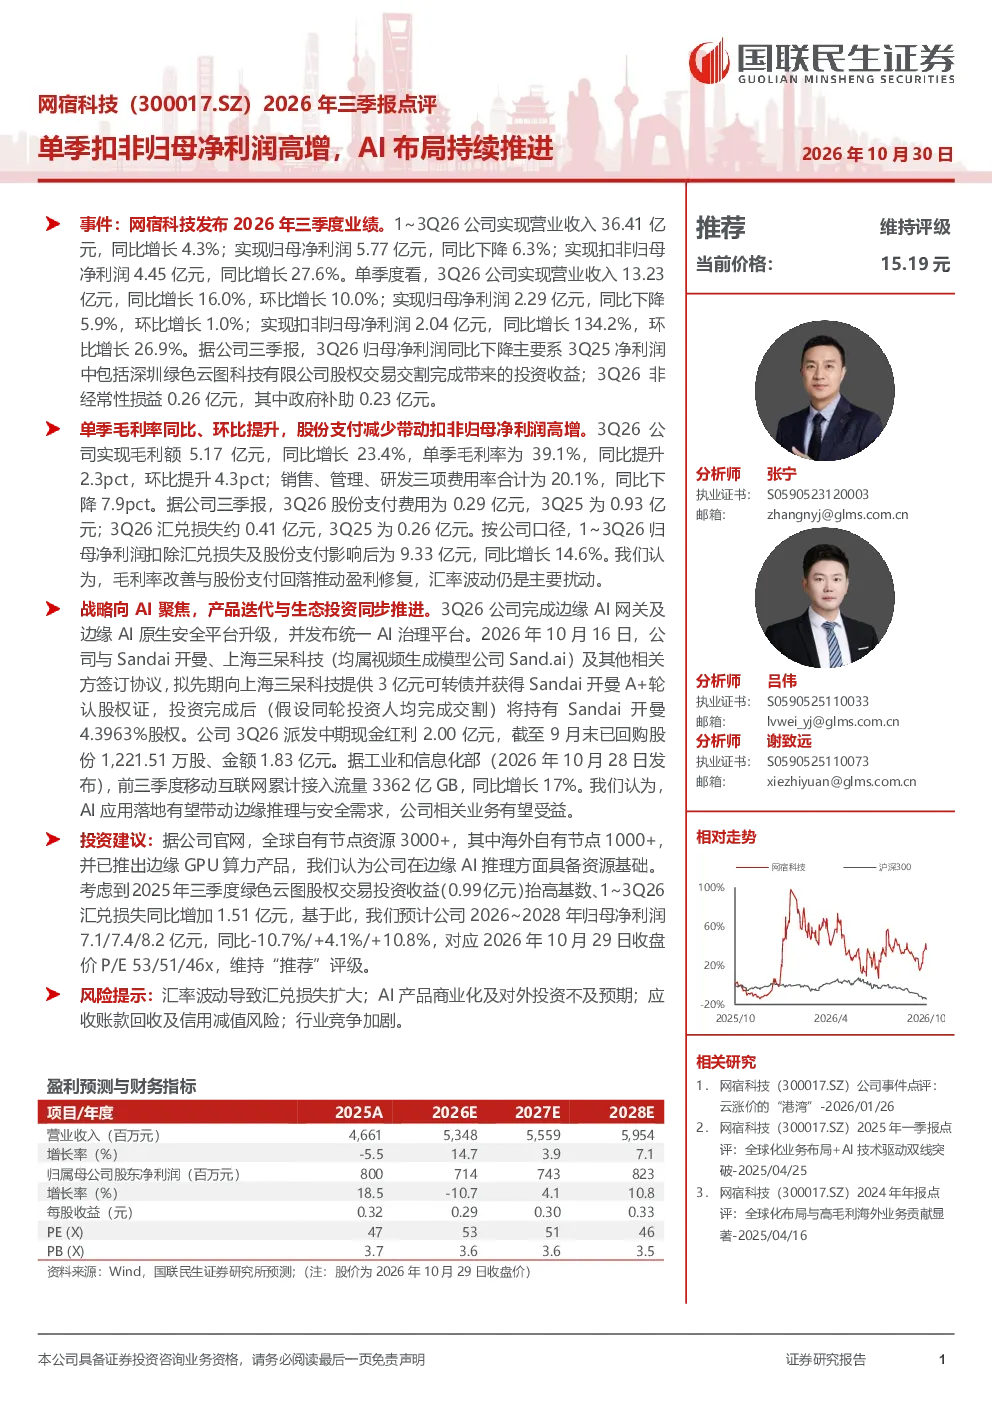
网宿科技2026年前三季度实现营业收入36.41亿元,同比增长4.3%;归母净利润5.77亿元,同比下降6.3%;扣非归母净利润4.45亿元,同比增长27.6%。单季度来看,3Q26营业收入13.23亿元,同比增长16.0%,环比增长10.0%;归母净利润2.29亿元,同比下降5.9%,环比增长1.0%;扣非归母净利润2.04亿元,同比增长134.2%,环比增长26.9%。归母净利润同比下降主要由于3Q25净利润中包含投资收益,3Q26非经常性损益为0.26亿元,其中政府补助0.23亿元。
网宿科技在AI赛道的发展布局有哪些?
网宿科技持续推进AI布局,3Q26完成边缘AI网关及边缘AI原生安全平台升级,并发布统一AI治理平台。公司与Sandai开曼、上海三呆科技签订协议,拟投资3亿元可转债并获得Sandai开曼A+轮认股权证,投资完成后将持有Sandai开曼4.3963%股权。公司已推出边缘GPU算力产品,具备边缘AI推理资源基础,正积极拓展AI领域应用。
研报对网宿科技的重点分析方向是什么?
研报重点分析了网宿科技的单季扣非归母净利润高增原因,指出股份支付费用减少是主要驱动因素。同时关注了公司毛利率提升、费用率下降的盈利能力改善,以及AI战略布局的持续推进。此外,研报还评估了公司全球节点资源和边缘GPU算力产品的市场潜力。
当前网宿科技所处行业市场现状如何?
网宿科技所处行业正经历数字化转型加速,边缘计算和AI技术应用需求增长。公司凭借全球自有节点资源和边缘GPU算力产品,在边缘AI推理领域具备一定竞争优势。但行业竞争加剧,汇率波动、AI产品商业化不及预期等仍是市场关注的风险点。
研报提示了哪些投资风险?
研报提示的主要风险包括:汇率波动可能导致汇兑损失扩大;AI产品商业化及对外投资存在不确定性;应收账款回收和信用减值风险;行业竞争加剧可能影响市场份额。此外,公司盈利能力虽有所改善,但仍需关注宏观经济环境变化对其业务的影响。