猜你想问
兴中科技2026年三季报核心内容是什么?
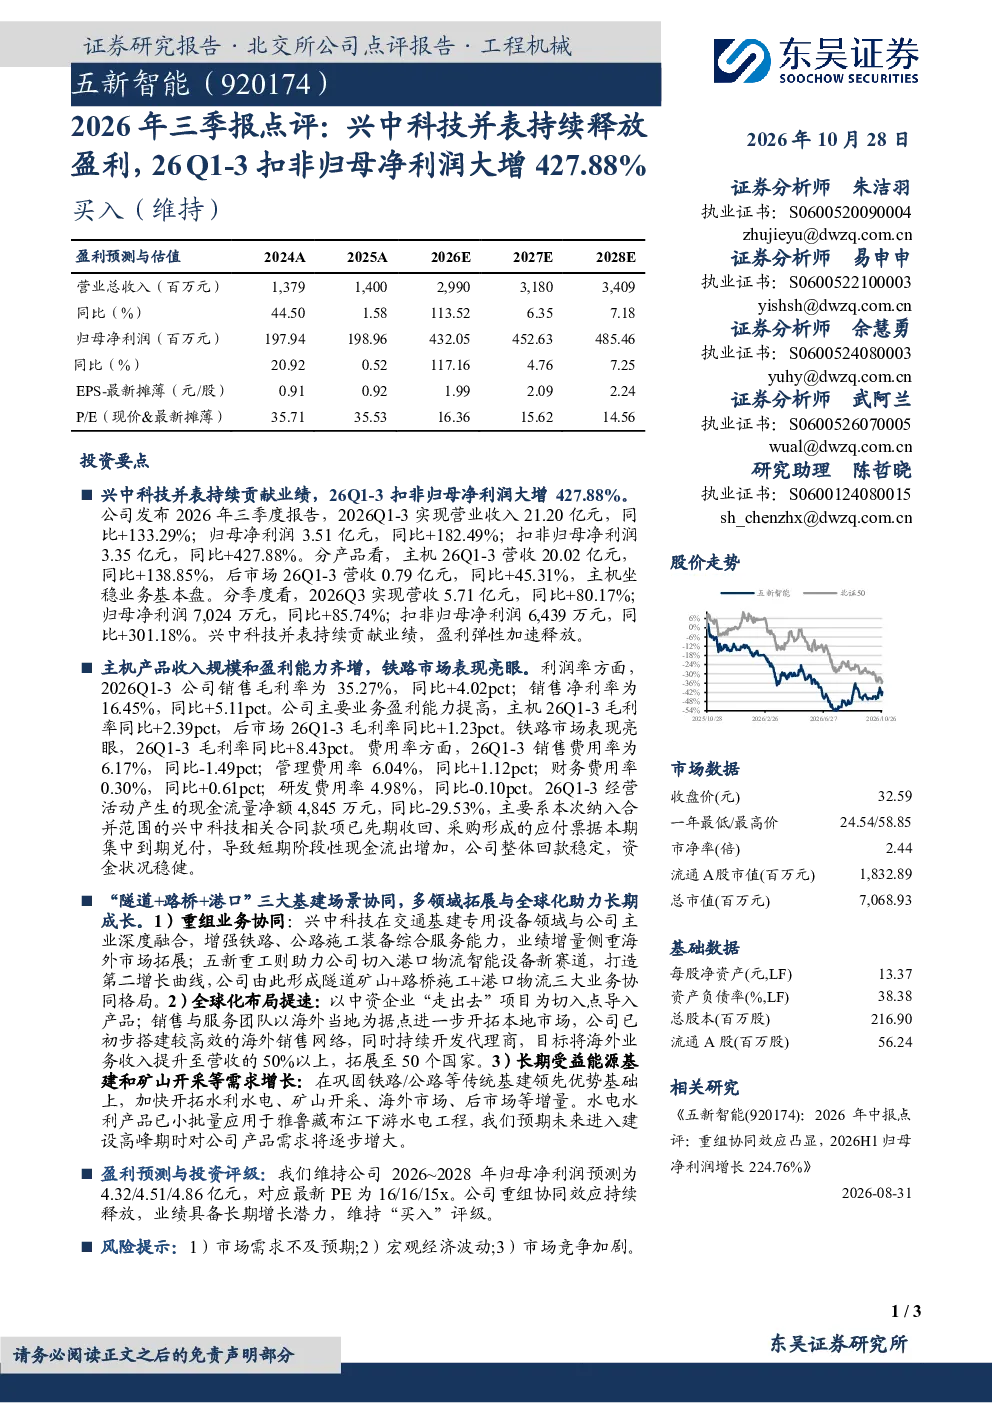
兴中科技2026年三季报显示,公司通过并表持续贡献业绩,盈利弹性加速释放。主机产品收入规模和盈利能力齐增,铁路市场表现亮眼。公司通过“隧道+路桥+港口”三大基建场景协同,多领域拓展与全球化布局助力长期成长。具体数据上,2026Q1-3扣非归母净利润同比大增427.88%,营业收入同比+133.29%,归母净利润同比+182.49%。这表明公司业务协同效应显著,盈利能力大幅提升。
报告中提到的赛道/行业发展趋势有哪些?
报告中指出,兴中科技受益于能源基建和矿山开采需求增长,长期发展前景广阔。公司通过重组业务与主业深度融合,增强铁路、公路施工装备综合服务能力,业绩增量侧重海外市场。同时,五新重工的助力使公司切入港口物流智能设备赛道,形成隧道矿山、路桥施工、港口物流三大业务协同格局。此外,公司正加速全球化布局,目标将海外业务收入提升至营收的50%以上,拓展至50个国家,显示出行业向智能化、全球化发展的趋势。
研报重点分析了兴中科技的哪些方面?
研报重点分析了兴中科技的业绩增长驱动因素、业务协同效应及全球化布局。业绩增长主要来自并表贡献、主机产品收入规模和盈利能力提升,以及铁路市场表现。业务协同方面,公司通过“隧道+路桥+港口”三大基建场景协同,以及与五新重工的合作,拓展至港口物流智能设备赛道,形成多领域协同格局。全球化布局方面,公司以中资企业“走出去”项目为切入点,初步搭建海外销售网络,计划大幅提升海外业务占比。
当前市场对兴中科技的整体判断如何?
当前市场对兴中科技的整体判断积极。公司2026年三季报显示强劲的业绩增长,扣非归母净利润大增427.88%,营业收入和归母净利润同比均实现大幅增长。销售毛利率和净利率也同步提升,费用率控制良好。公司通过业务重组和全球化布局,展现出长期增长潜力。研究机构维持公司2026~2028年归母净利润预测,并给予“买入”评级,认为公司重组协同效应持续释放,业绩具备长期增长潜力。
研报中提示了哪些风险?
研报提示了三方面风险:市场需求不及预期可能导致业绩增长放缓;宏观经济波动可能影响基建投资和公司经营;市场竞争加剧可能压缩利润空间。此外,经营活动产生的现金流量净额同比有所下降,主要系合并范围款项先期收回及应付票据到期兑付,这也需关注其现金流管理情况。这些风险需投资者谨慎评估。