猜你想问
中信建投2026年三季报核心数据有哪些?
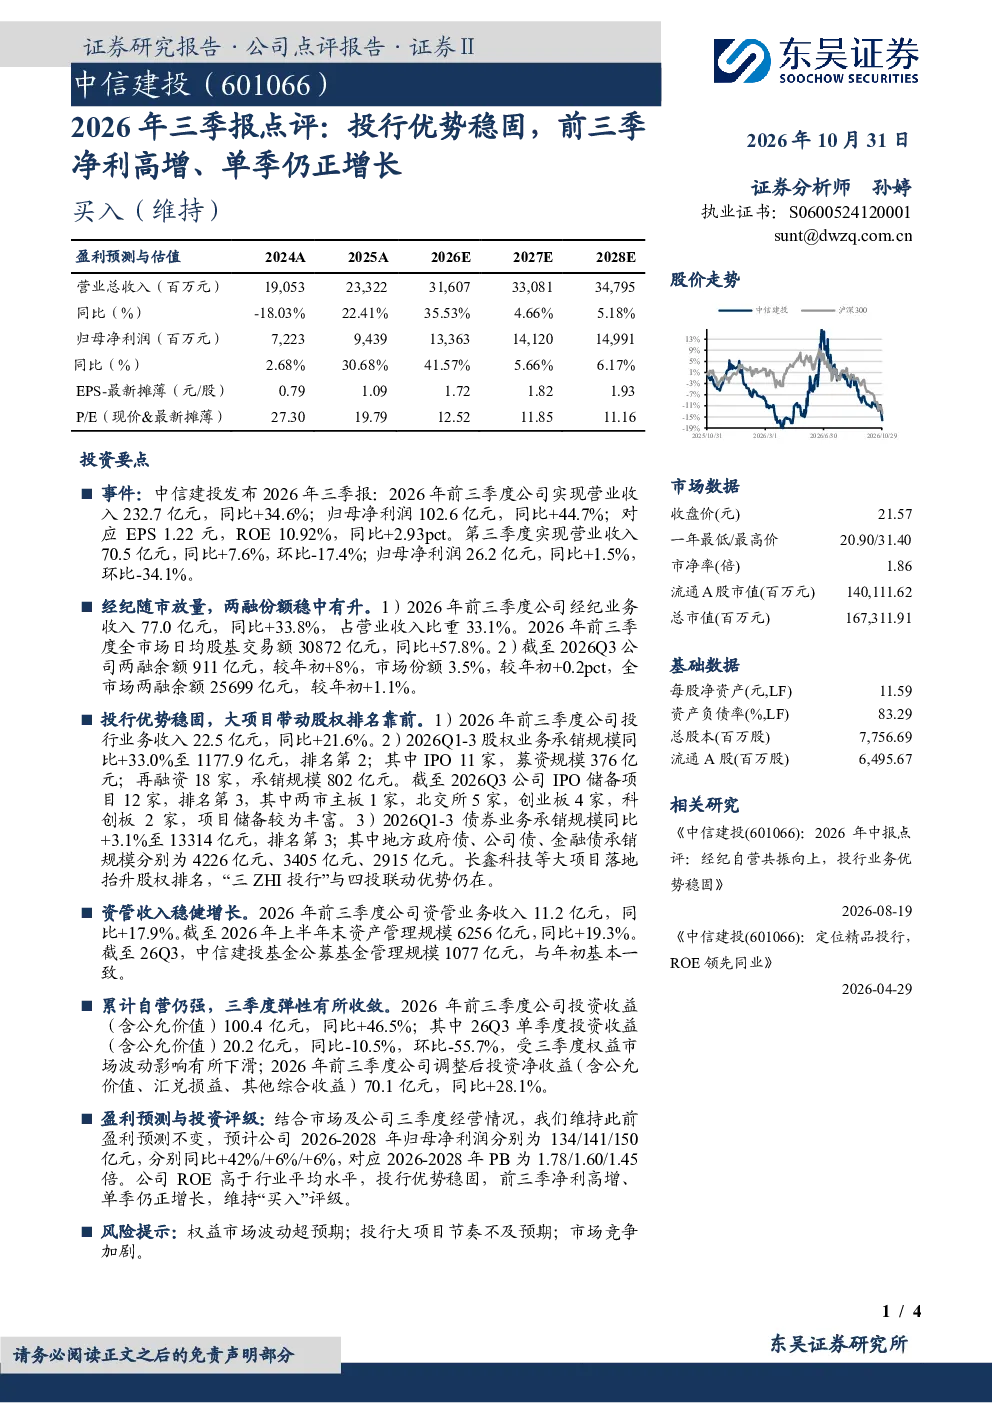
中信建投2026年三季报显示,公司业绩表现强劲,前三季营收232.7亿元(同比+34.6%),归母净利润102.6亿元(同比+44.7%),EPS 1.22元,ROE 10.92%(同比+2.93pct)。第三季度营收70.5亿元(同比+7.6%,环比-17.4%),归母净利润26.2亿元(同比+1.5%,环比-34.1%),受权益市场波动影响有所下滑。
金融行业投行业务发展趋势如何?
中信建投投行业务收入22.5亿元(同比+21.6%),股权业务承销规模1177.9亿元(同比+33.0%),排名第二;IPO 11家(募资规模376亿元),再融资18家(承销规模802亿元)。IPO储备项目12家(排名第三)。债券业务承销规模13314亿元(同比+3.1%),排名第三;地方政府债、公司债、金融债承销规模分别为4226亿元、3405亿元、2915亿元。长鑫科技等大项目带动股权排名提升,“三ZHI投行”与四投联动优势稳固,显示投行业务持续保持竞争力。
报告重点分析了哪些业务板块?
报告重点分析了经纪、投行、资管、自营四大业务板块。经纪业务收入77.0亿元(同比+33.8%),市场份额3.5%(较年初+0.2pct);投行业务收入22.5亿元(同比+21.6%),股权业务承销规模1177.9亿元(同比+33.0%);资管业务收入11.2亿元(同比+17.9%),资产管理规模6256亿元(同比+19.3%);自营业务投资收益100.4亿元(同比+46.5%),调整后投资净收益70.1亿元(同比+28.1%)。
当前金融市场整体状况如何?
当前金融市场整体呈现稳健发展态势,全市场日均股基交易额30872亿元(同比+57.8%),两融余额911亿元(较年初+8%),全市场两融余额25699亿元(较年初+1.1%)。中信建投在经纪业务和投行业务中均保持领先地位,股权业务承销规模排名第二,债券业务承销规模排名第三,显示公司在市场中的竞争优势。
研报提示的主要风险有哪些?
研报提示的主要风险包括权益市场波动超预期,可能导致自营业务投资收益下滑;投行大项目节奏不及预期,可能影响投行业务收入增长;市场竞争加剧,可能压缩经纪业务和资管业务的盈利空间。这些风险需持续关注,以评估公司未来业绩的稳定性。