猜你想问
2026年前三季度恒生电子营收和利润表现如何?
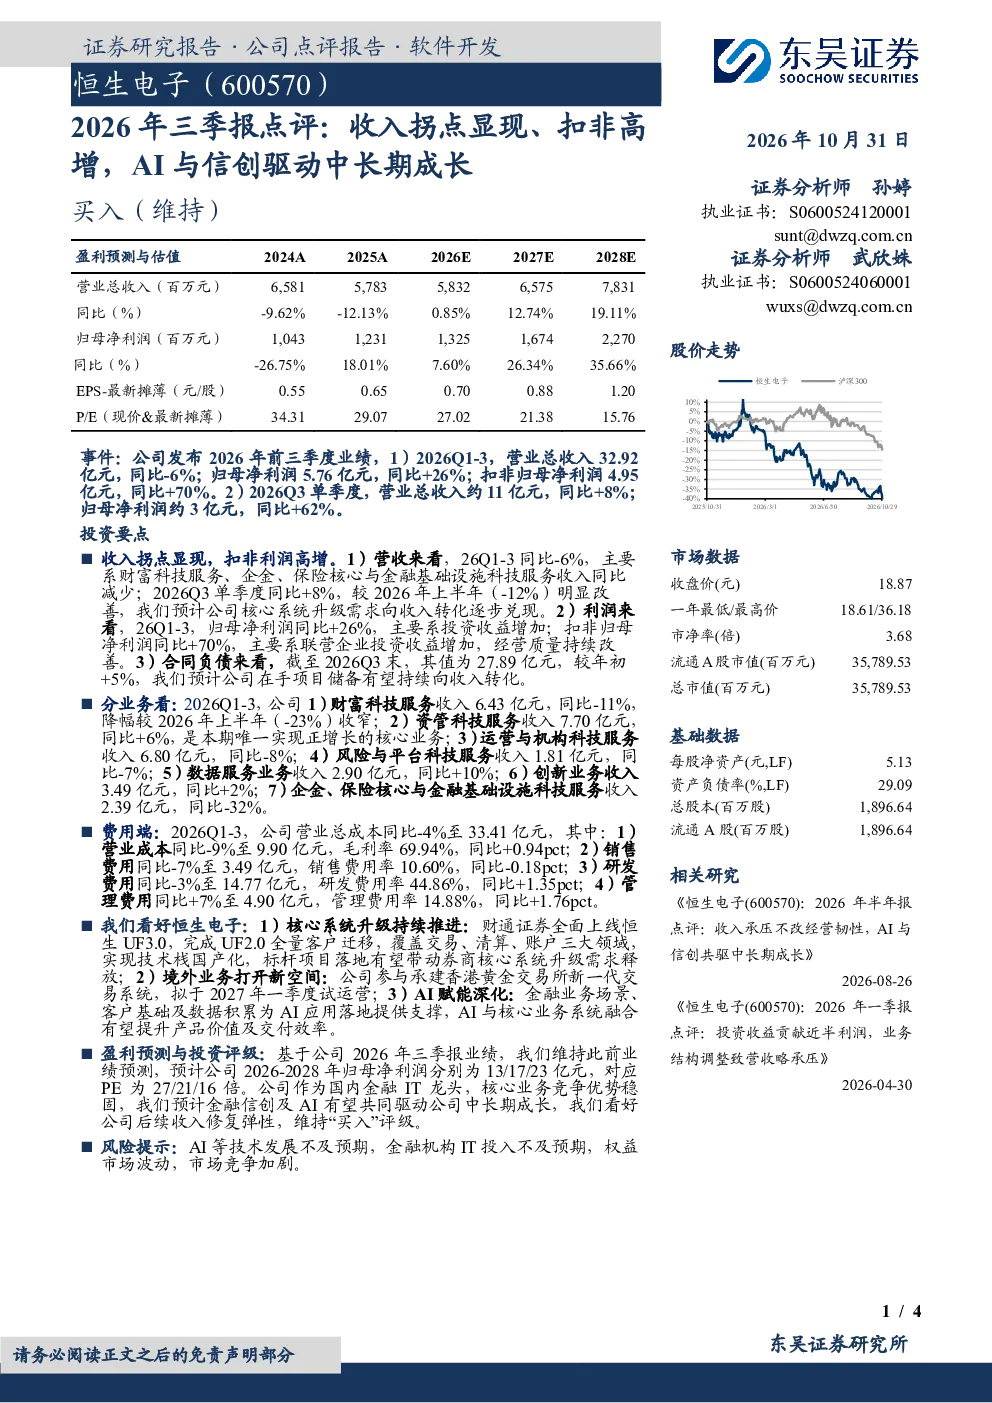
2026年前三季度恒生电子营收同比-6%,但单季度Q3同比+8%,显示核心系统升级需求逐步兑现;扣非归母净利润同比+70%,主要系联营企业投资收益增加,经营质量改善。收入分业务看,资管科技服务收入同比+6%,是唯一正增长的核心业务,数据服务业务同比+10%,创新业务同比+2%,但财富科技服务、运营与机构科技服务、风险与平台科技服务、企金、保险核心与金融基础设施科技服务收入分别同比-11%、-8%、-7%、-32%。费用端,营业总成本同比-4%,毛利率提升至69.94%;销售费用率下降至10.60%,研发费用率提升至44.86%,管理费用率同比+7%
恒生电子未来增长点主要来自哪些方面?
恒生电子未来增长点主要来自核心系统升级、境外业务拓展和AI赋能深化。核心系统升级持续推进,如财通证券全面上线UF3.0;境外业务打开新空间,参与香港黄金交易所交易系统承建;AI赋能深化,金融场景与数据积累支持AI应用落地。这些举措将推动公司中长期成长
报告对恒生电子的业务板块进行了哪些重点分析?
报告重点分析了恒生电子各业务板块的收入表现和趋势。资管科技服务作为唯一正增长的核心业务,收入同比+6%;数据服务业务增长强劲,同比+10%;创新业务同比+2%。财富科技服务收入降幅收窄,同比-11%;企金、保险核心与金融基础设施科技服务收入大幅下滑,同比-32%。这些数据反映了公司在不同业务板块的发展差异和战略侧重
当前恒生电子的市场估值和财务状况如何?
恒生电子当前市场估值为市净率3.68倍,流通A股市值为357.89亿元,每股净资产5.13元,资产负债率29.09%,总股本189.66亿股。从财务状况看,公司毛利率提升至69.94%,销售费用率下降至10.60%,研发费用率提升至44.86%,显示出良好的盈利能力和成本控制能力。但需关注其部分业务板块收入仍处于负增长状态
研报提示了哪些投资风险?
研报提示了AI等技术发展不及预期、金融机构IT投入不及预期、权益市场波动、市场竞争加剧等风险。AI等技术发展不及预期可能导致公司AI赋能深化战略受阻;金融机构IT投入不及预期可能影响公司业务增长;权益市场波动可能影响公司股价表现;市场竞争加剧可能压缩公司市场份额和盈利空间