猜你想问
赛腾股份2026年前三季度业绩表现如何?
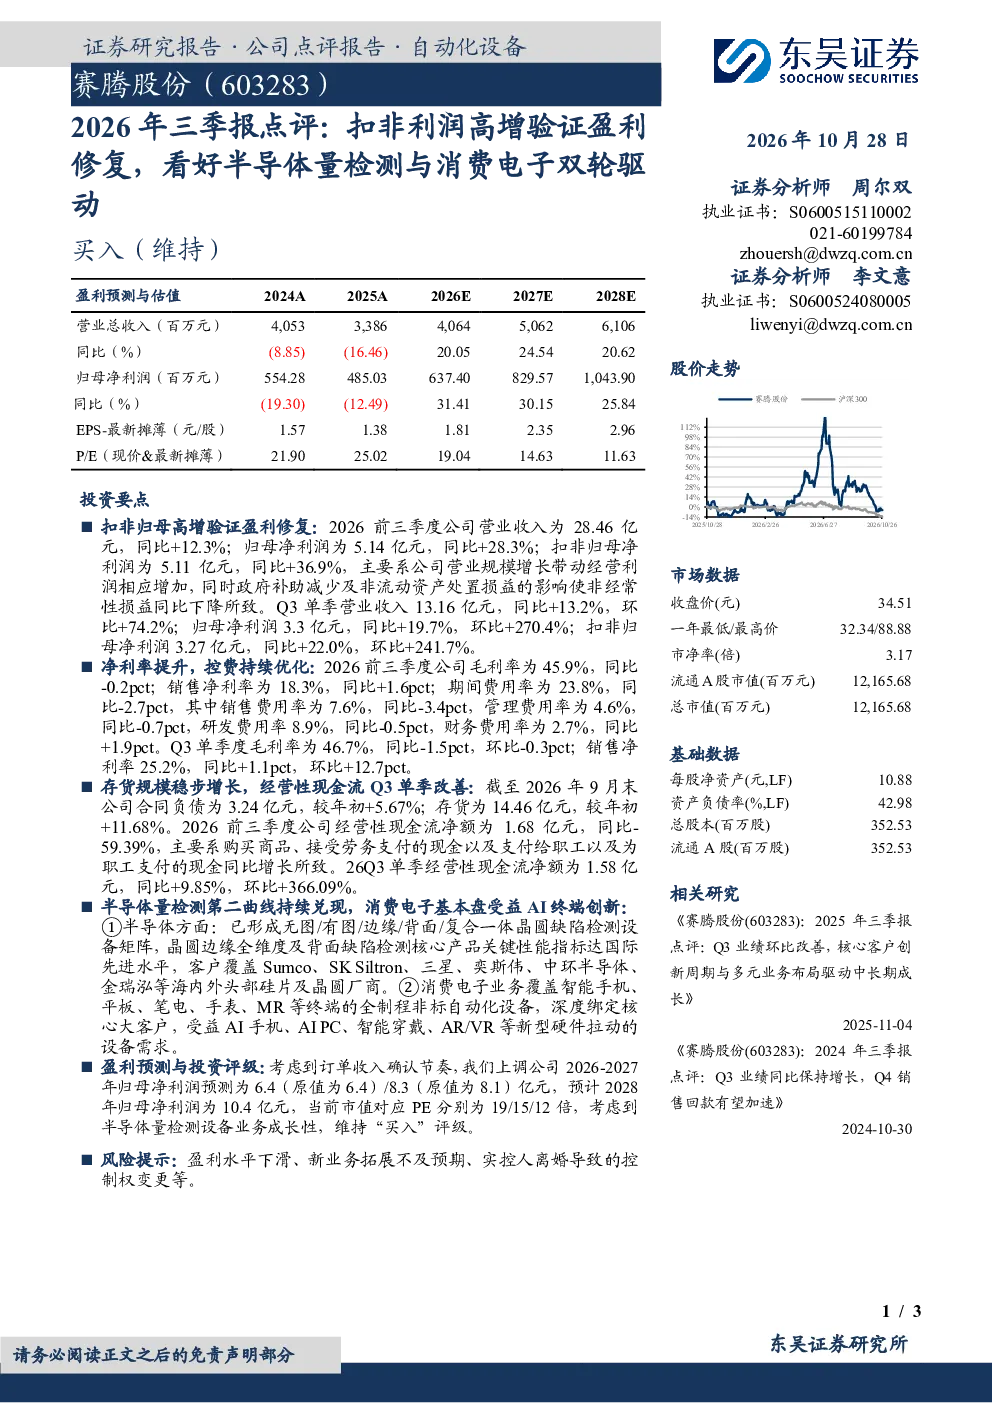
赛腾股份2026年前三季度营业收入28.46亿元,同比+12.3%;归母净利润5.14亿元,同比+28.3%;扣非归母净利润5.11亿元,同比+36.9%。Q3单季归母净利润3.3亿元,同比+19.7%,环比+270.4%;扣非归母净利润3.27亿元,同比+22.0%,环比+241.7%,显示盈利修复趋势。
赛腾股份的业务布局有哪些亮点?
赛腾股份业务布局聚焦半导体量检测与消费电子领域。在半导体量检测方面,已形成无图/有图/边缘/背面/复合一体晶圆缺陷检测设备矩阵,核心产品达国际先进水平,客户覆盖Sumco、SK Siltron、三星等头部厂商。在消费电子方面,覆盖智能手机、平板等终端全制程非标自动化设备,深度绑定核心大客户,受益AI终端创新需求。
赛腾股份的净利率和费用率变化趋势?
2026年前三季度,赛腾股份毛利率45.9%(同比-0.2pct),销售净利率18.3%(同比+1.6pct),期间费用率23.8%(同比-2.7pct)。其中销售费用率7.6%(同比-3.4pct),管理费用率4.6%(同比-0.7pct),研发费用率8.9%(同比-0.5pct),财务费用率2.7%(同比+1.9pct)。Q3单季销售净利率25.2%(同比+1.1pct,环比+12.7pct),显示费用控制成效。
半导体量检测行业发展趋势如何?
半导体量检测行业正朝着高精度、多功能集成方向发展。随着芯片制程节点不断缩小,对缺陷检测的精度和效率要求提升,推动设备向复合一体化、边缘检测等方向演进。赛腾股份已形成完整产品矩阵,覆盖无图/有图/边缘/背面检测,技术达国际先进水平,受益于全球半导体产能扩张和先进制程需求。
赛腾股份面临哪些风险因素?
赛腾股份面临的主要风险包括:盈利水平下滑可能因市场竞争加剧或客户订单波动;新业务拓展不及预期,如消费电子市场需求疲软;实控人离婚可能导致控制权变更,影响公司战略稳定性。此外,宏观经济波动也可能对设备需求产生冲击。