猜你想问
水星家纺的业绩表现如何?
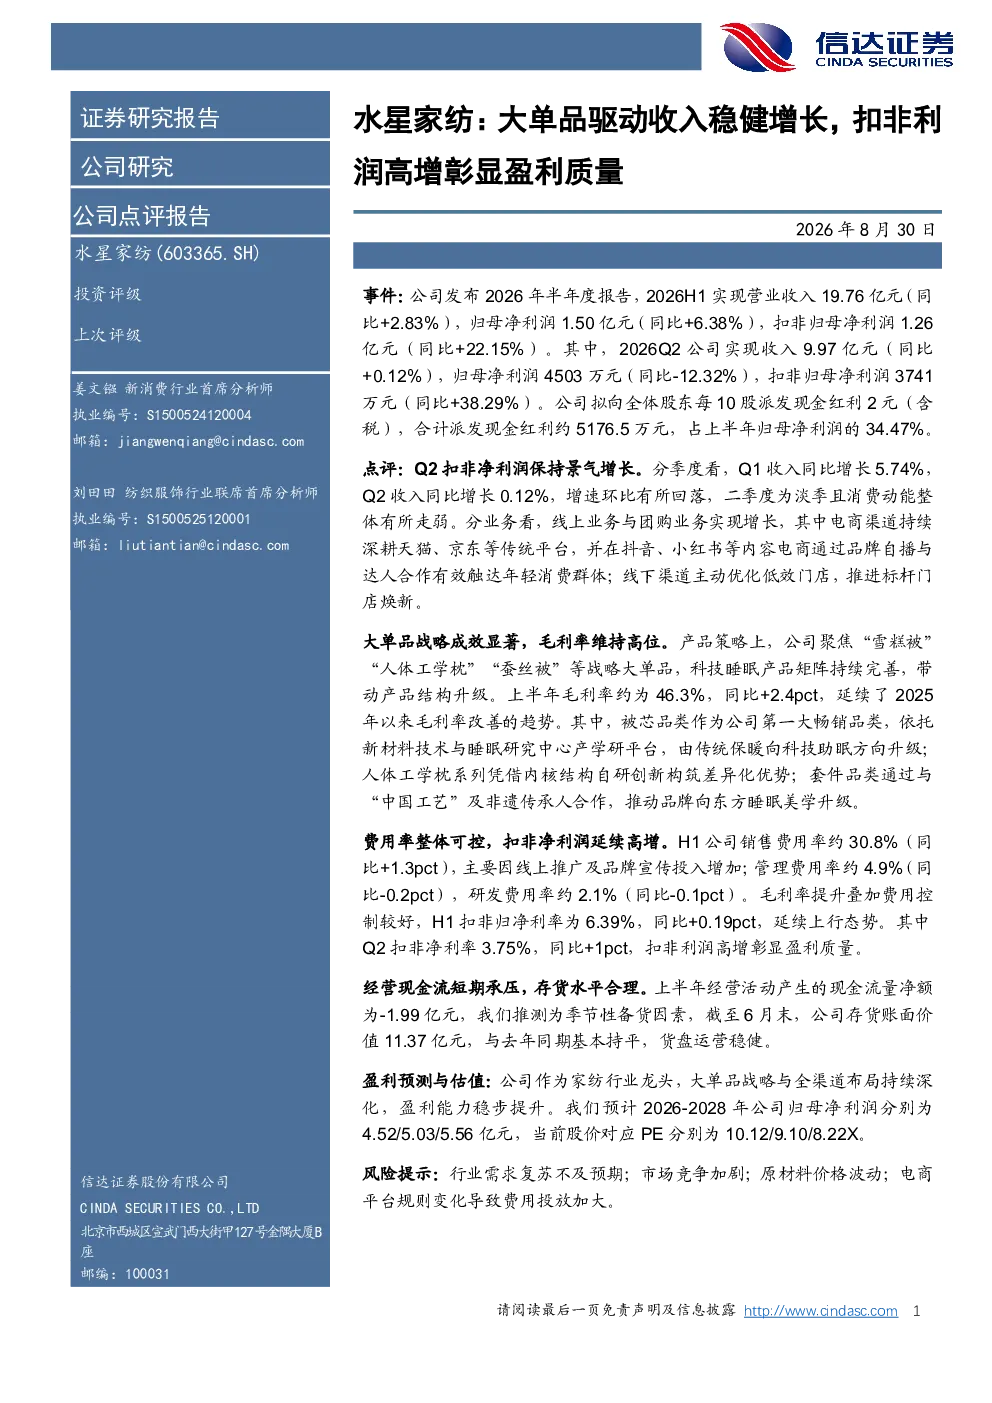
2026年上半年,水星家纺实现营业收入19.76亿元,同比增长2.83%;归母净利润1.50亿元,同比增长6.38%;扣非归母净利润1.26亿元,同比增长22.15%。Q2收入9.97亿元,同比增长0.12%;归母净利润4503万元,同比下降12.32%;扣非归母净利润3741万元,同比增长38.29%。公司拟每10股派发现金红利2元,占上半年归母净利润的34.47%。收入增速环比回落,但扣非净利润保持高增,彰显盈利质量。
纺织服装行业发展趋势如何?
纺织服装行业正经历数字化转型和消费升级,线上渠道与线下渠道融合趋势明显。品牌商通过电商渠道深耕传统平台并拓展内容电商,同时优化线下门店布局。大单品战略成为品牌提升竞争力的关键,毛利率维持高位,产品策略聚焦科技睡眠产品,如“雪糕被”“人体工学枕”“蚕丝被”等,推动产品结构升级。被芯品类向科技助眠方向升级,人体工学枕系列构筑差异化优势,套件品类推动品牌向东方睡眠美学升级。行业整体毛利率约46.3%,同比+2.4pct。
报告重点分析了哪些方向?
报告重点分析了水星家纺的大单品战略成效,以及科技睡眠产品矩阵的完善情况。公司通过聚焦“雪糕被”“人体工学枕”“蚕丝被”等大单品,实现产品结构升级。被芯品类向科技助眠方向升级,人体工学枕系列构筑差异化优势,套件品类推动品牌向东方睡眠美学升级。电商渠道深耕传统平台并拓展内容电商,线下渠道优化门店布局。毛利率提升叠加费用控制,H1扣非归净利率为6.39%,同比+0.19pct。
当前市场现状如何?
当前市场呈现线上线下融合趋势,品牌商通过优化渠道布局和产品策略提升竞争力。水星家纺线上业务与团购业务实现增长,电商渠道深耕传统平台并拓展内容电商,线下渠道优化门店布局。大单品战略成效显著,毛利率维持高位,产品策略聚焦科技睡眠产品,推动产品结构升级。费用率整体可控,H1销售费用率约30.8%,管理费用率约4.9%,研发费用率约2.1%。毛利率提升叠加费用控制,H1扣非归净利率为6.39%,同比+0.19pct。存货水平合理,截至6月末存货账面价值11.37亿元,与去年同期基本持平。
研报提示了哪些风险?
研报提示了行业需求复苏不及预期、市场竞争加剧、原材料价格波动、电商平台规则变化导致费用投放加大等风险。行业需求复苏情况存在不确定性,市场竞争加剧可能影响品牌溢价能力,原材料价格波动可能影响成本控制,电商平台规则变化可能导致费用投放加大。公司需关注这些风险,并采取相应措施应对。经营现金流短期承压,上半年经营活动现金流量净额为-1.99亿元,推测为季节性备货因素,但存货水平合理,货盘运营稳健。