猜你想问
这份研报主要讲了什么内容?
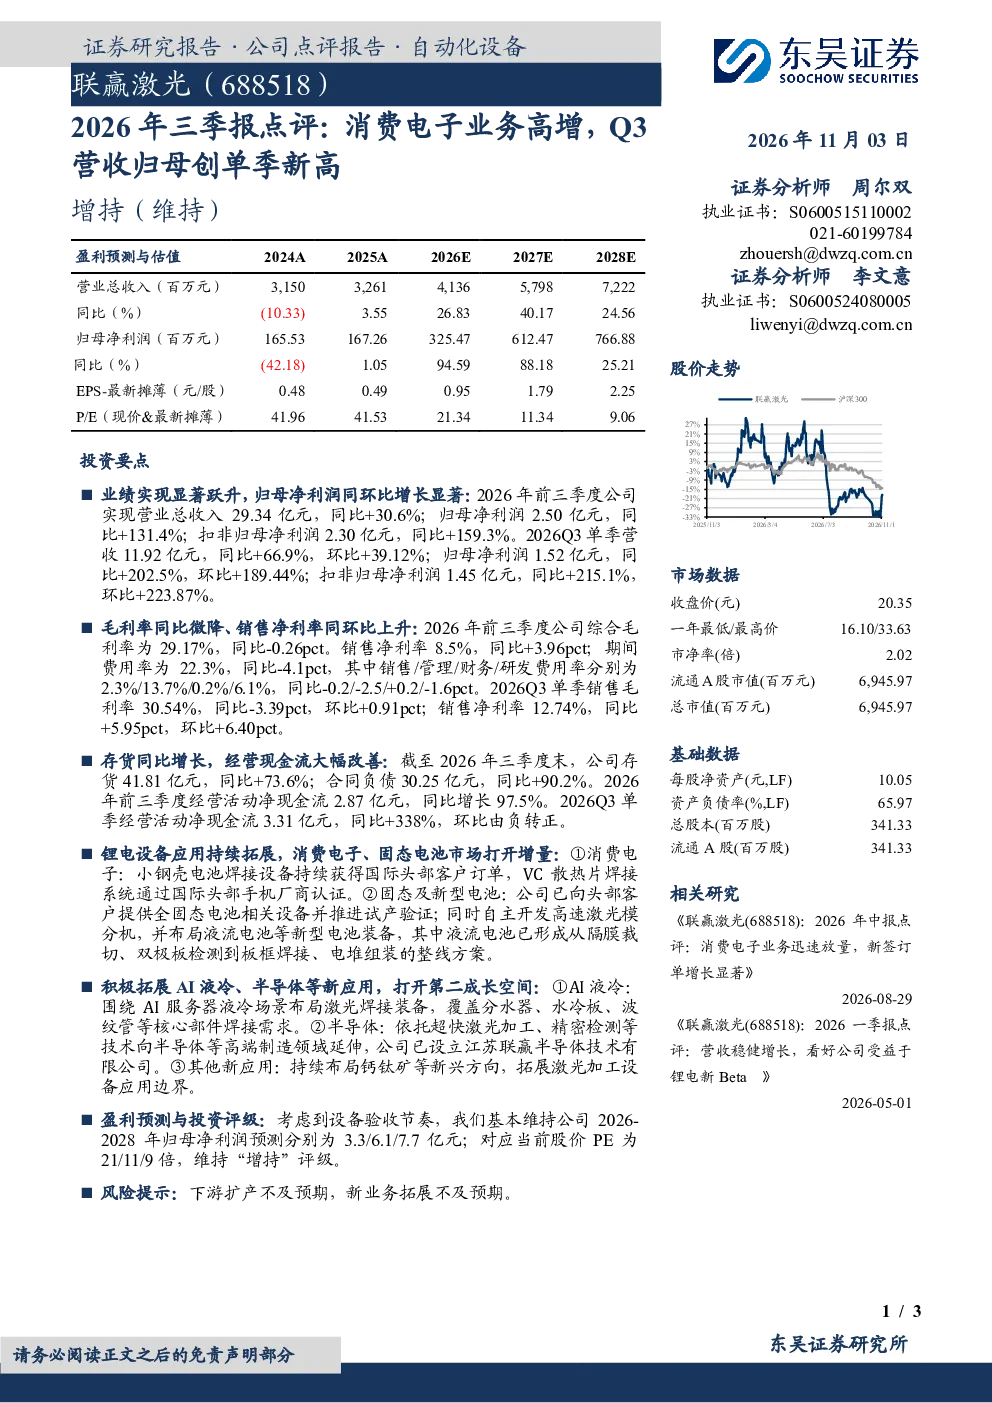
这份研报主要点评了2026年前三季度公司业绩表现,指出公司营业总收入29.34亿元,同比+30.6%;归母净利润2.50亿元,同比+131.4%。Q3单季营收11.92亿元,同比+66.9%,归母净利润1.52亿元,同比+202.5%,均创单季新高。报告还分析了公司盈利能力、现金流与存货情况,以及业务拓展和新应用拓展方面的进展。
消费电子行业未来发展趋势如何?
消费电子行业未来发展趋势向好,特别是固态电池和液流电池等新型电池技术正快速发展。公司消费电子业务高增,小钢壳电池焊接设备获国际头部客户订单,VC散热片焊接系统通过国际认证,并在固态电池市场向头部客户提供设备并推进试产。同时,液流电池等新型电池装备布局完成整线方案,显示出行业广阔的发展前景。
研报重点分析了哪些方面?
研报重点分析了公司业绩表现、盈利能力、现金流与存货、业务拓展和新应用拓展等方面。业绩方面,公司营收和净利润均实现高增长,Q3单季表现尤为突出。盈利能力方面,Q3单季销售毛利率和销售净利率均有所提升。现金流方面,Q3单季经营活动净现金流同比大幅增长。业务拓展方面,公司在消费电子和固态电池市场取得重要进展,并积极布局AI液冷、半导体等新领域。
当前市场对这类设备的需求情况如何?
当前市场对这类设备的需求旺盛,特别是在消费电子和新型电池领域。公司消费电子业务高增,小钢壳电池焊接设备获国际头部客户订单,显示出市场对高性能设备的强烈需求。同时,固态电池和液流电池等新型电池技术正快速发展,公司已向头部客户提供设备并推进试产,进一步验证了市场需求。公司积极布局AI液冷、半导体等新领域,也反映出市场对多元化设备的需求增长。
研报提到了哪些风险提示?
研报提到了下游扩产不及预期和新业务拓展不及预期的风险。下游扩产不及预期可能导致公司产品需求下降,影响业绩增长。新业务拓展不及预期则可能影响公司在新兴领域的布局和发展。此外,存货和合同负债的大幅增长也可能带来一定的财务压力。公司需要密切关注市场变化,及时调整经营策略,以应对潜在风险。