猜你想问
洛阳钼业2026年三季报核心内容有哪些?
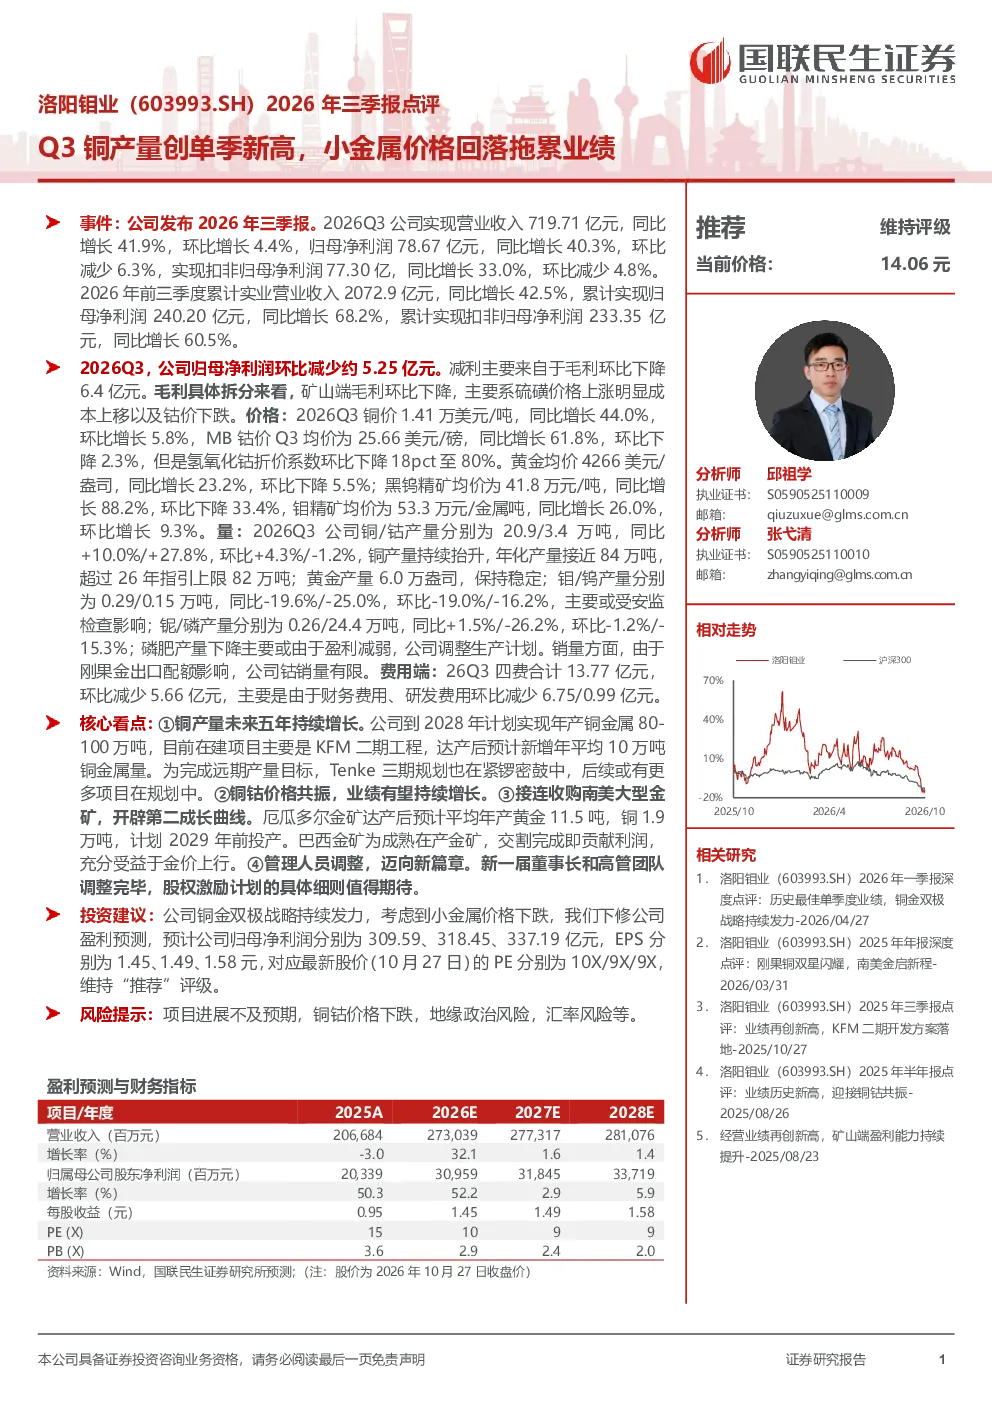
洛阳钼业2026年三季报显示,公司实现营业收入719.71亿元,同比增长41.9%;归母净利润78.67亿元,同比增长40.3%。主要增长动力来自铜产量创单季新高,以及钨钼、巴西金矿等板块的价格上涨。前三季度累计实现营业收入2072.9亿元,同比增长42.5%;归母净利润240.20亿元,同比增长68.2%。钴板块毛利下滑明显,受硫磺成本上涨和钴价下跌影响。
洛阳钼业所属赛道行业发展趋势如何?
洛阳钼业所属赛道为有色金属冶炼及加工。报告显示公司铜产量持续增长,计划到2028年实现年产铜金属80-100万吨,KFM二期和Tenke三期工程推进中。铜钴价格预计将继续上涨,推动业绩增长。金矿业务拓展方面,公司收购南美大型金矿,厄瓜多尔金矿预计年产黄金11.5吨,铜1.9万吨,巴西金矿为成熟在产金矿,将为公司带来新的利润增长点。
洛阳钼业三季报重点分析了哪些方向?
洛阳钼业三季报重点分析了铜产量增长、铜钴价格共振、金矿业务拓展及管理层调整。铜产量方面,公司计划到2028年实现年产铜金属80-100万吨,KFM二期工程预计新增年平均10万吨铜金属量,Tenke三期规划也在推进中。铜钴价格预计将继续上涨,推动公司业绩持续增长。金矿业务拓展方面,公司接连收购南美大型金矿,厄瓜多尔金矿预计平均年产黄金11.5吨,铜1.9万吨,巴西金矿为成熟在产金矿,将为公司带来新的利润增长点。管理层调整方面,新一届董事长和高管团队已调整完毕,股权激励计划的具体细则值得期待。
洛阳钼业当前市场现状如何判断?
洛阳钼业当前市场现状显示公司业绩增长强劲,铜产量创单季新高,钨钼、巴西金矿等板块价格上涨。但钴板块毛利下滑明显,主要受硫磺成本上涨和钴价下跌影响。公司计划通过扩大铜产量、拓展金矿业务等方式提升长期盈利能力。分析师预计公司2026-2028年归母净利润分别为309.59、318.45、337.19亿元,EPS分别为1.45、1.49、1.58元,对应最新股价的PE分别为10X/9X/9X。
洛阳钼业研报提示哪些风险?
洛阳钼业研报提示的主要风险包括项目进展不及预期、铜钴价格下跌、地缘政治风险、汇率风险等。项目进展方面,KFM二期和Tenke三期工程存在不确定性。铜钴价格方面,受全球供需关系影响可能波动。地缘政治风险方面,国际局势变化可能影响供应链稳定。汇率风险方面,人民币汇率波动可能影响公司财务表现。