猜你想问
这份研报的核心内容是什么?
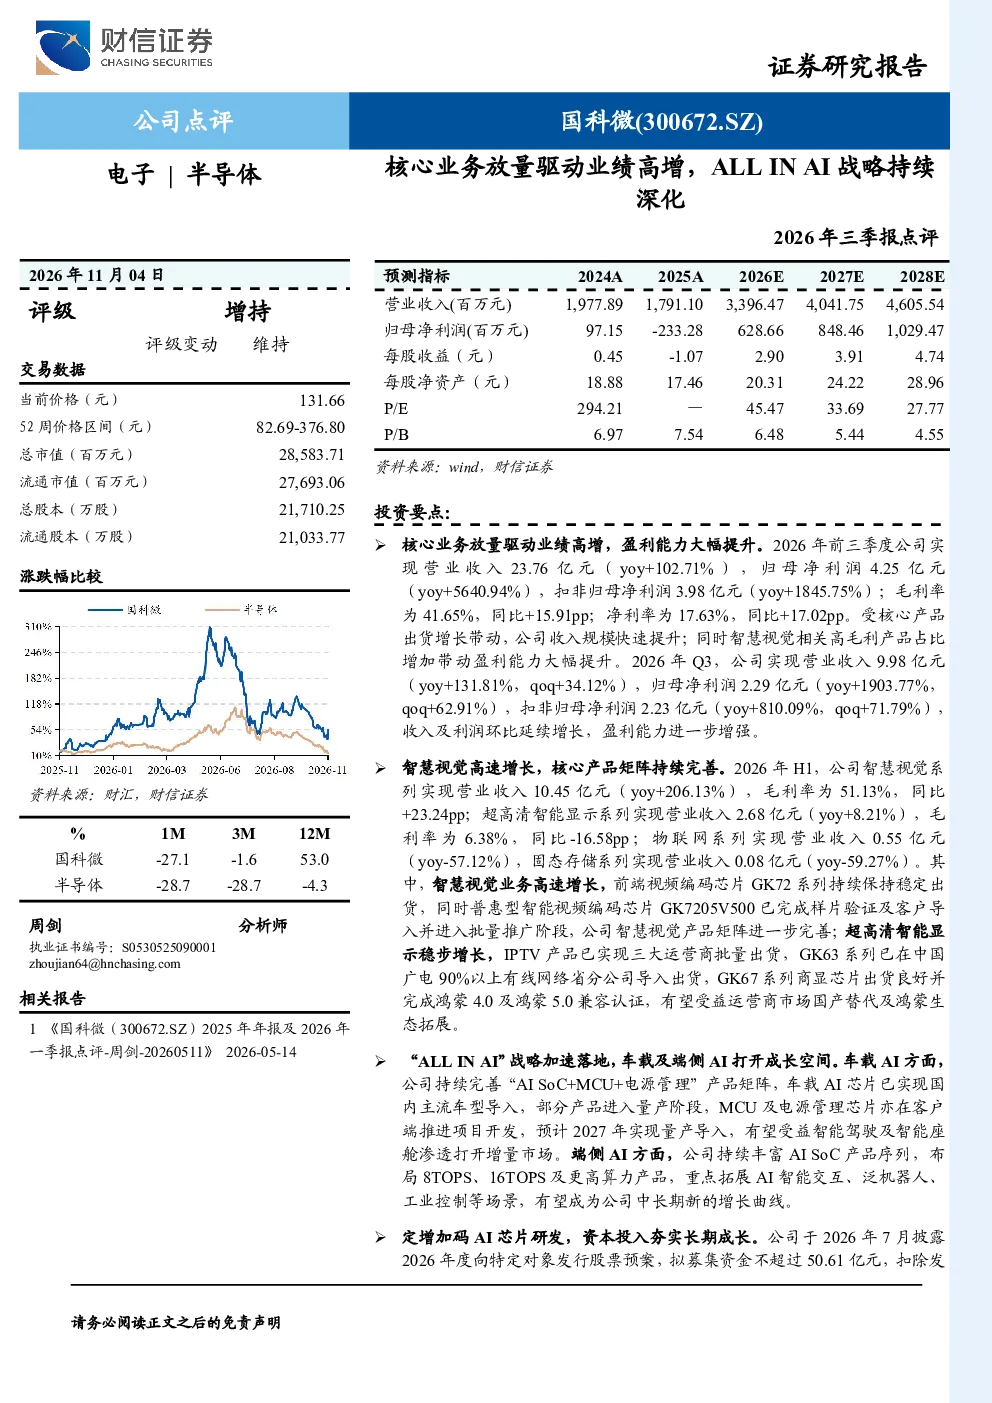
这份研报主要分析了公司2026年前三季度的业绩表现,指出其核心业务放量显著驱动业绩高增,归母净利润同比增长5640.94%。报告详细拆解了公司毛利率和净利率的大幅提升,以及各产品线的收入增长情况,特别是智慧视觉系列收入同比增长206.13%。同时,报告强调了公司‘ALL IN AI’战略的持续深化,包括车载AI和端侧AI产品的研发进展与未来布局。此外,还披露了公司通过定增募资50.61亿元用于AI芯片研发的资本投入计划,以夯实长期成长基础。
电子设备行业的发展趋势如何?
从研报内容看,电子设备行业正经历智能化、AI化的快速发展阶段。特别是在智慧视觉领域,公司核心产品矩阵持续完善,前端视频编码芯片和普惠型智能视频编码芯片已进入批量推广,显示出该赛道的高增长潜力。超高清智能显示产品也在稳步增长,并已实现三大运营商批量出货。此外,车载AI和端侧AI作为未来重要增长点,公司已持续完善相关产品矩阵,并计划布局更高算力的AISoC产品,重点拓展AI智能交互、泛机器人、工业控制等场景,反映了行业向AI赋能的明确趋势。
研报重点分析了哪些方向?
研报重点分析了公司业绩增长的核心驱动力,即核心业务的放量及其盈利能力的提升。报告详细拆解了公司2026年前三季度的营收、利润、毛利率、净利率等关键财务数据,突出了其高速增长态势。同时,报告深入剖析了公司智慧视觉、超高清智能显示、物联网、固态存储等各产品线的收入结构与增长情况,特别强调了智慧视觉业务的突出表现。此外,研报还重点解读了公司‘ALL IN AI’战略的加速落地,包括车载AI和端侧AI产品的研发进展与市场导入情况,以及通过定增募资支持AI芯片研发的资本策略。
当前市场对电子设备行业的现状判断如何?
从研报内容看,当前电子设备市场正呈现智能化、AI化加速渗透的态势。智慧视觉领域已展现出强劲的增长动力,公司核心产品线如前端视频编码芯片和普惠型智能视频编码芯片已实现批量推广,市场需求旺盛。超高清智能显示产品也稳步增长,并已获得运营商等大客户的批量认可。车载AI和端侧AI作为未来重要增长引擎,公司已实现部分产品导入量产,并持续丰富产品序列以拓展更多应用场景。整体来看,电子设备行业正经历技术迭代和需求升级的关键时期,AI赋能成为行业发展的核心驱动力。
研报提到了哪些风险提示?
研报提示了几个主要风险点:一是行业竞争加剧的风险,随着AI技术的快速发展,电子设备行业竞争将更加激烈,可能影响公司市场份额和盈利能力。二是下游行业需求不及预期的风险,电子设备产品的市场需求受宏观经济环境和行业景气度影响较大,若下游需求疲软可能影响公司业绩增长。三是产品研发不及预期的风险,公司战略聚焦AI芯片研发,但若研发进度或产品性能不及市场预期,可能影响其长期竞争力。四是定增发行及募投项目实施不及预期的风险,公司募资50.61亿元用于AI芯片研发等项目,若发行或项目实施遇到障碍,可能影响其战略目标的达成。