猜你想问
思瑞浦2026上半年业绩表现如何?
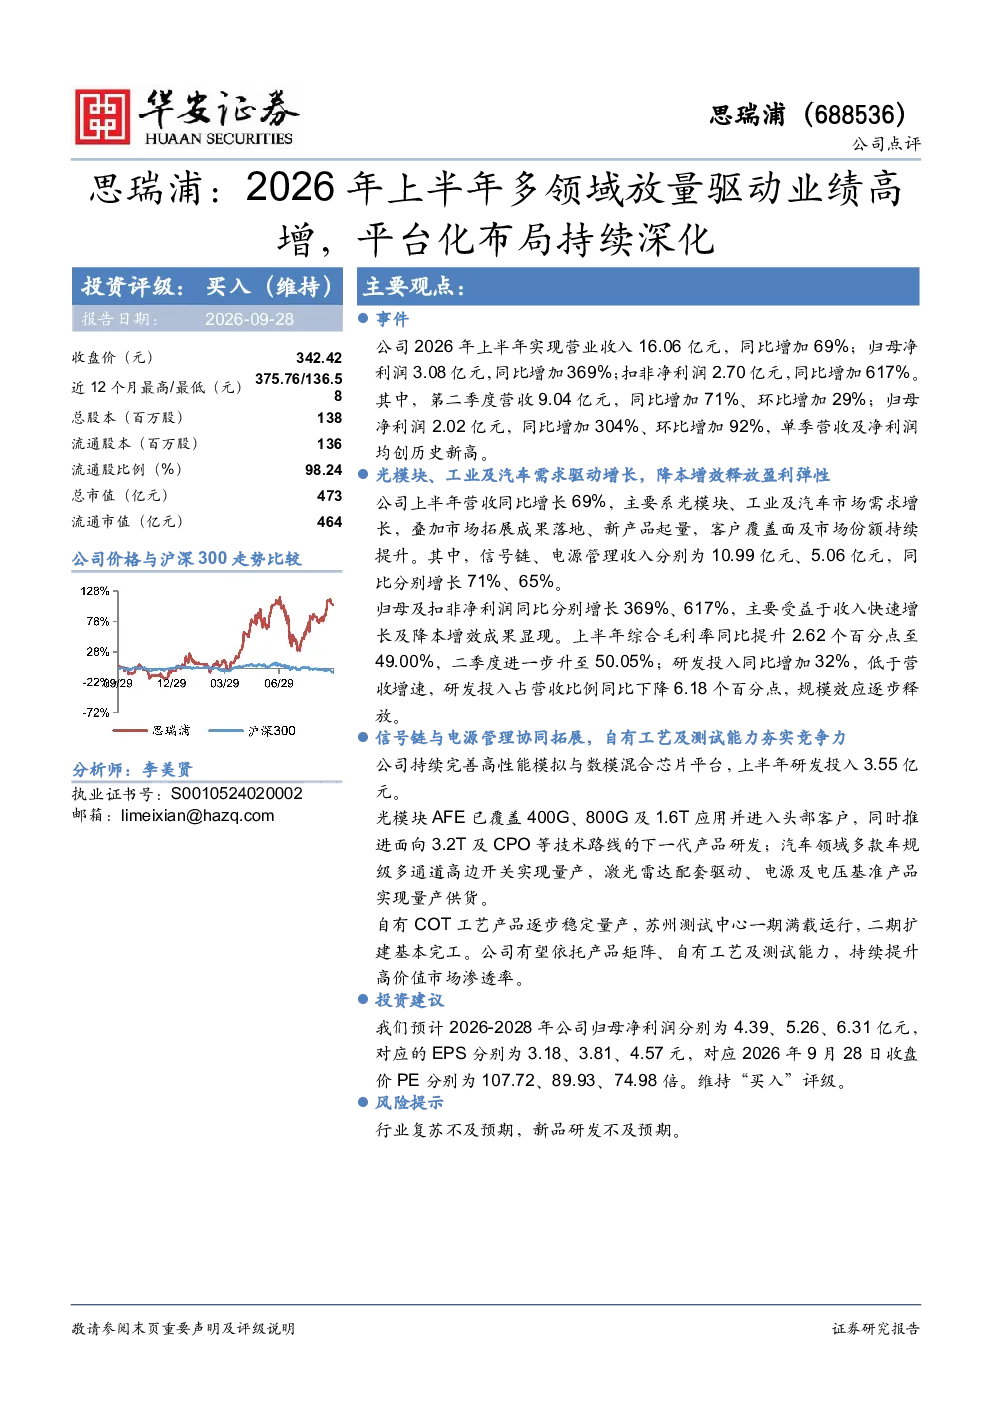
思瑞浦2026年上半年实现营业收入16.06亿元,同比增长69%;归母净利润3.08亿元,同比增长369%;扣非净利润2.70亿元,同比增长617%。其中,第二季度单季营收及净利润均创历史新高。营收增长主要来自光模块、工业及汽车市场需求增长,市场拓展成果落地,新产品起量,客户覆盖面及市场份额提升。信号链、电源管理收入分别同比增长71%、65%。
思瑞浦的增长主要驱动因素是什么?
思瑞浦营收增长主要来自光模块、工业及汽车市场需求增长,市场拓展成果落地,新产品起量,客户覆盖面及市场份额提升。信号链、电源管理收入分别同比增长71%、65%。归母及扣非净利润增长主要受益于收入快速增长及降本增效成果显现。上半年综合毛利率同比提升2.62个百分点至49.00%,二季度进一步升至50.05%。
思瑞浦平台化布局进展如何?
思瑞浦持续完善高性能模拟与数模混合芯片平台,光模块AFE已覆盖400G、800G及1.6T应用,推进3.2T及CPO技术路线研发;汽车领域多款车规级产品实现量产。自有COT工艺产品逐步稳定量产,苏州测试中心一期满载运行,二期扩建基本完工,提升高价值市场渗透率。
思瑞浦未来市场现状如何?
思瑞浦2025年营业收入21.42亿元,2026-2028年预计分别为36.42、45.52、52.55亿元,收入同比增速分别为75.6%、35.6%、25.4%。2025年归母净利润1.73亿元,2026-2028年预计分别为4.39、5.26、6.31亿元,净利润同比增速分别为187.7%、153.7%、19.8%。光模块、工业及汽车市场需求持续增长,市场拓展成果显著。
思瑞浦研报有哪些风险提示?
思瑞浦研报提示行业复苏不及预期,新品研发不及预期等风险。需关注行业周期波动对业绩的影响,以及新产品市场接受程度的不确定性。
你可能感兴趣
2026年中报点评26H1多业务放量驱动高增,平台优势持续强化
华创证券2026-09-04
订单放量驱动业绩高增,国际布局持续深化
医药生物西南证券2022-03-30
1H2025收入业绩持续高增,平台化布局高端产品逐步放量
机械设备国金证券2025-08-28
2026年中报点评:营收持续高增,平台化布局加速落地
东吴证券2026-08-27
2023年一季报点评:材料业务快速放量,平台化布局业绩高增
东吴证券2023-04-28
【风口研报·公司】公司全力高端存储技术布局,企业级存储陆续完成国产CPU平台+AMD兼容性适配,端侧AI进入规模化放量阶段,周期与AI共振驱动业绩高增;另有公司紧抓服务器+CPU+高端电源-20260511
未知机构2026-05-11
25H1业绩持续高增,深化AI算力、汽车板领域布局
长城证券2025-09-02
2025年中报点评:Q2收入延续高增,平台化布局深化
食品饮料民生证券2025-07-28
业务稳健增长,多品类设备持续突破推动平台化布局深化
国盛证券2026-08-25
高端产品放量驱动盈利高增,全球化布局深化成长动能
电子设备中邮证券2025-06-26