猜你想问
这份研报主要讲了什么内容?
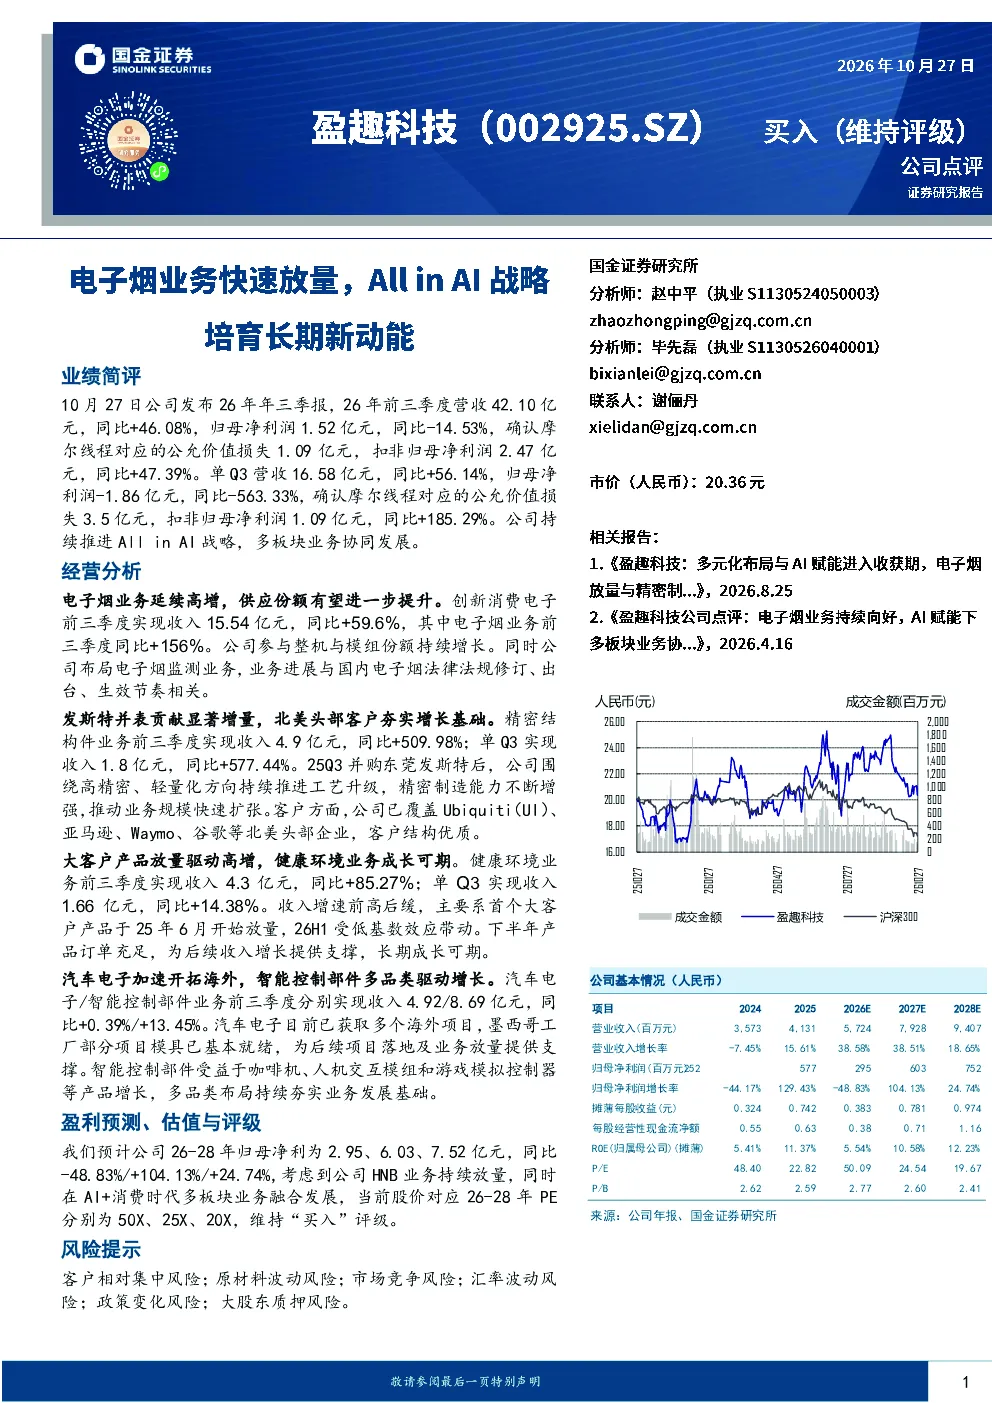
这份研报分析了盈趣科技2026年前三季度的业绩表现,重点介绍了公司在电子烟业务、精密结构件业务、健康环境业务以及汽车电子/智能控制部件业务的发展情况。报告指出,电子烟业务收入同比增长156%,精密结构件业务收入同比增长509.98%,健康环境业务收入同比增长85.27%。公司持续推进All in AI战略,多板块业务协同发展,但归母净利润受摩尔线程公允价值损失影响有所下降。
电子烟行业的发展趋势如何?
电子烟行业正处于快速发展阶段,市场潜力巨大。随着消费者对电子烟产品的接受度不断提高,电子烟市场规模持续扩大。同时,电子烟产品也在不断创新,例如智能化、个性化等,以满足消费者日益增长的需求。此外,电子烟监管政策也在不断完善,为行业健康发展提供保障。
报告中重点分析了哪些业务方向?
报告中重点分析了盈趣科技在电子烟业务、精密结构件业务、健康环境业务以及汽车电子/智能控制部件业务的发展情况。其中,电子烟业务收入同比增长156%,精密结构件业务收入同比增长509.98%,健康环境业务收入同比增长85.27%。这些业务板块的发展情况良好,为公司整体业绩增长提供了有力支撑。
当前市场对盈趣科技的评价如何?
当前市场对盈趣科技的评价较为积极。公司持续推进All in AI战略,多板块业务协同发展,展现出较强的成长潜力。电子烟业务、精密结构件业务、健康环境业务以及汽车电子/智能控制部件业务均表现良好,未来发展可期。但需要注意的是,公司业绩受摩尔线程公允价值损失影响有所下降,需要关注其长期盈利能力。
这份研报提到了哪些风险提示?
这份研报提到了客户相对集中风险、原材料波动风险、市场竞争风险、汇率波动风险、政策变化风险以及大股东质押风险。其中,客户相对集中风险和市场竞争风险较为突出,需要公司关注。此外,原材料波动和汇率波动也可能对公司业绩造成一定影响。政策变化风险也需要公司密切关注,及时调整经营策略。
你可能感兴趣
手游业务增速强劲 看好AI in all长期战略
安信国际2017-11-15
坚定All in AI战略,加大业务投入
中泰证券2025-04-03
烟花中信主题策略刘易团队- AI 主题之 豪鹏科技001283 践行 ALL in AI 战略
未知机构2026-07-15
2025H1业绩符合预期,“All in AI”战略成效初显
国盛证券2025-08-22
业绩短期承压,“All in AI”战略成果显著
华安证券2025-09-08
2023年一季报点评:增长态势良好,积极践行“AI in ALL”战略
华创证券2023-05-04
AI投入及投资收益扰动Q2利润,All in AI战略稳步推进公司研究/公司快报
文化传媒山西证券2024-08-28
公司动态研究报告:全面深耕工业AI,“All in AI”战略彰显公司决心
信息技术华鑫证券2025-08-08
2023年年报点评:经营性业绩稳健,All in AI战略持续兑现
文化传媒东吴证券2024-04-24
布局大模型,All in AI开辟新增长曲线
文化传媒山西证券2024-06-20