猜你想问
工业富联2026年三季报核心内容有哪些?
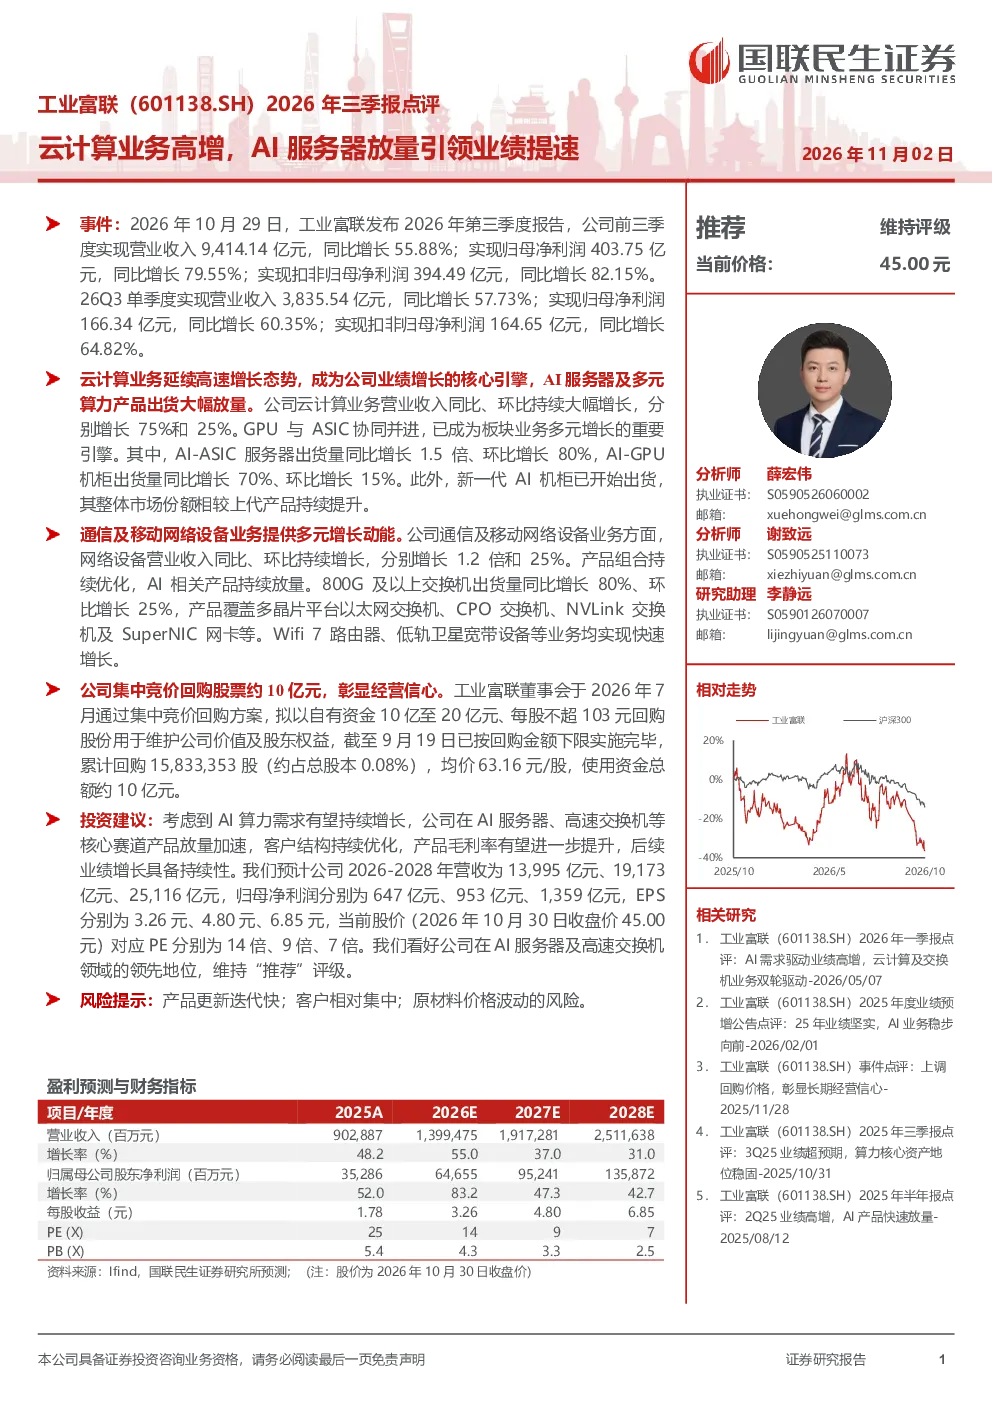
工业富联2026年前三季度业绩显著增长,营收同比增长55.88%,归母净利润同比增长79.55%。云计算业务成为核心增长引擎,营收同比、环比增长75%和25%,AI服务器及多元算力产品出货大幅放量,AI-ASIC服务器出货量同比增长1.5倍、环比增长80%,AI-GPU机柜出货量同比增长70%、环比增长15%。通信及移动网络设备业务提供多元增长动能,网络设备营收同比、环比增长1.2倍和25%,800G及以上交换机出货量同比增长80%、环比增长25%,WiFi 7路由器、低轨卫星宽带设备等业务快速增长。公司实施10亿元股票回购,彰显经营信心。
云计算赛道行业发展趋势如何?
云计算行业持续高速发展,AI算力需求激增推动服务器出货量大幅提升。AI服务器成为新的增长点,AI-ASIC和AI-GPU产品需求旺盛,市场格局加速变化。多元算力产品如AI-GPU机柜等也呈现快速增长态势。通信及移动网络设备领域,800G及以上高速交换机、WiFi 7路由器、低轨卫星宽带等新技术产品加速渗透,为行业带来新的增长动力。未来几年,云计算和AI算力将持续引领行业增长,技术创新和产品迭代将加速市场竞争格局演变。
研报重点分析了哪些方向?
研报重点分析了工业富联在云计算和AI服务器领域的业务增长情况,详细披露了AI-ASIC服务器、AI-GPU机柜等核心产品的出货量和增长数据。同时,报告也关注了公司在通信及移动网络设备领域的多元化布局,如800G交换机、WiFi 7路由器、低轨卫星宽带等产品的市场表现。此外,报告还分析了公司通过实施10亿元股票回购展现的经营信心,并预测了未来三年公司的营收和净利润增长预期。
当前市场对工业富联的判断是什么?
当前市场对工业富联的评价较为积极,主要基于公司在云计算和AI服务器领域的强劲增长表现。公司作为行业领先的算力产品供应商,AI服务器出货量的大幅提升使其成为市场关注的焦点。同时,公司在通信及移动网络设备领域的多元化布局也为业绩提供了稳定支撑。分析师预计未来几年公司将持续保持增长态势,但需关注市场竞争加剧和产品更新迭代快等挑战。
研报提示了哪些风险?
研报提示的主要风险包括产品更新迭代快,市场竞争激烈可能导致产品价格下降;客户相对集中,部分大客户订单变化可能影响业绩稳定性;原材料价格波动,特别是半导体元器件和高端材料的价格波动可能影响公司成本控制。此外,AI服务器和多元算力产品属于新兴领域,技术路线和市场格局仍存在不确定性,可能对公司业务发展带来挑战。