猜你想问
这份研报的核心内容是什么?
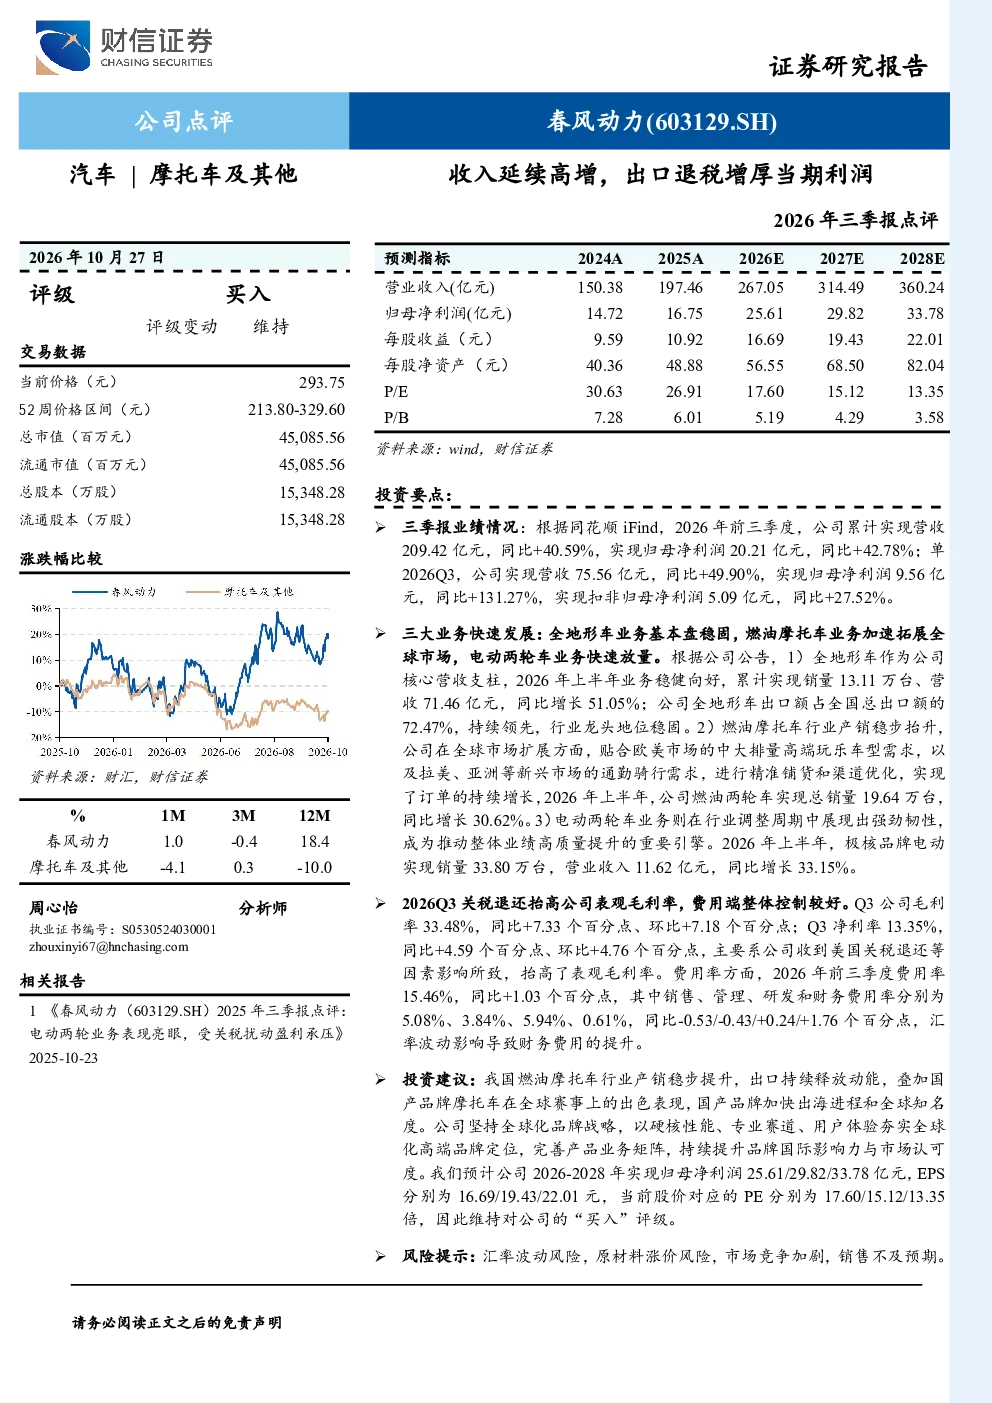
2026年前三季度,公司实现营收209.42亿元,同比增长40.59%,归母净利润20.21亿元,同比增长42.78%。单Q3营收75.56亿元,同比增长49.90%,归母净利润9.56亿元,同比增长131.27%,扣非归母净利润5.09亿元,同比增长27.52%。主要得益于出口退税增厚利润,以及三大业务的快速发展。
报告主要分析了哪些赛道/行业发展趋势?
报告显示公司三大业务快速发展:全地形车业务作为核心支柱,上半年销量13.11万台,营收71.46亿元,同比增长51.05%,出口额占全国总出口额的72.47%;燃油摩托车业务上半年销量19.64万台,同比增长30.62%;电动两轮车业务上半年销量33.80万台,营收11.62亿元,同比增长33.15%,在行业调整周期中展现出强劲韧性。
报告重点分析了哪些方向?
报告重点分析了公司三大业务的发展情况,包括全地形车业务的行业龙头地位稳固、燃油摩托车业务的精准市场定位和渠道优化、电动两轮车业务在行业调整周期中的强劲韧性。同时,报告还分析了公司盈利能力与费用控制情况,如毛利率和净利率的提升,以及费用率的同比优化。
报告对市场现状有何判断?
报告指出公司2026年前三季度营收和净利润均实现高增长,主要得益于出口退税增厚利润和三大业务的快速发展。全地形车业务保持行业龙头地位,电动两轮车业务展现出强劲韧性,成为业绩增长的重要引擎。公司坚持全球化品牌战略,持续提升品牌国际影响力。
研报提示了哪些风险?
研报提示需关注汇率波动风险、原材料涨价风险、市场竞争加剧及销售不及预期等风险。费用率方面,2026年前三季度费用率15.46%,同比+1.03个百分点,其中汇率波动导致财务费用率提升,需持续关注。
你可能感兴趣
2026年三季报点评:收入延续高增,出口退税增厚当期利润
交运设备财信证券2026-10-27
2026年三季报点评:退税增厚Q3业绩,全地形车&油摩延续高增
交运设备东吴证券2026-10-22
2026年三季报点评:收入利润延续高增,费用率下降对冲原材料压力
电气设备东吴证券2026-10-27
亿纬锂能2026年三季报业绩点评:收入利润高增,动储双轮放量
国金证券2026-10-23
2026年三季报点评利润持续高增,场景数字化业务进入加速落地期
国联民生证券2026-10-20
收入、业绩快速增长,退税增厚利润
家用电器国盛证券2026-08-27
2026年三季报点评:营收延续高增,自有品牌及品牌管理驱动利润增长
信息技术东吴证券2026-10-28
宁波银行(002142)2026年三季报业绩点评:营收利润延续高增,资产质量保持稳健
国投证券2026-09-08
若羽臣(003010.SZ)2026年三季报点评:利润延续高增,业务结构稳步优化
国联民生证券2026-10-28
乖宝宠物2026年三季报点评:Q3收入端保持增长,多因素压制当期盈利
-2026-10-27