猜你想问
这份研报的核心内容是什么?
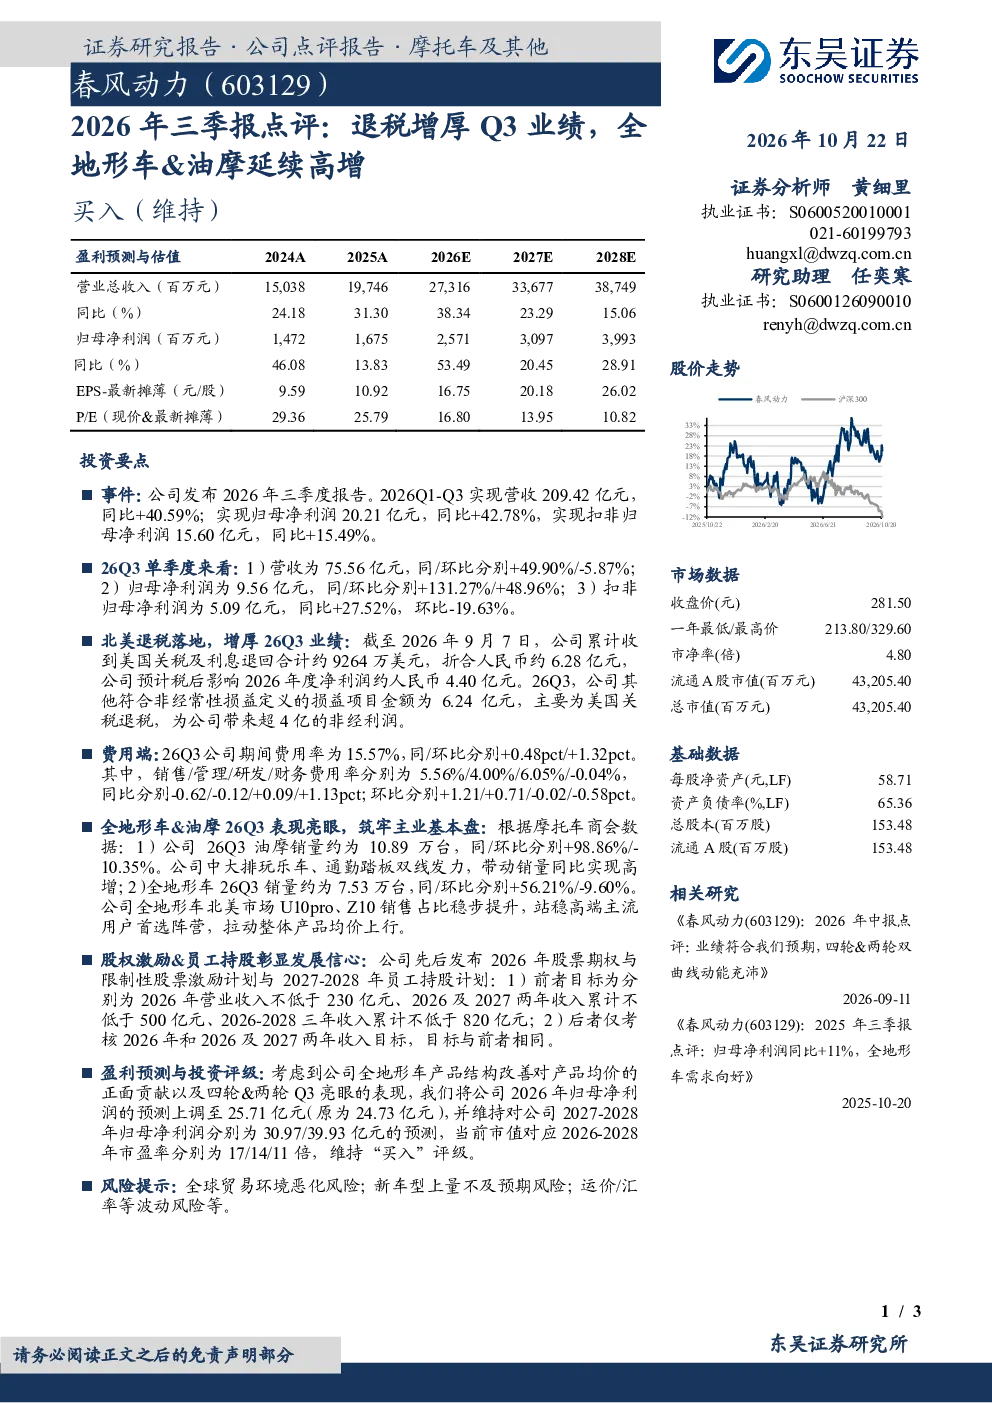
本报告点评了公司2026年前三季度业绩,营收209.42亿元同比增长40.59%,归母净利润20.21亿元同比增长42.78%。Q3单季营收75.56亿元同比增长49.90%,归母净利润9.56亿元同比增长131.27%,主要得益于美国关税退税约4.40亿元的非经常性损益。费用端Q3期间费用率为15.57%,同比环比均上升。产品方面,油摩和全地形车销量分别同比增长98.86%和56.21%
全地形车和油摩赛道的发展趋势如何?
全地形车和油摩业务持续高增长,中大排玩乐车和通勤踏板双线发力,带动产品均价上行。退税政策对行业盈利有正面影响,但需关注全球贸易环境变化。行业集中度提升,技术迭代加速,新能源车型逐步渗透,未来市场空间广阔,头部企业有望凭借品牌和渠道优势持续扩大市场份额
研报重点分析了哪些方向?
报告重点分析了公司业绩驱动因素,特别是退税对Q3业绩的显著增厚作用。同时关注了费用端变化,以及全地形车和油摩业务的强劲表现。此外,报告还解读了公司股权激励计划,包括股票期权、限制性股票及员工持股,彰显公司对未来发展的信心,并披露了未来三年收入目标。
当前交运设备市场的现状如何?
当前交运设备市场呈现结构性分化,传统燃油车业务受政策影响逐步调整,而新能源和户外休闲产品需求旺盛。全地形车和油摩市场受益于消费升级和户外运动兴起,销量持续高速增长。行业竞争加剧,技术壁垒提升,企业需在产品创新、成本控制和渠道拓展上持续发力以保持竞争优势
研报提示了哪些风险?
需关注全球贸易环境恶化可能带来的关税政策变化风险;新车型上量不及预期会影响公司收入增长;运价和汇率波动可能影响原材料成本和产品出口收入。此外,行业竞争加剧、技术迭代加快也要求公司持续投入研发以保持产品竞争力,这些因素都可能对公司经营业绩产生不利影响
你可能感兴趣
2026年中报点评:26H1业绩受汇兑损失影响,无极&全地形车延续高增
机械设备东吴证券2026-08-23
申万家电 轻工 汽车 春风动力三季报点评业绩略超预期 退税增厚
未知机构2026-10-21
2023年三季报点评:增储稳油增气降本成果显著,Q3业绩高增
化石能源东吴证券2023-10-26
2023年三季报点评:Q3业绩延续高增,柬埔寨半钢胎拟进一步扩产
华创证券2023-10-30
2023年三季报业绩预告点评:Q3延续高增,对标线上宜家看好未来成长
国泰君安证券2023-10-11
2023年三季报业绩预告点评:Q3延续高增,看好未来成长
国泰君安证券2023-10-12
北方华创2022三季报点评:Q3业绩延续高增,深度受益国产替代
国泰君安证券2022-11-06
2024年三季报点评报告:Q3业绩延续高增,在手订单充足
机械设备华龙证券2024-11-03
【华西家电】海信家电-2023年三季报点评-Q3业绩延续高增,盈利水平持续提升(1)
家用电器华西证券2023-10-31
2022年三季报点评:Q3营收增速略放缓、但领先同行,汇兑收益促业绩延续高增
纺织服装东吴证券2022-10-28